
 Taesa
 Agenda de Dividendos
 Radar do Dividendo Inteligente
 Carteiras Recomendadas
 Comparador de Ativos
 As Ações Mais Buscadas
 Guia do Iniciante
Grandes investidores do Brasil: histórias e estratégias para se inspirar
Conheça 6 investidores que construíram patrimônio na bolsa brasileira: estratégias, carteiras e filosofias.
Publicado em 05/08/2026


A diversificação de investimentos é uma estratégia utilizada para distribuir o patrimônio entre diferentes ativos, classes, setores, emissores, indexadores ou mercados, evitando que o desempenho da carteira dependa excessivamente de uma única exposição.
A lógica não é simplesmente ter muitos investimentos. Uma carteira pode conter diversos ativos e, ainda assim, permanecer concentrada se eles estiverem sujeitos aos mesmos fatores de risco.
Por isso, diversificar envolve entender como cada investimento se comporta, quais riscos estão presentes e qual função ele desempenha dentro do portfólio.
A estratégia pode ajudar a reduzir determinados riscos, mas não elimina a possibilidade de perdas. A própria CVM destaca que os riscos fazem parte dos investimentos e que a diversificação pode reduzi-los, especialmente quando os recursos são distribuídos entre diferentes classes, setores e geografias.
Neste artigo, você vai entender como funciona a diversificação, quais ativos podem ser utilizados e o que considerar para estruturar uma carteira alinhada ao perfil, aos objetivos e ao horizonte de investimento.
Diversificação de investimentos é a distribuição do patrimônio entre diferentes fontes de risco e retorno para reduzir a concentração da carteira.
Imagine, por exemplo, um investidor que mantém todo o patrimônio destinado a investimentos em ações de uma única empresa.
Nesse caso, acontecimentos específicos daquela companhia podem provocar um impacto significativo sobre todo o portfólio.
Se o mesmo patrimônio estiver distribuído entre diferentes empresas, setores e outras classes de ativos, a exposição a um único acontecimento tende a ser menor.
Mas diversificar vai além de comprar ações de várias empresas.
Uma carteira pode ser diversificada considerando diferentes dimensões, como:
Classes de ativos: Renda fixa, ações, fundos imobiliários, ETFs e outros investimentos.
Setores: Bancos, energia, indústria, consumo, saúde e outras atividades econômicas.
Emissores: Governo, instituições financeiras e empresas diferentes.
Indexadores: CDI, Selic, IPCA e taxas prefixadas, por exemplo.
Geografia: Brasil e mercados internacionais.
Moedas: Real, dólar, euro e outras moedas, dependendo dos investimentos.
Prazos: Ativos com vencimentos e horizontes diferentes.
A combinação utilizada depende dos objetivos e das características de cada investidor.
Para aprofundar esse conceito, veja também o que é uma carteira de investimentos e como montar a sua.
O principal objetivo da diversificação é reduzir a dependência da carteira em relação ao desempenho de um único ativo ou fator de risco.
Suponha que uma pessoa invista exclusivamente em empresas de determinado setor.
Mesmo que tenha dez ações diferentes, uma mudança regulatória ou econômica que prejudique todo aquele segmento pode afetar grande parte da carteira ao mesmo tempo.
Ao distribuir os investimentos entre exposições diferentes, o impacto de um acontecimento específico pode ser diluído.
A diversificação também pode ajudar a:
Reduzir a concentração em uma única empresa, setor ou classe.
Combinar investimentos com características diferentes de risco e retorno.
Distribuir o patrimônio entre diferentes emissores.
Obter exposição a diferentes regiões e economias.
Organizar investimentos de acordo com diferentes prazos e objetivos.
Evitar que uma única posição determine grande parte do resultado da carteira.
Isso não significa que uma carteira diversificada sempre terá desempenho melhor.
Em determinados períodos, uma carteira concentrada em um ativo que apresentou forte valorização pode superar outra mais diversificada. O ponto é que essa concentração também representa uma exposição maior ao risco específico daquele investimento.
A diversificação, portanto, deve ser entendida principalmente como uma estratégia de gestão de riscos, e não como uma garantia de rentabilidade.
Não existe uma distribuição de investimentos adequada para todas as pessoas.
O perfil de investidor ajuda a identificar a capacidade e a disposição de uma pessoa para assumir riscos.
A CVM destaca que investidores com os mesmos objetivos e horizontes podem tomar decisões diferentes justamente porque possuem perfis de risco distintos.
As classificações mais comuns são conservador, moderado e arrojado.
Conservador: Prioriza preservação do patrimônio e apresenta menor tolerância às oscilações. Isso não significa que sua carteira precise ter apenas um investimento. A diversificação pode ocorrer dentro da própria renda fixa, utilizando diferentes emissores, prazos e indexadores.
Moderado: Aceita determinado nível de oscilação em busca de diferentes possibilidades de retorno. Sua diversificação pode combinar renda fixa e renda variável, conforme seus objetivos e capacidade de assumir riscos.
Arrojado: Apresenta maior disposição para assumir oscilações e riscos. Ainda assim, ser arrojado não significa concentrar todo o patrimônio em ativos de alto risco. A diversificação continua sendo relevante para controlar exposições específicas.
A classificação, por si só, não determina automaticamente como o patrimônio deve ser distribuído.
Objetivos, situação financeira, necessidade de liquidez, horizonte de investimento e capacidade de suportar perdas também precisam ser considerados. O processo de adequação dos investimentos a essas características é conhecido como suitability e é regulamentado no mercado brasileiro.
Para entender melhor essas diferenças, veja como definir seu perfil de investidor: conservador, moderado ou arrojado.
Esse é um dos pontos mais importantes para entender a diversificação.
Nem todo risco pode ser eliminado por meio da diversificação.
Alguns riscos estão associados especificamente a uma empresa, emissor, setor ou investimento. Distribuir o patrimônio pode diminuir o impacto desses eventos sobre o conjunto da carteira.
É o chamado risco diversificável ou específico.
Imagine que uma empresa enfrente problemas operacionais graves. Quem possui apenas aquela ação fica integralmente exposto ao acontecimento. Em uma carteira composta por diferentes empresas e classes, o impacto tende a representar uma parcela menor do patrimônio.
Existe, entretanto, o risco sistêmico ou não diversificável.
Ele está relacionado a acontecimentos capazes de afetar grande parte do mercado simultaneamente, como recessões, crises financeiras, alterações relevantes nas condições econômicas ou choques globais.
Materiais educacionais da CVM fazem justamente essa distinção: a diversificação pode reduzir o risco específico, mas não é capaz de eliminar riscos que atingem o mercado de forma ampla.
Além disso, os investimentos podem apresentar diferentes riscos, como:
Risco de mercado: Possibilidade de os preços dos ativos variarem de maneira desfavorável.
Risco de crédito: Possibilidade de um emissor não cumprir suas obrigações financeiras.
Risco de liquidez: Dificuldade para vender ou resgatar um investimento no momento desejado sem perda relevante de valor.
Risco cambial: Oscilações nas taxas de câmbio que afetam investimentos expostos a moedas estrangeiras.
Risco de concentração: Exposição excessiva a uma empresa, setor, emissor, país ou fator de risco.
Por isso, diversificação significa administrar exposições, não eliminar a incerteza dos investimentos.

Uma carteira pode reunir diferentes classes e instrumentos, desde que façam sentido para o perfil, objetivos e horizonte do investidor.
Renda fixa: Inclui títulos públicos e privados cuja regra de remuneração é conhecida no momento da aplicação.
Dentro dessa classe, é possível diversificar por emissor, vencimento, liquidez e indexador. Tesouro Direto, CDBs, LCIs, LCAs e debêntures são alguns exemplos.
Para entender as diferenças, veja o que é renda fixa e quais são os ativos dessa categoria.
Renda variável: Reúne investimentos cujo retorno não pode ser determinado previamente. Ações e fundos imobiliários são exemplos. Dentro das ações, a diversificação pode ocorrer entre empresas, setores e características distintas.
Fundos de investimento: Dependendo da categoria e da política do fundo, podem proporcionar exposição a diferentes mercados e estratégias. Antes de investir, é necessário entender quais ativos compõem a carteira, seus riscos, taxas, liquidez e política de investimento.
ETFs: Os fundos de índice podem reunir diferentes ativos em um único produto. Existem ETFs relacionados a índices de ações, renda fixa, mercados internacionais e outras estratégias. Apesar de facilitarem a exposição a uma cesta, ainda é necessário verificar a composição do índice acompanhado.
Fundos imobiliários: Os FIIs podem proporcionar exposição ao mercado imobiliário por meio de diferentes segmentos e estratégias. São ativos de renda variável e continuam sujeitos a riscos de mercado, liquidez e fatores específicos do setor imobiliário.
Investimentos internacionais: Permitem exposição a empresas, setores, economias e moedas diferentes das brasileiras. Essa exposição pode ocorrer por meio de diferentes instrumentos, como BDRs, ETFs, fundos ou investimentos realizados diretamente no exterior. Veja também como investir em ações internacionais.
Exposição cambial: Não é exatamente sinônimo de investir no exterior. Existem produtos com exposição à variação de moedas, enquanto um investimento internacional pode ter diferentes estruturas de exposição cambial. Por isso, é necessário analisar o produto específico.
Criptomoedas: Podem integrar determinadas estratégias, mas apresentam características de risco e volatilidade próprias. A simples inclusão de criptomoedas não torna uma carteira automaticamente mais diversificada.
O objetivo não é necessariamente possuir investimentos de todas essas categorias, mas entender quais exposições são coerentes com a estratégia definida.
Não necessariamente. Quantidade de ativos e diversificação não são a mesma coisa.
Esse é um erro comum porque a carteira pode parecer diversificada quando observada apenas pelo número de investimentos.
Imagine uma pessoa com ações de dez empresas diferentes.
Se oito delas forem bancos, grande parte do patrimônio continuará exposta a fatores capazes de afetar simultaneamente o setor financeiro.
O mesmo pode acontecer em outras situações.
Uma pessoa pode possuir diversos fundos que investem praticamente nas mesmas empresas. Também pode ter vários títulos de renda fixa emitidos pela mesma instituição ou concentrados no mesmo indexador e prazo.
Por isso, é importante observar as exposições por trás de cada ativo.
Uma análise da diversificação pode considerar perguntas como:
Quanto da carteira está concentrado nos maiores ativos?
Existem empresas ou emissores repetidos por meio de diferentes produtos?
Quais setores representam a maior parcela do patrimônio?
Qual é a distribuição entre renda fixa e renda variável?
Quais indexadores predominam na renda fixa?
Existe exposição internacional?
Quanto da carteira depende do comportamento de uma única moeda ou economia?
Os prazos dos investimentos estão alinhados às necessidades de liquidez?
O objetivo não é necessariamente maximizar o número de investimentos, mas evitar concentrações incompatíveis com a estratégia.
Montar uma carteira diversificada começa antes da escolha dos ativos.
O primeiro passo é definir os objetivos financeiros. Recursos destinados a uma necessidade próxima podem exigir características diferentes daqueles investidos para um objetivo de longo prazo.
Depois, é necessário conhecer o perfil de risco e avaliar a necessidade de liquidez.
Um processo possível envolve:
Definir os objetivos: Identificar para que o dinheiro será utilizado e em quanto tempo.
Conhecer o perfil de risco: Avaliar capacidade e disposição para suportar oscilações e perdas.
Estabelecer o horizonte: Separar objetivos de curto, médio e longo prazo.
Definir a alocação: Determinar quais classes e exposições podem fazer parte da estratégia.
Escolher os investimentos: Comparar produtos dentro de cada categoria considerando risco, retorno esperado, liquidez, custos e tributação.
Avaliar a concentração: Verificar se diferentes produtos não estão criando exposições semelhantes.
Acompanhar a carteira: Observar se a distribuição continua alinhada à estratégia.
Rebalancear quando necessário: Ajustar as proporções caso a carteira se afaste da alocação definida.
Não existe uma porcentagem universal que determine quanto deve ser aplicado em renda fixa, ações, FIIs ou investimentos internacionais.
Essa distribuição depende da situação de cada investidor.
💡Saiba mais: Investidor10: plataforma de análise de investimentos, gestão de carteira e IRPF
A diversificação pode acontecer em diferentes níveis.
Por classe de ativo: Distribui o patrimônio entre categorias como renda fixa e renda variável.
Por setor: Em uma carteira de ações, por exemplo, evita que toda a exposição fique concentrada em empresas de uma mesma atividade econômica.
Por emissor: É especialmente importante na renda fixa privada. Possuir títulos diferentes de um único banco, por exemplo, ainda mantém exposição ao mesmo emissor.
Por indexador: Uma carteira de renda fixa pode reunir títulos pós-fixados, prefixados e atrelados à inflação, desde que essa combinação seja coerente com a estratégia.
Por prazo: Distribuir vencimentos pode ajudar a adequar a carteira às necessidades de liquidez e aos diferentes horizontes financeiros.
Geograficamente: Investimentos internacionais podem reduzir a dependência exclusiva do mercado brasileiro, embora introduzam outros riscos.
Por moeda: Exposições cambiais diferentes podem alterar o comportamento da carteira diante das oscilações do real.
Por fatores de risco: Em estratégias mais avançadas, o investidor pode analisar o que efetivamente determina o comportamento dos ativos, procurando evitar posições aparentemente diferentes que respondem aos mesmos fatores econômicos.
Quanto mais sofisticada a estratégia, maior a necessidade de entender o funcionamento e os riscos dos instrumentos utilizados.
Diversificação complexa sem compreensão dos ativos pode criar uma carteira difícil de acompanhar sem necessariamente melhorar sua estrutura.
Diversificação e rebalanceamento estão relacionados, mas representam etapas diferentes.
Diversificar é distribuir os investimentos entre diferentes exposições.
Balancear ou alocar significa estabelecer qual participação cada classe ou ativo deve ter dentro da estratégia.
Rebalancear significa ajustar essas participações quando elas se afastam do planejamento.
Imagine uma carteira cuja estratégia tenha determinado uma proporção entre renda fixa e renda variável.
Se as ações apresentarem valorização superior à renda fixa durante determinado período, sua participação no patrimônio pode aumentar.
A carteira passa, então, a ter uma exposição à renda variável diferente daquela inicialmente planejada.
O rebalanceamento busca corrigir esse desvio.
Isso pode ser feito por meio de novos aportes nas posições que ficaram abaixo da proporção desejada ou, dependendo da estratégia, pela venda e redistribuição de parte dos ativos.
Não existe uma frequência universal para rebalancear.
O investidor pode estabelecer revisões periódicas ou limites de desvio, considerando também custos, tributação, liquidez e as características dos investimentos.
Para aprofundar esse processo, veja como funciona o balanceamento e rebalanceamento de carteira.
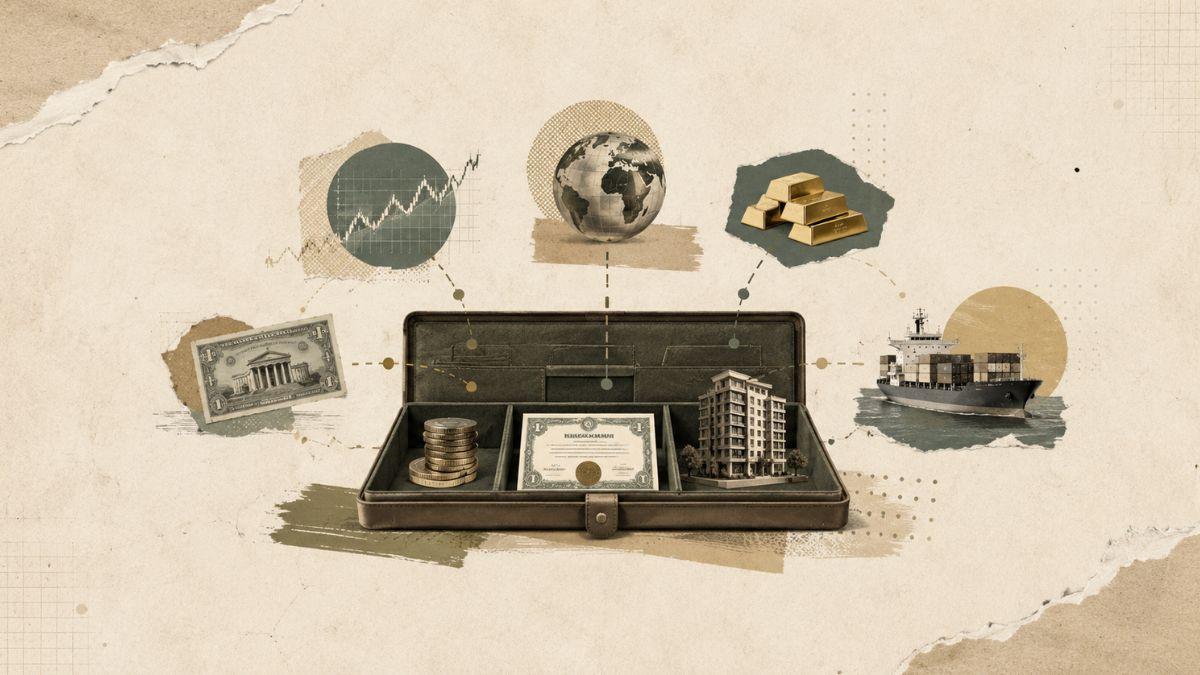
Pode mudar, porque objetivos, patrimônio, renda, responsabilidades e capacidade de assumir riscos também podem mudar ao longo do tempo.
Um investidor que está acumulando patrimônio para um objetivo de longo prazo pode ter necessidades diferentes de alguém que pretende utilizar parte relevante dos recursos nos próximos anos.
Entretanto, idade isoladamente não determina a composição adequada da carteira.
Também precisam ser considerados fatores como:
Objetivos financeiros.
Horizonte de investimento.
Estabilidade e fontes de renda.
Patrimônio disponível.
Necessidade de liquidez.
Dependentes financeiros.
Capacidade de absorver perdas.
Disposição para assumir riscos.
O próprio perfil de investidor pode mudar ao longo do tempo.
Por isso, revisar a estratégia não significa necessariamente reagir a cada mudança do mercado. A revisão também serve para identificar se a realidade do próprio investidor mudou.
Um dos principais erros é acreditar que quanto mais ativos, melhor será a diversificação.
Adicionar investimentos sem compreender suas exposições pode aumentar a complexidade da carteira sem reduzir significativamente a concentração.
Outros erros incluem:
Diversificar sem objetivo: Escolher produtos apenas para aumentar a quantidade de ativos.
Concentrar dentro da diversificação: Possuir vários investimentos expostos às mesmas empresas, setores ou emissores.
Ignorar liquidez: Manter grande parte do patrimônio em ativos incompatíveis com as necessidades de curto prazo.
Ignorar custos: Taxas, spreads, tributação e outros custos podem afetar o resultado da estratégia.
Não entender os produtos: Um investimento não deve entrar na carteira apenas porque pertence a uma classe diferente.
Confundir diversificação com proteção total: Uma carteira diversificada continua sujeita a perdas.
Alterar a estratégia constantemente: Oscilações normais do mercado não significam necessariamente que a alocação precisa ser refeita.
Não acompanhar a carteira: A valorização e a desvalorização dos ativos podem alterar as proporções ao longo do tempo.
Também é importante evitar tomar decisões considerando apenas o retorno esperado. A CVM recomenda analisar risco e retorno conjuntamente, já que retornos maiores normalmente estão associados à necessidade de assumir riscos maiores.
Não. Diversificação não elimina o risco de perdas.
Ela pode diminuir a exposição a riscos específicos e reduzir a dependência de determinados ativos, empresas ou setores, mas existem acontecimentos que afetam grande parte do mercado simultaneamente.
Além disso, cada classe continua apresentando seus próprios riscos.
Uma carteira com renda fixa, ações, FIIs e investimentos internacionais, por exemplo, pode continuar exposta a riscos de crédito, mercado, liquidez, juros e câmbio.
Portanto, uma carteira diversificada não deve ser interpretada como uma carteira sem risco.
O objetivo é construir uma distribuição de exposições coerente com a capacidade de assumir riscos e com os objetivos financeiros.
Depois de estruturar a carteira, é necessário acompanhar como sua composição evolui.
Isso porque as proporções mudam mesmo quando o investidor não realiza nenhuma operação.
Se uma classe valorizar significativamente mais do que outra, ela passará a representar uma parcela maior do patrimônio.
O acompanhamento pode considerar:
Participação de cada classe.
Peso de cada ativo.
Distribuição por setores.
Exposição por indexador.
Exposição internacional.
Concentração nos maiores ativos.
Evolução do patrimônio.
Proventos recebidos.
Rentabilidade da carteira.
Para conhecer os recursos disponíveis e entender como utilizá-los, veja também como funciona o Gerenciador de Carteira de Investimentos do Investidor10.
O acompanhamento não significa necessariamente alterar a carteira com frequência. A ideia é identificar se a composição continua coerente com a estratégia definida.
Qual é a importância da diversificação?
A diversificação pode reduzir o impacto que problemas específicos de um ativo, empresa, setor ou emissor exercem sobre a carteira. Entretanto, ela não elimina todos os riscos dos investimentos.
Quantos ativos uma carteira diversificada deve ter?
Não existe um número universal. Uma carteira com muitos ativos pode continuar concentrada caso eles estejam expostos aos mesmos fatores. A análise deve considerar a composição e as exposições, e não apenas a quantidade de investimentos.
Ter renda fixa e ações já significa estar diversificado?
Não necessariamente. É preciso analisar o peso de cada classe e as exposições existentes dentro delas. Uma pequena posição em renda fixa e quase todo o patrimônio concentrado em uma única ação, por exemplo, ainda representa uma carteira bastante concentrada.
Investir no exterior ajuda a diversificar?
Pode ajudar a reduzir a dependência exclusiva do mercado brasileiro e proporcionar exposição a outras empresas, setores, economias e moedas. Entretanto, investimentos internacionais também possuem riscos próprios.
Diversificação e rebalanceamento são a mesma coisa?
Não. Diversificação é a distribuição dos investimentos entre diferentes exposições. Rebalanceamento é o ajuste das proporções da carteira quando elas se afastam da estratégia definida.
A diversificação de investimentos consiste em distribuir o patrimônio entre diferentes fontes de risco e retorno, evitando que o desempenho financeiro dependa excessivamente de uma única posição.
Essa distribuição pode acontecer entre classes de ativos, empresas, setores, emissores, indexadores, prazos, países e moedas.
Mais importante do que simplesmente acumular investimentos é compreender quais exposições existem dentro da carteira e como elas se relacionam com os objetivos, o horizonte e o perfil de risco do investidor.
Também é necessário acompanhar a composição ao longo do tempo. Como os ativos apresentam desempenhos diferentes, a distribuição pode se afastar daquela originalmente planejada, tornando o rebalanceamento uma etapa importante da gestão do portfólio.
Por fim, diversificar não significa eliminar a possibilidade de perdas. A estratégia pode reduzir determinados riscos, principalmente os associados à concentração, mas riscos sistêmicos e próprios dos investimentos continuam existindo.
Investidor10: sua plataforma de análise de investimentos, gestão de carteira, acompanhamento de dividendos e apoio ao Imposto de Renda.

Conheça 6 investidores que construíram patrimônio na bolsa brasileira: estratégias, carteiras e filosofias.
Publicado em 05/08/2026
Publicado em 26/11/2020

Entre com sua conta social ou e-mail
 Cadastre sua conta
Já tem uma conta? Entrar
 PRO
 Melhor Gerenciador de Carteiras do Mundo
 Integração com a B3
 Análise Inteligente de Carteira
 Ferramenta de IRPF
 Preço Justo com método Graham e Bazin
 Relatórios e Carteiras Recomendadas
 Todos os cursos liberados
 E muito mais...

Olá! Você pode nos ajudar respondendo apenas 2 perguntinhas?

Oba! Que ótimo saber que você curte nosso trabalho!
Já que você é um investidor Buy And Hold e adora nossa plataforma, gostaria de te apresentar uma solução que vai turbinar o retorno de seus investimentos! Topa?