
 Taesa
 Agenda de Dividendos
 Radar do Dividendo Inteligente
 Carteiras Recomendadas
 Comparador de Ativos
 As Ações Mais Buscadas
 Guia do Iniciante
Top 10 blogs do Brasil sobre investimentos
Publicado em 15/06/2022


A reforma tributária está transformando o sistema de tributação sobre o consumo no Brasil com a criação da CBS, do IBS e do Imposto Seletivo.
Mais do que substituir tributos, a reforma estabelece uma nova lógica para a cobrança sobre bens e serviços, amplia o sistema de créditos tributários, fortalece a tributação no destino e introduz mecanismos como o split payment, que podem impactar o fluxo de caixa, os processos fiscais e a formação de preços das empresas.
Neste artigo, entenda os principais pontos da Reforma Tributária em 2026, como funcionam CBS, IBS e Imposto Seletivo, o cronograma de transição e os principais impactos para empresas e investidores.
Quando falamos em reforma tributária, é importante esclarecer que existem diferentes tipos de tributos no Brasil.
Há impostos sobre:
A reforma que começou a ser implementada está concentrada principalmente na tributação sobre o consumo. Historicamente, o Brasil possui diversos tributos incidindo sobre bens e serviços, administrados por diferentes níveis de governo.
Entre os principais estão:
Esse modelo produziu um sistema muito complexo, com diferentes legislações, alíquotas, benefícios fiscais, regimes de crédito e obrigações acessórias.
A Reforma Tributária busca substituir boa parte dessa estrutura por um modelo inspirado no IVA (Imposto sobre Valor Agregado) utilizado internacionalmente.
No Brasil, entretanto, foi adotado um IVA Dual, composto por:
Na prática, portanto, CBS e IBS formam as duas partes do novo IVA brasileiro.
Além deles, foi criado o Imposto Seletivo (IS), conforme veremos adiante.
Um dos principais objetivos da reforma é reduzir a fragmentação da tributação brasileira sobre o consumo.
Ao final da transição, cinco tributos atuais serão substituídos ou profundamente alterados. São eles:
|
Tributo atual |
Destino |
|
PIS |
Substituído pela CBS |
|
COFINS |
Substituída pela CBS |
|
ICMS |
Substituído pelo IBS |
|
ISS |
Substituído pelo IBS |
|
IPI |
Alíquota reduzida a zero, com exceções relacionadas à Zona Franca de Manaus |
No entanto, a substituição não acontece integralmente em 2026. Existe um período de transição que vai até 2033. Durante parte desse intervalo, empresas precisarão conviver simultaneamente com elementos do sistema antigo e do sistema novo.
Por isso, a Reforma Tributária não deve ser encarada apenas como uma mudança futura. Na prática, 2026 figura como o ano da adaptação operacional.
A CBS (Contribuição sobre Bens e Serviços) é um tributo federal criado pela Reforma Tributária, com a função de substituir o PIS e a COFINS.
A CBS possui uma lógica de imposto sobre valor agregado, permitindo que as empresas utilizem créditos relacionados às suas aquisições, observadas as regras estabelecidas na legislação.
Imagine uma empresa que compra mercadorias ou insumos e posteriormente vende seus produtos.
Dentro da sistemática de créditos, o valor incidente em determinadas aquisições pode ser utilizado para reduzir o tributo devido nas vendas.
Essa lógica busca fazer com que a tributação recaia sobre o valor adicionado em cada etapa da cadeia econômica, reduzindo o chamado efeito cascata.
O IBS (Imposto sobre Bens e Serviços) é a segunda parte do IVA Dual brasileiro.
Enquanto a CBS pertence à esfera federal, o IBS reúne competências atualmente distribuídas entre estados e municípios. Ele substituirá gradualmente: ICMS + ISS.
Um dos pontos mais importantes do IBS é que a reforma tributária fortalece o chamado princípio do destino.
Historicamente, uma parte relevante das discussões envolvendo ICMS estava relacionada ao estado de origem e ao estado de destino das mercadorias.
Com o novo modelo, a tributação tende a ficar vinculada ao local onde ocorre o consumo. Isso modifica não apenas a arrecadação dos governos, mas também diversas estratégias empresariais relacionadas à localização das operações.
Além da CBS e do IBS, a reforma tributária criou o Imposto Seletivo (IS). Ele é um tributo federal e possui uma finalidade diferente do IVA Dual.
Enquanto CBS e IBS possuem ampla incidência sobre bens e serviços, o Imposto Seletivo será aplicado sobre determinados bens e serviços considerados prejudiciais à saúde ou ao meio ambiente.
Por essa razão, o IS ficou popularmente conhecido como “imposto do pecado”, embora essa não seja sua denominação oficial.
A lógica é relativamente simples: Além de arrecadar, o governo pode utilizar uma tributação maior para desestimular determinados tipos de consumo ou compensar externalidades negativas.
Sua incidência e suas alíquotas dependem da categoria de produto ou operação prevista na legislação. O Imposto Seletivo começa a produzir efeitos a partir de 2027.
Esse é um dos pontos que mais geram dúvidas sobre a Reforma Tributária. Em 2026, existe uma alíquota de teste correspondente a:
Somadas: 1%.
Contudo, 2026 funciona essencialmente como período de testes e adaptação. Cumpridas as obrigações acessórias estabelecidas pela legislação, os contribuintes abrangidos podem ficar dispensados do recolhimento da CBS e do IBS no período de teste.
Portanto, é importante não confundir a alíquota experimental de 2026 com as futuras alíquotas de referência do sistema plenamente implementado.
Para o modelo definitivo, uma estimativa divulgada pelo Ministério da Fazenda trabalha com:
Total: 26,5%.
Entretanto, esses 26,5% devem ser tratados como estimativa, e não como uma alíquota definitiva aplicável indistintamente a todas as empresas e operações.
As alíquotas de referência serão definidas conforme os mecanismos previstos na legislação e poderão sofrer ajustes durante a transição.
Além disso, é importante destacar que alguns setores possuem reduções, alíquota zero ou regimes específicos.
A reforma tributária prevê tratamentos diferenciados para determinados bens, serviços e atividades. Em vez de simplesmente criar dezenas de alíquotas independentes, parte do sistema funciona através da redução da alíquota-padrão.
Há situações, por exemplo, com redução de:
Para entender melhor, imagine hipoteticamente uma alíquota-padrão conjunta de 26,5%. Se determinada atividade obter direito a uma redução de 60%, isso significa que ela pagará 40% da alíquota-padrão.
O cálculo seria: 26,5% × 40% = 10,6%.
Entre as operações contempladas pela legislação com redução na alíquota de IBS e CBS estão determinadas atividades e produtos relacionados a áreas como:
Por isso, conhecer apenas a alíquota-padrão não é suficiente para calcular o impacto da reforma sobre uma empresa.
É necessário descobrir qual tratamento tributário corresponde especificamente à atividade, produto ou serviço analisado.
CBS e IBS adotam uma sistemática ampla de não cumulatividade, e talvez essa seja uma das mudanças mais importantes do novo sistema.
Para entender sua importância, considere uma cadeia econômica simplificada:
Sem um sistema adequado de créditos, existe o risco de o imposto incidir sucessivamente sobre valores que já foram tributados nas etapas anteriores. A lógica do IVA procura evitar esse efeito.
De forma simplificada: Tributo devido nas vendas – créditos das aquisições = valor a recolher.
Imagine uma empresa que possua:
O saldo, desconsiderando particularidades, seria: R$ 8.000,00 a recolher.
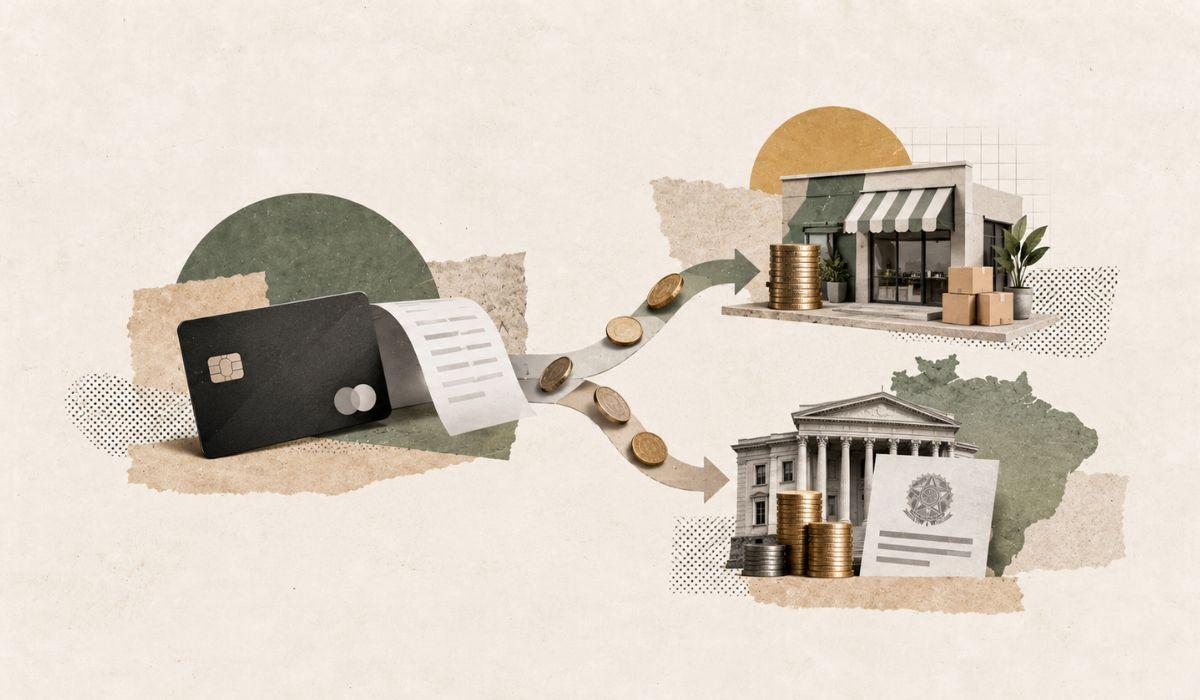
O split payment é um sistema de separação automática do imposto no momento do pagamento de uma operação.
Imagine uma venda na qual determinado valor corresponde ao produto ou serviço e outra parcela corresponde a CBS e IBS.
No modelo tradicional, o cliente paga o valor total para a empresa, e somente depois, a empresa calcula e recolhe os tributos.
Com o split payment, a lógica muda.
No momento da liquidação financeira da operação, a instituição responsável pelo pagamento precisará separar automaticamente os valores.
Assim:
O fornecedor recebe apenas o valor líquido correspondente à operação. A implantação efetiva do mecanismo está prevista para a partir de 2027.
O split payment pode modificar profundamente a administração tributária e o fluxo de caixa das empresas.
Considere uma venda hipotética de: R$ 100.000,00.
Isso elimina a possibilidade da empresa utilizar temporariamente recursos que correspondem aos impostos.
Para o governo, uma das vantagens é reduzir a inadimplência e determinados tipos de fraude tributária. Para as empresas, entretanto, existe um ponto que merece atenção: o capital de giro.
Empresas acostumadas a receber integralmente pelas vendas e recolher tributos posteriormente precisarão analisar como a separação automática pode afetar sua disponibilidade financeira.
A reforma tributária possui uma transição longa justamente para evitar uma substituição abrupta do sistema atual.
Veja na tabela abaixo, como funciona o cronograma de transição:
|
Ano |
O que acontece na Reforma Tributária |
Principais mudanças |
|
2026 |
Início dos testes |
Começa a fase operacional do novo sistema. A CBS terá alíquota de teste de 0,9% e o IBS de 0,1%. O foco será a adaptação de documentos fiscais, ERPs, cadastros e processos. |
|
2027 |
CBS entra efetivamente em funcionamento |
PIS e COFINS são extintos e substituídos pela CBS. Começa também a cobrança do Imposto Seletivo. As alíquotas do IPI são reduzidas a zero, ressalvadas as exceções relacionadas à Zona Franca de Manaus. O IBS permanece em 0,1%. |
|
2028 |
Continuidade da adaptação |
A CBS já estará em funcionamento, enquanto ICMS e ISS continuam existindo. O IBS permanece em fase inicial, preparando empresas e governos para a substituição gradual dos tributos estaduais e municipais. |
|
2029 |
Início da substituição de ICMS e ISS |
Começa a redução gradual de ICMS e ISS. A proporção será de 10% do IBS e 90% das alíquotas de ICMS e ISS previstas para a transição. |
|
2030 |
Avanço da transição |
A participação do IBS aumenta para 20%, enquanto ICMS e ISS passam para 80% das alíquotas de referência utilizadas na transição. |
|
2031 |
IBS ganha maior participação |
O IBS avança para 30%, enquanto ICMS e ISS ficam em 70%. Empresas continuam convivendo simultaneamente com elementos dos dois sistemas tributários. |
|
2032 |
Último ano antes da substituição integral |
O IBS chega a 40%, enquanto ICMS e ISS ficam em 60%. É a última etapa da transição antes da extinção dos dois tributos. |
|
2033 |
Novo sistema integral |
ICMS e ISS são extintos e o IBS passa a funcionar integralmente. O novo modelo de tributação sobre o consumo, baseado principalmente em CBS + IBS, estará plenamente implementado. |
O Simples Nacional não será extinto pela Reforma Tributária, ou seja, microempresas e empresas de pequeno porte poderão continuar utilizando o regime. Entretanto, existe uma mudança extremamente relevante.
A partir de 2027, empresas do Simples poderão trabalhar basicamente de duas formas em relação à CBS e ao IBS:
Esse segundo modelo vem sendo chamado informalmente de Simples Nacional híbrido.
Imagine uma empresa enquadrada no Simples Nacional. Ela poderá continuar utilizando normalmente o regime para os demais tributos abrangidos, mas optar por recolher CBS e IBS separadamente, de acordo com as regras do regime regular.
Essa escolha é especialmente relevante por causa do sistema de créditos tributários. De forma simplificada:
Essa decisão pode ter maior impacto para empresas B2B (business to business), que vendem produtos ou serviços para outras empresas. Isso porque o tratamento dos créditos de CBS e IBS pode influenciar tanto a carga tributária da empresa quanto os créditos que seus clientes poderão aproveitar, conforme as regras previstas na legislação.
Depende. Não é correto afirmar que todas as empresas pagarão mais, assim como não é possível afirmar que todas pagarão menos.
O impacto depende de fatores como:
Empresas do segmento de comércio, por exemplo, podem experimentar um impacto totalmente diferente de negócios intensivos em mão de obra.
Por isso, comparar simplesmente as alíquotas atuais com uma possível alíquota de IVA próxima de 26,5%, por exemplo, pode produzir uma conclusão errada.
No novo sistema é necessário considerar os créditos. A comparação correta deve analisar a carga tributária líquida efetiva, e não apenas a alíquota nominal da venda.
Esperar 2033 para começar a adaptação seria um grande erro, e certamente custaria muito caro para as empresas.
Na realidade, o processo de transição já começou e uma preparação adequada precisa envolver pelo menos os seguintes pontos.
1.Mapear produtos e serviços: A empresa precisa identificar exatamente quais bens e serviços comercializa.
Isso permitirá descobrir:
Um cadastro incorreto pode significar tributação incorreta.
2.Revisar fornecedores: No novo modelo, a cadeia de fornecedores ganha ainda mais importância. É necessário descobrir quais aquisições gerarão créditos e qual será o impacto desses créditos na carga tributária efetiva da empresa.
A política de compras pode, inclusive, passar a incorporar critérios tributários.
3.Conhecer o perfil dos clientes: a sua empresa vende principalmente para pessoas físicas ou empresas? Essa diferença pode ser decisiva.
Esse fator será particularmente importante para empresas do Simples Nacional que precisam decidir entre manter CBS/IBS dentro do regime ou utilizar o modelo híbrido.
4.Atualizar sistemas e ERP: A reforma tributária é também uma enorme transformação tecnológica. Sistemas precisam estar preparados para trabalhar com:
Empresas que utilizam sistemas antigos precisam verificar com seus fornecedores de software se as atualizações necessárias já estão disponíveis.
5.Revisar contratos: Contratos de longo prazo podem atravessar diferentes etapas da transição.
Imagine um contrato assinado em 2026 com vigência até 2030. Durante esse período, a estrutura tributária pode mudar significativamente.
Por isso, cláusulas relacionadas a: preço, reajustes, tributos e repasse de alterações tributárias merecem revisão jurídica e financeira.
6.Simular a carga tributária futura: Uma das tarefas mais importantes é comparar cenários. A empresa deve estimar: carga atual x carga futura.
Mas essa comparação não pode considerar apenas alíquotas. É preciso incluir:
Empresas que só perceberem o impacto depois da implantação correm o risco de perder margem. A precificação precisa considerar o efeito tributário líquido de cada produto ou serviço.
8.Preparar o fluxo de caixa para o split payment: As empresas também precisam simular e entender quanto efetivamente chegará à conta bancária depois da separação automática dos tributos.
Esse exercício ajudará a calcular uma necessidade futura de reforço no capital de giro.
9.Treinar as equipes: A Reforma Tributária não afeta somente o departamento fiscal. Ela envolve também, contabilidade, financeiro, compras, vendas, jurídico, tecnologia e diretoria.
Portanto, não tenha dúvidas, investir na capacitação das equipes será um item fundamental.
Embora a reforma tributária seja frequentemente discutida sob a perspectiva empresarial, investidores também precisam acompanhar seus efeitos.
As empresas listadas em bolsa podem experimentar impactos diferentes dependendo do setor. Entre os pontos que investidores precisam observar estão:
Setores com cadeias longas e grande volume de insumos podem sentir efeitos diferentes daqueles intensivos em mão de obra.
Por isso, durante os próximos anos, relatórios de resultados, apresentações de companhias e demonstrações financeiras podem começar a trazer informações cada vez mais relevantes sobre a adaptação ao novo sistema.
Para o investidor fundamentalista, a reforma tributária passa a fazer parte da análise do ambiente competitivo das empresas brasileiras.
A Reforma Tributária representa uma mudança estrutural na tributação sobre o consumo no Brasil. A transição para CBS, IBS e Imposto Seletivo ocorrerá gradualmente até 2033, exigindo adaptações em sistemas, processos fiscais, formação de preços e planejamento financeiro.
Para as empresas, 2026 já é um período importante de adequação às novas obrigações e preparação para as etapas seguintes.
Para os investidores, acompanhar os impactos da reforma pode ajudar a compreender mudanças na carga tributária, nas margens, no capital de giro e na competitividade das companhias.
Como a regulamentação e a implementação operacional continuam avançando, é importante acompanhar as normas e os cronogramas divulgados pela Receita Federal, pelo Ministério da Fazenda e pelo Comitê Gestor do IBS.
Investidor10: Sua plataforma de análise de investimentos, gestão de carteira, acompanhamento de dividendos e apoio ao Imposto de Renda.

Entre com sua conta social ou e-mail
 Cadastre sua conta
Já tem uma conta? Entrar
 PRO
 Melhor Gerenciador de Carteiras do Mundo
 Integração com a B3
 Análise Inteligente de Carteira
 Ferramenta de IRPF
 Preço Justo com método Graham e Bazin
 Relatórios e Carteiras Recomendadas
 Todos os cursos liberados
 E muito mais...

Olá! Você pode nos ajudar respondendo apenas 2 perguntinhas?

Oba! Que ótimo saber que você curte nosso trabalho!
Já que você é um investidor Buy And Hold e adora nossa plataforma, gostaria de te apresentar uma solução que vai turbinar o retorno de seus investimentos! Topa?
