
 Taesa
 Agenda de Dividendos
 Radar do Dividendo Inteligente
 Carteiras Recomendadas
 Comparador de Ativos
 As Ações Mais Buscadas
 Guia do Iniciante
IBOV decola com bancões no final de setembro e rende 5% ao mês; BBAS3 bate R$ 23
O setor bancário foi um dos grandes responsáveis pelo fechamento com chave de ouro ao IBOV no período.


🚨 O otimismo que cercava os dividendos do Banco do Brasil (BBAS3) no início de 2025 está sendo substituído por um cenário de cautela.
Após um primeiro trimestre abaixo das expectativas, grandes instituições financeiras revisaram suas estimativas e colocaram em dúvida a capacidade da estatal de manter seu plano original de distribuição de lucros aos acionistas.
No começo do ano, o BB divulgou um guidance que previa um payout — percentual do lucro destinado aos dividendos — entre 40% e 45%.
Era uma meta mais flexível do que a de 2024, quando a instituição indicava distribuição de 45%, mas ainda assim sinalizava compromisso com retorno aos acionistas.
No entanto, o lucro líquido do primeiro trimestre foi de R$ 7 bilhões, bem abaixo dos R$ 9 bilhões esperados.
O ROE (retorno sobre o patrimônio líquido) caiu para 16,7% e os níveis de inadimplência, especialmente no crédito rural, dispararam. Diante disso, analistas começaram a revisar seus modelos.
O JPMorgan foi um dos primeiros a acender o alerta. Em relatório recente, o banco afirmou que o payout atual pode se tornar insustentável diante da pressão sobre o capital e da necessidade de preservar a capacidade de expansão da carteira de crédito. A projeção de distribuição caiu para 30%, contra a faixa oficial de 40% a 45%.
O Itaú BBA seguiu a mesma linha, cortando seu dividend yield estimado para 6%, abaixo dos patamares históricos da estatal.
A instituição também projeta um payout de 30%, sinalizando que o atual cenário de incerteza pode levar o BB a conter o ímpeto distributivo.
O próprio Banco do Brasil já admite que o guidance pode ser revisto. Segundo o Goldman Sachs, que consultou a administração da companhia, a distribuição de dividendos não deve comprometer o crescimento da carteira de crédito.
A depender da evolução dos resultados operacionais, o índice de payout atual poderá ser ajustado.
➡️ Leia mais: Juros, agro e eleições: os riscos que mantêm BB (BBAS3) fora do radar do JPMorgan
Apesar do recuo nas projeções, alguns analistas mantêm uma visão positiva. O banco Safra, por exemplo, continua recomendando a compra das ações do BBAS3.
Segundo a instituição, a estrutura de funding do banco é sólida, o ROE deve voltar para acima de 20% em 2025, e os dividendos seguem atrativos.
A estimativa do Safra é de um dividend yield de 11,3% — o que, mesmo com os desafios, continua acima da média do setor.
A leitura do banco é que os impactos do cenário mais desafiador para o agronegócio são pontuais e estão sendo monitorados de perto.
➡️ Leia mais: Vale (VALE3) se aproxima da mínima do ano na B3: Veja o que diz a empresa
💲 A recente desvalorização das ações, que acumulam queda de 26% no ano, reacendeu o debate: trata-se de um exagero do mercado ou de uma correção justificada?
Para Régis Chinchila, analista da Terra Investimentos, o mercado pode ter reagido com exagero. Segundo ele, os fundamentos do banco permanecem sólidos e a atual precificação pode refletir mais o medo de curto prazo do que uma real deterioração estrutural.
“Historicamente, o BB tem resiliência em ciclos econômicos adversos e continua gerando resultados recorrentes mesmo sob pressão”, aponta.
Por outro lado, o JPMorgan mantém uma postura mais cética. Apesar de estimar um potencial de valorização de 28%, com preço-alvo revisado para R$ 28, o banco reitera recomendação neutra, citando o tempo necessário para resolver os problemas na carteira de crédito rural como fator de risco.
A sustentabilidade dos dividendos do Banco do Brasil está, de fato, sob teste. O resultado do segundo trimestre e os próximos movimentos do banco em relação à sua carteira de crédito serão cruciais para definir se o BB continuará sendo uma das ações favoritas dos investidores em busca de renda passiva — ou se o momento pede cautela.

O setor bancário foi um dos grandes responsáveis pelo fechamento com chave de ouro ao IBOV no período.
Caso vença as Eleições 2026, o filho do ex-presidente Jair Bolsonaro terá o poder sobre o banco estatal.
Enquanto o trade eleitoral favorece ações, o mercado vê uma recuperação mais lenta dos resultados do BB.
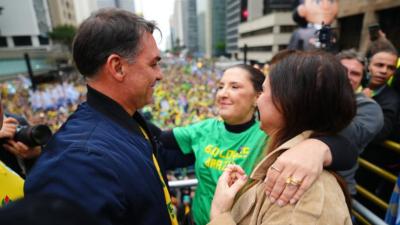
Já a privatização da Caixa foi descartada pela coordenadora da equipe econômica de Flávio.
Funcionários do BB e da Caixa aderiram à greve por tempo indeterminado em meio a impasse nas negociações trabalhistas.
O Banco Patagonia, braço do BB na Argentina, fechou a compra de 28 agências de um dos seus principais rivais.
O banco atualizou para R$ 0,105 por ação o valor da remuneração complementar referente ao segundo trimestre de 2026.
Com pesquisas eleitorais mostrando disputa apertada entre Lula e Flávio Bolsonaro, as ações do Banco do Brasil disparam na bolsa.

Entre com sua conta social ou e-mail
 Cadastre sua conta
Já tem uma conta? Entrar
 PRO
 Melhor Gerenciador de Carteiras do Mundo
 Integração com a B3
 Análise Inteligente de Carteira
 Ferramenta de IRPF
 Preço Justo com método Graham e Bazin
 Relatórios e Carteiras Recomendadas
 Todos os cursos liberados
 E muito mais...

Olá! Você pode nos ajudar respondendo apenas 2 perguntinhas?

Oba! Que ótimo saber que você curte nosso trabalho!
Já que você é um investidor Buy And Hold e adora nossa plataforma, gostaria de te apresentar uma solução que vai turbinar o retorno de seus investimentos! Topa?