
 Taesa
 Agenda de Dividendos
 Radar do Dividendo Inteligente
 Carteiras Recomendadas
 Comparador de Ativos
 As Ações Mais Buscadas
 Guia do Iniciante
Grandes investidores do Brasil: histórias e estratégias para se inspirar
Conheça 6 investidores que construíram patrimônio na bolsa brasileira: estratégias, carteiras e filosofias.
Publicado em 05/08/2026


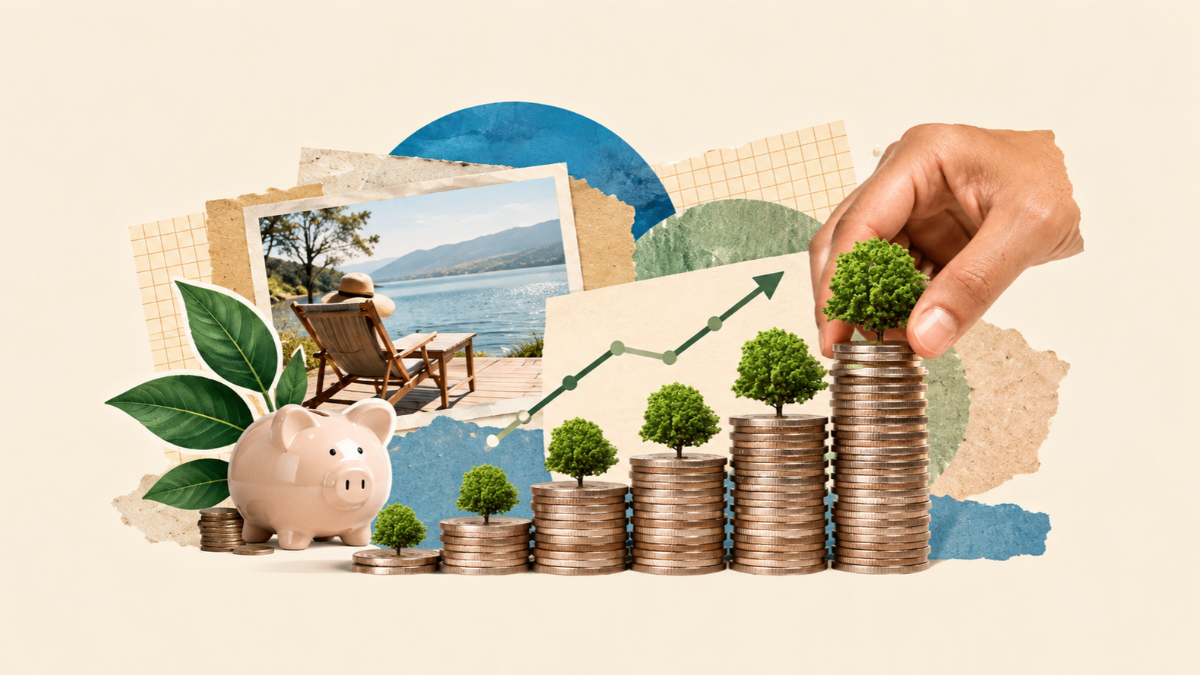
A previdência privada, também chamada de previdência complementar, é um investimento de longo prazo feito por iniciativa própria. Diferentemente do INSS, a adesão é voluntária e o valor acumulado depende dos aportes e do rendimento do plano.
Não há garantia de que renda mais que outros investimentos. O resultado depende das taxas cobradas, da gestão e dos ativos em que o dinheiro é aplicado.
O dinheiro aplicado na previdência vai para fundos de investimento criados especialmente para esse fim, conhecidos como FIEs. Cada fundo tem uma política de investimento, que pode ser mais conservadora, com foco em renda fixa, ou mais arrojada, com parte em ações.
O plano tem duas fases:
Na renda mensal, existem modalidades como renda vitalícia, renda por prazo determinado e renda com reversão a beneficiários. As condições variam conforme o plano contratado.
Uma vantagem da previdência é que ela não sofre o come-cotas, a cobrança semestral de imposto de renda que existe em muitos fundos. O imposto só é pago no resgate ou no recebimento da renda.
Os dois são os principais tipos de plano de previdência aberta. A diferença está no tratamento do Imposto de Renda, tanto na entrada quanto no resgate.
No PGBL (Plano Gerador de Benefício Livre), as contribuições podem ser deduzidas da base de cálculo do Imposto de Renda, até o limite de 12% da renda bruta tributável anual. Para isso, o investidor precisa fazer a declaração completa e contribuir para o INSS ou para um regime próprio de previdência.
Em troca, no resgate ou no recebimento da renda, o imposto incide sobre o valor total: aportes mais rendimentos. Na prática, o PGBL adia o pagamento do imposto, em vez de eliminá-lo.
No VGBL (Vida Gerador de Benefício Livre), não há dedução na declaração anual. Por outro lado, no resgate, o imposto incide apenas sobre os rendimentos.
Por isso, o VGBL costuma ser usado por quem faz a declaração simplificada, por quem é isento ou por quem já atingiu o limite de 12% no PGBL.
|
|
PGBL |
VGBL |
|---|---|---|
|
Dedução no IR |
Até 12% da renda bruta tributável |
Não há |
|
Para quem costuma fazer sentido |
Quem faz a declaração completa |
Quem faz a declaração simplificada ou já usa todo o limite do PGBL |
|
Base do IR no resgate |
Valor total (aportes + rendimentos) |
Apenas os rendimentos |
|
IOF sobre aportes |
Não há |
5% sobre o que passar de R$ 600 mil por ano |
Muitos investidores combinam os dois: usam o PGBL até o limite de dedução e direcionam os aportes extras para o VGBL.
Além do tipo de plano, o investidor escolhe entre duas tabelas de Imposto de Renda: a progressiva e a regressiva.
Segue as mesmas faixas do Imposto de Renda da pessoa física, com alíquotas de 0% a 27,5%. No resgate, há uma retenção de 15% na fonte, e o valor é ajustado na declaração anual, podendo gerar restituição ou imposto a pagar.
No recebimento de renda mensal, o desconto segue a tabela mensal do IR vigente. Essa opção costuma fazer mais sentido para quem espera ter renda baixa na aposentadoria ou pretende resgatar em prazo curto.
A alíquota cai conforme o tempo que cada aporte fica aplicado no plano, e o imposto é definitivo, sem ajuste na declaração:
|
Prazo de cada aporte |
Alíquota de IR |
|---|---|
|
Até 2 anos |
35% |
|
De 2 a 4 anos |
30% |
|
De 4 a 6 anos |
25% |
|
De 6 a 8 anos |
20% |
|
De 8 a 10 anos |
15% |
|
Acima de 10 anos |
10% |
O prazo é contado separadamente para cada aporte. Por isso, mesmo em um plano antigo, os aportes recentes ainda estarão nas faixas mais altas.
Escolha da tabela no resgate. Com a Lei 14.803/2024, o investidor não precisa mais escolher a tabela na contratação. A decisão pode ser tomada até o primeiro resgate ou o início do recebimento do benefício, e continua sendo irretratável.
IOF sobre grandes aportes no VGBL. Desde 1º de janeiro de 2026, aportes em VGBL que somem mais de R$ 600 mil por ano, considerando todas as seguradoras, pagam IOF de 5% sobre o valor excedente. Abaixo desse limite, não há cobrança.
Mudanças no IR da pessoa física. A ampliação da faixa de isenção do Imposto de Renda também afeta quem opta pela tabela progressiva, especialmente no recebimento de renda mensal. Vale conferir a tabela vigente no momento do resgate.
As taxas fazem grande diferença no resultado final, porque incidem durante muitos anos.
Antes de contratar, compare as taxas e o histórico de rentabilidade do fundo com outros investimentos de prazo e risco parecidos.
Se o plano não estiver rendendo como esperado ou tiver taxas altas, é possível transferir os recursos para outro plano, na mesma instituição ou em outra. Essa operação se chama portabilidade.
Na portabilidade, o dinheiro passa direto de um plano para o outro, sem incidência de Imposto de Renda, e o prazo dos aportes na tabela regressiva é mantido. Ela só pode ser feita entre planos do mesmo tipo, de PGBL para PGBL ou de VGBL para VGBL.
O titular pode indicar livremente os beneficiários que receberão os recursos em caso de morte. Se ninguém for indicado, o valor vai para os herdeiros legais, conforme o Código Civil.
Como o valor não entra no inventário, os beneficiários costumam receber o dinheiro mais rapidamente. Além disso, o Supremo Tribunal Federal decidiu que não incide ITCMD, o imposto estadual sobre herança, sobre os valores de PGBL e VGBL transmitidos aos beneficiários.
A previdência aberta pode ser contratada por qualquer pessoa, em bancos, seguradoras e corretoras. PGBL e VGBL fazem parte desse segmento, que é fiscalizado pela Susep.
A previdência fechada, conhecida como fundo de pensão, é oferecida por empresas, órgãos públicos ou associações apenas aos seus funcionários ou associados. Em muitos casos, o empregador também contribui, o que pode tornar o plano bastante vantajoso. Esse segmento é fiscalizado pela Previc.
Como é um investimento de longo prazo, a previdência não substitui a reserva de emergência, que deve ficar em aplicações de resgate rápido.
A previdência privada pode ser uma ferramenta útil para complementar a aposentadoria, reduzir o imposto no presente, no caso do PGBL, e facilitar o planejamento sucessório. Mas os benefícios dependem do tipo de plano, da tabela de IR, das taxas e do tempo de permanência.
As regras recentes, como a escolha da tabela no resgate e o IOF sobre grandes aportes no VGBL, mudaram parte desse planejamento. Comparar com calma e revisar o plano ao longo do tempo ajuda a tirar o melhor proveito do investimento e a construir renda para o futuro.
Você sabe para onde vai seu dinheiro todos os meses?
Com o Gerenciador Financeiro do Investidor10, você acompanha seus gastos, identifica suas principais despesas e organiza suas finanças em um só lugar.
👉 Crie sua conta gratuita e tenha mais controle sobre seu dinheiro.

Entre com sua conta social ou e-mail
 Cadastre sua conta
Já tem uma conta? Entrar
 PRO
 Melhor Gerenciador de Carteiras do Mundo
 Integração com a B3
 Análise Inteligente de Carteira
 Ferramenta de IRPF
 Preço Justo com método Graham e Bazin
 Relatórios e Carteiras Recomendadas
 Todos os cursos liberados
 E muito mais...

Olá! Você pode nos ajudar respondendo apenas 2 perguntinhas?

Oba! Que ótimo saber que você curte nosso trabalho!
Já que você é um investidor Buy And Hold e adora nossa plataforma, gostaria de te apresentar uma solução que vai turbinar o retorno de seus investimentos! Topa?