Escolher o melhor banco do Brasil não é uma tarefa simples. Enquanto algumas pessoas priorizam um aplicativo fácil de utilizar e uma conta sem tarifas, outras procuram atendimento especializado, cartões premium, crédito, investimentos ou uma instituição que concentre praticamente toda a sua vida financeira.
Para ajudar nessa comparação, a Forbes publicou em abril o ranking World’s Best Banks 2026. No Brasil, dez instituições financeiras foram selecionadas a partir da avaliação dos próprios clientes.
E o resultado mostra uma combinação interessante entre bancos digitais, instituições tradicionais, banco de investimentos, cooperativa de crédito e até mesmo um banco de desenvolvimento regional. Confira!
Quais são os melhores bancos do Brasil?
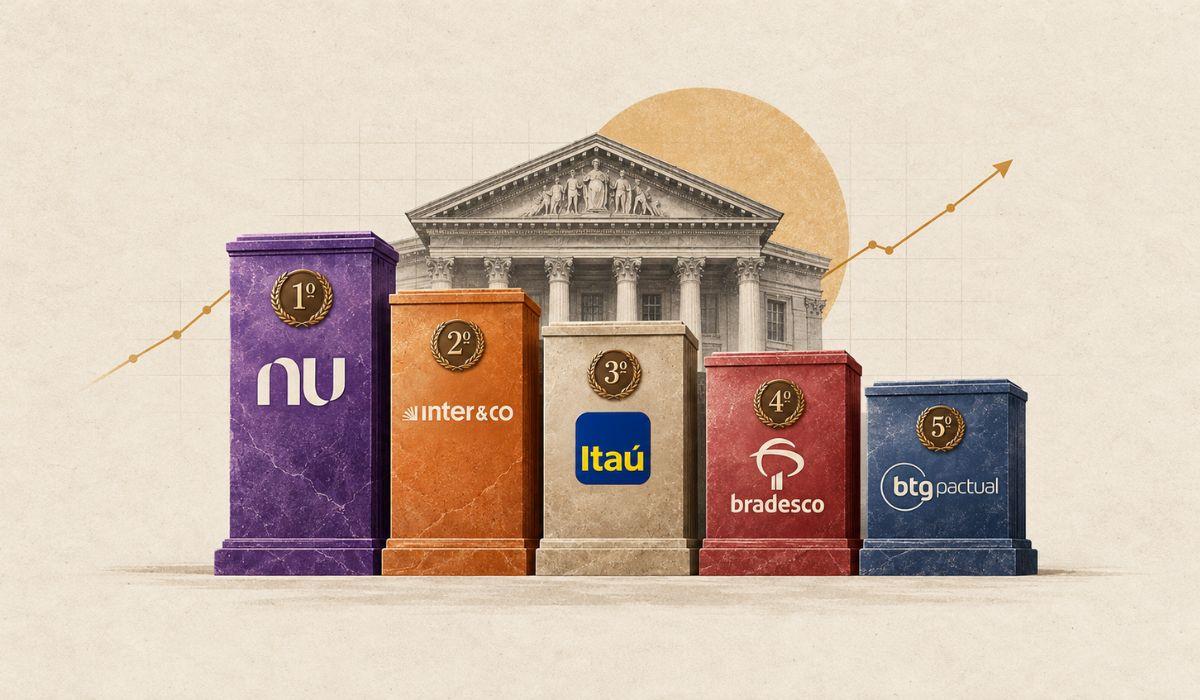
Segundo a Forbes, os 10 melhores bancos do Brasil em 2026 são:
|
Posição
|
Banco
|
|
1º
|
Nubank
|
|
2º
|
Inter&Co
|
|
3º
|
Itaú Unibanco
|
|
4º
|
Bradesco
|
|
5º
|
BTG Pactual
|
|
6º
|
Sicredi
|
|
7º
|
C6 Bank
|
|
8º
|
Santander
|
|
9º
|
Banco do Nordeste
|
|
10º
|
Banco Sofisa
|
A pesquisa considerou aspectos como confiabilidade, condições oferecidas aos clientes, atendimento, serviços digitais e qualidade da assessoria financeira.
Mas o que explica a presença de cada instituição na lista? E, principalmente, qual delas pode fazer mais sentido para cada perfil de cliente? Isso é o que veremos ao longo dos próximos tópicos.
Qual é o melhor banco do Brasil em 2026?
De acordo com o ranking World’s Best Banks 2026, da Forbes, o Nubank (ROXO34) é o melhor banco do Brasil em 2026 na avaliação dos consumidores pesquisados.
O banco digital aparece à frente de Inter&Co (INTR) e Itaú Unibanco (ITUB3), que completam as três primeiras posições. É importante, porém, entender exatamente o significado dessa classificação.
- A pesquisa da Forbes não determina qual banco possui o maior lucro, maior patrimônio, menor risco ou melhores investimentos.
O levantamento procura medir principalmente a percepção dos clientes em relação à experiência que possuem com cada instituição.
Para produzir a oitava edição anual da lista, a Forbes ouviu clientes entre outubro e novembro de 2025, perguntando sobre seu nível de satisfação e sobre a probabilidade de recomendarem suas instituições financeiras.
Os bancos foram avaliados considerando cinco critérios:
- Confiabilidade: Percepção sobre a estabilidade e confiança na instituição;
- Termos e condições: Incluindo taxas e tarifas;
- Atendimento ao cliente: Considerando espera e capacidade de resolução dos problemas;
- Serviços digitais: Principalmente facilidade de utilização de aplicativos e serviços online;
- Assessoria financeira: Qualidade da orientação oferecida aos clientes.
Entre esses critérios, confiabilidade, experiência digital e atendimento apareceram como fatores especialmente relevantes para os entrevistados.
Portanto, dizer que o Nubank aparece como o melhor banco brasileiro nesse ranking significa que ele obteve a melhor colocação dentro da metodologia utilizada pela Forbes.
Dependendo das necessidades do cliente, outra instituição da lista pode apresentar características mais adequadas.
Quais são os 10 melhores bancos do Brasil em 2026?
O ranking brasileiro da Forbes apresenta instituições bastante diferentes entre si.
Há bancos essencialmente digitais, grandes conglomerados financeiros tradicionais, cooperativas e instituições com forte especialização em investimentos.
Confira cada uma delas.
1. Nubank
O Nubank (ROXO34) ficou em primeiro lugar entre os melhores bancos do Brasil em 2026, segundo a Forbes.
Fundado em 2013, o Nubank foi um dos principais responsáveis por acelerar a transformação digital do mercado bancário brasileiro.
A empresa inicialmente ganhou espaço oferecendo cartão de crédito administrado diretamente pelo aplicativo e sem a estrutura tradicional de agências.
Posteriormente, ampliou sua operação e passou a oferecer conta digital, empréstimos, investimentos, seguros e diferentes serviços financeiros.
Na época da publicação do ranking da Forbes, o Nubank já havia ultrapassado a marca de 112 milhões de clientes no Brasil citada pelo levantamento.
Desde então, sua base continuou avançando. No segundo trimestre de 2026, a Nu Holdings informou possuir 139 milhões de clientes globalmente, sendo quase 118 milhões somente no Brasil. A instituição também informou que sua taxa mensal de clientes ativos no país havia ultrapassado 86%.
A enorme escala ajuda a explicar a importância do Nubank no mercado financeiro brasileiro. Entre os fatores normalmente associados à proposta da instituição estão:
- Experiência predominantemente digital;
- Conta administrada pelo aplicativo;
- Cartões de crédito;
- Empréstimos;
- Investimentos;
- Seguros;
- Produtos para pessoas jurídicas;
- Integração crescente de diferentes serviços dentro do aplicativo.
Outro ponto relevante é que o Nubank nasceu sem depender da tradicional rede física de agências.
Isso permitiu que a instituição desenvolvesse sua experiência desde o início ao redor do smartphone.
Ao mesmo tempo, esse modelo significa que consumidores que valorizam atendimento presencial podem encontrar propostas mais adequadas em bancos tradicionais ou cooperativas.
No aspecto financeiro, a companhia também atingiu escala relevante.
No segundo trimestre de 2026, a Nu Holdings ultrapassou pela primeira vez US$ 1 bilhão de lucro líquido trimestral, segundo dados divulgados pela própria companhia.
O primeiro lugar da Forbes, portanto, simboliza também como os bancos digitais deixaram de ocupar apenas um nicho do mercado brasileiro e passaram a competir diretamente pela preferência dos consumidores.
2. Inter&Co
Na segunda posição do ranking aparece o Inter&Co (INTR), controlador do Banco Inter.
Apesar de hoje ser conhecido principalmente como banco digital, sua história começou muito antes da popularização das fintechs brasileiras.
A instituição foi criada em 1994, originalmente como Banco Intermedium, concentrando suas atividades principalmente em operações de crédito.
A transformação ganhou velocidade a partir da década passada, quando o banco passou a apostar em uma estrutura digital.
Desde então, a empresa expandiu significativamente sua base de clientes e desenvolveu aquilo que chama de Super App, reunindo serviços bancários e não bancários em uma mesma plataforma.
No encerramento de 2025, o Inter possuía 43,1 milhões de clientes, segundo os números citados pela Forbes.
Ao longo de 2026, a expansão continuou. No primeiro trimestre, a plataforma ultrapassou 44 milhões de clientes e registrou lucro líquido de R$ 395 milhões.
Já no segundo trimestre, a instituição informou possuir mais de 45 milhões de clientes e reportou lucro líquido trimestral de R$ 421 milhões, crescimento de 34% em relação ao mesmo período do ano anterior.
O ecossistema disponibilizado pelo Inter inclui, entre outros serviços:
- Conta digital;
- Cartões;
- Crédito;
- Investimentos;
- Seguros;
- Serviços internacionais;
- Marketplace;
- Programa de benefícios.
A instituição também vem ampliando sua atuação entre consumidores de maior renda.
Em junho de 2026, informou ter alcançado 1 milhão de clientes nos segmentos One, Prime e Win, reforçando sua estratégia de disputar também consumidores que anteriormente concentravam seus recursos em bancos tradicionais e plataformas de investimento.
Assim como acontece com o Nubank, a experiência digital ocupa posição central na estratégia do Inter.
Sua segunda colocação reforça justamente uma das conclusões mais interessantes do levantamento da Forbes: os dois primeiros lugares do ranking brasileiro pertencem a instituições que cresceram apoiadas principalmente no modelo digital.
3. Itaú Unibanco
O Itaú Unibanco (ITUB3) ocupa a terceira posição e é o banco tradicional mais bem colocado no ranking da Forbes em 2026.
A instituição como existe atualmente é resultado da fusão entre Itaú e Unibanco, anunciada em 2008.
O Unibanco, por sua vez, possui origem na história da família Moreira Salles, enquanto o Itaú construiu sua trajetória por meio de uma série de expansões e incorporações ao longo do século XX.
Atualmente, o Itaú é uma das maiores instituições financeiras da América Latina. Sua presença abrange diferentes segmentos, oferecendo serviços para:
- Pessoas físicas;
- Empresas;
- Clientes de alta renda;
- Grandes corporações;
- Investidores;
- Operações de banco de investimento;
- Gestão de recursos;
- Seguros;
- Cartões e meios de pagamento.
Uma das vantagens competitivas do Itaú está justamente nessa amplitude. Enquanto bancos digitais nasceram concentrados no aplicativo, o Itaú precisou transformar uma gigantesca operação tradicional em um ecossistema cada vez mais digital.
A companhia continuou apresentando forte geração de resultados. O Itaú encerrou 2025 com lucro líquido recorrente de R$ 46,8 bilhões, após registrar R$ 12,3 bilhões somente no quarto trimestre.
Além disso, a instituição mantém presença relevante no mercado de investimentos por meio do Itaú Investimentos e possui estruturas voltadas para clientes de diferentes níveis patrimoniais.
Sua terceira posição é especialmente relevante por mostrar que a digitalização bancária não necessariamente eliminou a vantagem competitiva dos grandes bancos tradicionais.
Instituições como o Itaú combinaram sua extensa base de clientes, estrutura de crédito e relacionamento com uma estratégia cada vez mais orientada aos canais digitais.
Para investidores, vale lembrar também que o Itaú Unibanco é uma companhia listada na B3, com ações negociadas pelos códigos ITUB3 e ITUB4.
4. Bradesco
O Bradesco (BBDC4) ocupa o quarto lugar na lista dos melhores bancos brasileiros da Forbes em 2026.
Fundado em 1943, o banco construiu uma das maiores redes financeiras do país e durante décadas esteve diretamente associado à expansão das agências bancárias pelo território brasileiro.
Assim como outros bancos tradicionais, entretanto, sua operação mudou significativamente com a digitalização dos serviços financeiros.
Hoje, grande parte das operações dos clientes pode ser realizada através dos canais digitais. Ao mesmo tempo, o Bradesco mantém uma estrutura ampla de atendimento e oferece produtos destinados a diversos segmentos.
Entre seus principais negócios estão:
- Contas bancárias;
- Crédito;
- Cartões;
- Seguros;
- Previdência;
- Investimentos;
- Serviços para empresas;
- Gestão de patrimônio;
- Operações para grandes companhias.
A diversidade é especialmente significativa porque o grupo possui forte presença também no mercado de seguros.
No mercado de capitais, as ações do Bradesco são negociadas na B3 através dos códigos BBDC3 e BBDC4.
A presença do Bradesco entre os quatro primeiros da pesquisa demonstra que, apesar do forte avanço das fintechs, grandes bancos tradicionais continuam possuindo elevado reconhecimento e relacionamento com seus clientes.
Para quem procura um banco, entretanto, é importante comparar as condições dos produtos realmente utilizados.
Tarifas, benefícios de cartões, condições de crédito, acesso a assessoria e investimentos podem variar consideravelmente conforme o relacionamento e segmento de cada consumidor.
5. BTG Pactual
O BTG Pactual (BPAC11) aparece na quinta colocação, trazendo um perfil bastante diferente dos bancos que lideram a lista.
Historicamente associado a banco de investimentos, gestão de patrimônio e operações voltadas para empresas e grandes investidores, o BTG ampliou sua presença no varejo financeiro nos últimos anos.
O banco passou a disputar diretamente investidores pessoas físicas através da sua plataforma de investimentos e ampliou a oferta de produtos bancários.
Hoje, sua atuação inclui áreas como:
- Investment banking;
- Corporate lending;
- Sales & trading;
- Gestão de recursos;
- Wealth management;
- Investimentos para pessoas físicas;
- Serviços bancários;
- Crédito.
Essa característica faz com que o BTG tenha um posicionamento diferenciado dentro da lista.
Enquanto algumas instituições nasceram com foco no grande público, o banco possui forte histórico ligado ao mercado de capitais e aos clientes de maior patrimônio.
Para investidores, o nome também é bastante conhecido na bolsa. As units do BTG Pactual são negociadas na B3 pelo ticker BPAC11.
A instituição continuou divulgando resultados referentes às suas operações em 2026, com a página de Relações com Investidores disponibilizando os materiais referentes ao primeiro e segundo trimestres do ano.
Quem considera utilizar o BTG deve observar principalmente sua oferta de investimentos e serviços financeiros, comparando custos, produtos e nível de atendimento com outras corretoras e bancos.
6. Sicredi
A sexta colocação traz uma instituição com estrutura diferente dos bancos convencionais.
O Sicredi é um sistema de cooperativas de crédito.
Isso significa que o cliente pode se tornar associado da cooperativa, participando de um modelo no qual os próprios associados são também proprietários da instituição.
Essa estrutura gera algumas particularidades. Dependendo da cooperativa e das regras aplicáveis, os associados podem participar de assembleias e dos resultados do negócio.
Ao mesmo tempo, o Sicredi oferece grande parte dos serviços encontrados em bancos convencionais, como:
- Conta corrente;
- Cartões;
- Crédito;
- Financiamentos;
- Investimentos;
- Seguros;
- Previdência;
- Serviços para empresas;
- Soluções para produtores rurais.
O modelo possui forte presença em municípios do interior, no agronegócio e entre pequenas empresas.
Em fevereiro de 2026, o Sicredi atingiu 10 milhões de associados no Brasil. Apenas cinco anos antes, eram aproximadamente 5 milhões.
A expansão continuou durante o ano. Em julho de 2026, o sistema ultrapassou R$ 500 bilhões em ativos totais e alcançou aproximadamente 10,5 milhões de associados.
A área de investimentos também ganhou escala relevante. Em junho, o Sicredi informou ter alcançado uma carteira de R$ 300 bilhões em investimentos, incluindo fundos, previdência, renda variável, depósitos a prazo, LCA, LCI e poupança.
Para o consumidor, uma das principais diferenças em relação aos grandes bancos nacionais está justamente na estrutura cooperativa e no relacionamento regional.
As condições podem variar entre cooperativas, portanto o interessado precisa verificar as regras da unidade responsável por sua região.
7. C6 Bank
O C6 Bank ocupa a sétima posição. Trata-se de uma das instituições mais novas entre os dez nomes apresentados pela Forbes.
O banco iniciou sua operação em 2019 e cresceu rapidamente através de uma estratégia essencialmente digital.
Em 2026, o C6 já informava possuir mais de 40 milhões de clientes brasileiros e um portfólio superior a 100 produtos e serviços.
A instituição atua em diferentes áreas, incluindo:
- Conta digital;
- Cartões;
- Empréstimos;
- Financiamento;
- Conta para empresas;
- Investimentos;
- Conta internacional;
- Crédito com garantia;
- Financiamento de veículos.
Um dos diferenciais da estratégia do C6 foi tentar construir desde cedo uma oferta ampla de produtos dentro de uma mesma plataforma.
A companhia também passou por uma expansão financeira significativa. Em 2025, registrou lucro líquido de R$ 2,5 bilhões, segundo informações divulgadas pelo próprio banco, com retorno sobre o patrimônio líquido de 45%.
Em 2026, o banco continuou ampliando sua presença em segmentos que vão desde o consumidor de varejo até clientes de alta renda. Essa diversificação ajuda a explicar por que o C6 pode atender perfis bastante diferentes.
Ainda assim, comparar condições individuais continua sendo essencial, sobretudo em cartões, crédito e investimentos.
8. Santander
O Santander (SANB11) ocupa a oitava posição. Diferentemente das fintechs que cresceram recentemente no país, trata-se de uma instituição integrante de um dos maiores grupos bancários internacionais.
O Santander Brasil possui presença relevante tanto entre pessoas físicas quanto entre empresas.
Seu portfólio inclui:
- Contas;
- Cartões;
- Empréstimos;
- Financiamentos;
- Investimentos;
- Seguros;
- Serviços para empresas;
- Financiamento de veículos;
- Gestão de patrimônio.
A instituição possui ainda atuação relevante no crédito relacionado ao setor automotivo.
Assim como Itaú e Bradesco, o Santander precisou passar por uma intensa digitalização para enfrentar a concorrência dos novos bancos.
Hoje, boa parte das interações pode ser realizada diretamente pelo aplicativo, embora o banco continue mantendo estrutura física de atendimento.
Para investidores, o Santander Brasil também é uma companhia negociada na bolsa. Suas units possuem o ticker SANB11, enquanto SANB3 e SANB4 representam suas ações ordinárias e preferenciais.
Por fazer parte de um grande grupo internacional, o Santander também apresenta uma característica diferente de Itaú e Bradesco, que possuem origem e controle ligados ao mercado brasileiro.
9. Banco do Nordeste
O Banco do Nordeste do Brasil (BNBR3), conhecido como BNB, ocupa a nona posição. Sua presença no ranking chama atenção porque sua função e atuação diferem bastante das instituições digitais e dos grandes bancos privados.
O Banco do Nordeste é uma instituição financeira controlada pelo governo federal e possui como uma de suas principais funções fomentar o desenvolvimento econômico da região Nordeste.
Ele também atua em áreas de Minas Gerais e do Espírito Santo abrangidas por suas políticas de desenvolvimento.
Entre suas atividades estão linhas de financiamento destinadas a:
- Empresas;
- Pequenos negócios;
- Produtores rurais;
- Infraestrutura;
- Agronegócio;
- Projetos de desenvolvimento;
- Microempreendedores.
Um dos instrumentos mais importantes administrados pela instituição é o Fundo Constitucional de Financiamento do Nordeste, o FNE. Além disso, o banco possui programas de microcrédito bastante relevantes.
No segundo trimestre de 2026, o BNB informou ter contratado mais de R$ 21,3 bilhões em operações de crédito, recorde para o período segundo a instituição, com destaque para as operações de microfinanças urbanas e rurais.
Por suas características, comparar o Banco do Nordeste diretamente a uma fintech exige cautela.
A atuação regional e seu papel relacionado ao desenvolvimento econômico fazem com que determinados produtos e linhas de crédito tenham importância muito maior para alguns públicos específicos.
Ainda assim, sua presença entre as dez instituições mais bem avaliadas na pesquisa da Forbes indica uma percepção positiva dos consumidores participantes do levantamento.
10. Banco Sofisa
Fechando o ranking aparece o Banco Sofisa. Apesar de possuir uma marca menos conhecida pelo público geral do que gigantes como Itaú, Santander e Bradesco, o banco possui mais de seis décadas de história.
Para pessoas físicas, sua operação digital é conhecida principalmente através do Sofisa Direto. Um dos focos da instituição é a oferta de produtos de renda fixa.
Entre as alternativas disponibilizadas pelo banco estão títulos como:
- CDBs atrelados ao CDI;
- CDBs prefixados;
- CDBs relacionados à inflação;
- Outros produtos de investimento.
Para empresas, o banco também possui soluções relacionadas a crédito, investimentos, seguros e serviços financeiros.
O Sofisa informa que o Sofisa Direto funciona como um segmento operacional do próprio Banco Sofisa, permitindo aplicações e resgates através da internet.
Essa característica ajuda a entender por que o banco pode aparecer bem colocado mesmo sem possuir a enorme base de clientes dos líderes do ranking.
Uma instituição não precisa necessariamente ser uma das maiores do país para obter boa percepção entre o público que utiliza seus serviços.
Afinal, qual é o melhor banco do Brasil em 2026?
Pelo levantamento divulgado pela Forbes, o Nubank ocupa o primeiro lugar entre os melhores bancos do Brasil em 2026, seguido pelo Inter&Co e pelo Itaú Unibanco.
No entanto, não existe necessariamente um único “melhor banco” para qualquer pessoa.
A melhor escolha depende de fatores como custos, crédito, atendimento, investimentos, cartões, facilidade do aplicativo e necessidade de serviços presenciais.
A lista da Forbes funciona, portanto, como uma boa referência para conhecer as instituições mais bem avaliadas pelos consumidores na pesquisa de 2026. Mas, antes de abrir uma conta, contratar crédito ou investir, compare as condições oferecidas para o seu perfil.
Investidor10: Sua plataforma de análise de investimentos, gestão de carteira, acompanhamento de dividendos e apoio ao Imposto de Renda.
Clique aqui e cadastre-se!


 Taesa
 Agenda de Dividendos
 Radar do Dividendo Inteligente
 Carteiras Recomendadas
 Comparador de Ativos
 As Ações Mais Buscadas
 Guia do Iniciante


 PRO
 Melhor Gerenciador de Carteiras do Mundo
 Integração com a B3
 Análise Inteligente de Carteira
 Ferramenta de IRPF
 Preço Justo com método Graham e Bazin
 Relatórios e Carteiras Recomendadas
 Todos os cursos liberados
 E muito mais...

