
 Taesa
 Agenda de Dividendos
 Radar do Dividendo Inteligente
 Carteiras Recomendadas
 Comparador de Ativos
 As Ações Mais Buscadas
 Guia do Iniciante
Flávio Bolsonaro privatizará a Caixa Econômica Federal? Coordenadora responde
Caso vença as Eleições 2026, o filho do ex-presidente Jair Bolsonaro terá o poder sobre o banco estatal.


“Paciência é uma virtude, mantenha cautela”. É com essas palavras que o Itaú BBA começa seu relatório que analisa o desempenho do Banco do Brasil (BBAS3). Os analistas diminuíram o preço-alvo das ações, cortando a perspectiva de R$ 26 para R$ 23 no final de 2026.
Nesta quinta-feira (4), os papéis do BB são negociados no patamar de R$ 20, então, mesmo cautelosos, os analistas ainda acreditam em um upside de 15% nas ações do banco público. No entanto, eles ponderam que isso só deve acontecer no longo prazo.
“Considerando a perspectiva mais fraca para a carteira de crédito, margem financeira líquida (NII) e custos de provisão, estamos reduzindo nossas estimativas para o ano fiscal de 2025/2026 em 18/20%, abaixo do limite inferior da projeção”, escrevem. “Reiteramos a classificação de desempenho de mercado com um valor justo de R$ 23 para o final de 2026”, continuam Pedro Leduc, Mateus Raffaelli e William Barranjard.
Leia mais: Oxxo vai fechar? Raízen (RAIZ4) deixa controle da rede de supermercados no Brasil
Um dos pontos críticos citados pelos analistas é a conexão do BB com o Agro, setor que tem causado alguns prejuízos dado a alta na inadimplência. No entanto, também comentam que a instituição tem mostrado pressões no segmento de varejo e de PMEs, o que pode dificultar ainda mais os próximos resultados da companhia.
“Portanto, mesmo com a melhora do Agro em 2026, o BB provavelmente terá que aumentar as provisões para pessoas físicas e PMEs no próximo ano. Mantemos níveis elevados de provisão no ano fiscal de 2026, em R$ 56 bilhões, contra R$ 59 bilhões no ano fiscal de 2025”, escrevem.
O BBA termina o relatório destacando que espera que apenas em 2027 o cenário para o BB seja mais animador. Eles entendem que só neste ano o banco vai conseguir fazer com que todos os números convirjam para um cenário mais atrativo aos investidores.
“Esperamos que o banco aproxime os retornos do custo do capital próprio somente até 2027. A qualidade dos lucros ajustados reportados também é baixa, com grande parte proveniente de atividades bancárias não essenciais”, dizem. Acreditamos nas perspectivas de longo prazo do banco, mas preferimos aguardar”, ponderam.
Como preferido do setor, os analistas ainda continuam apostando na tese do Bradesco (BBDC4), que trabalha com previsão de lucro de R$ 24,9 bilhões em 2025. O preço-alvo para os papéis do banco privado é de R$ 22, valor que representa um upside de quase 35%.

Caso vença as Eleições 2026, o filho do ex-presidente Jair Bolsonaro terá o poder sobre o banco estatal.
Enquanto o trade eleitoral favorece ações, o mercado vê uma recuperação mais lenta dos resultados do BB.
Já a privatização da Caixa foi descartada pela coordenadora da equipe econômica de Flávio.
Funcionários do BB e da Caixa aderiram à greve por tempo indeterminado em meio a impasse nas negociações trabalhistas.
O Banco Patagonia, braço do BB na Argentina, fechou a compra de 28 agências de um dos seus principais rivais.
O banco atualizou para R$ 0,105 por ação o valor da remuneração complementar referente ao segundo trimestre de 2026.
Com pesquisas eleitorais mostrando disputa apertada entre Lula e Flávio Bolsonaro, as ações do Banco do Brasil disparam na bolsa.
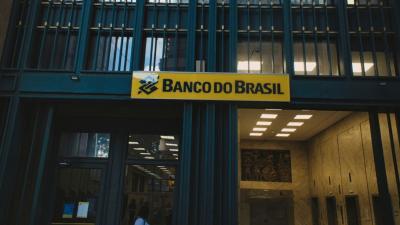
As projeções da XP apontam dividendo por ação de R$ 0,70 em 2026, subindo para R$ 1,20 em 2027 e R$ 1,60 em 2028.

Entre com sua conta social ou e-mail
 Cadastre sua conta
Já tem uma conta? Entrar
 PRO
 Melhor Gerenciador de Carteiras do Mundo
 Integração com a B3
 Análise Inteligente de Carteira
 Ferramenta de IRPF
 Preço Justo com método Graham e Bazin
 Relatórios e Carteiras Recomendadas
 Todos os cursos liberados
 E muito mais...

Olá! Você pode nos ajudar respondendo apenas 2 perguntinhas?

Oba! Que ótimo saber que você curte nosso trabalho!
Já que você é um investidor Buy And Hold e adora nossa plataforma, gostaria de te apresentar uma solução que vai turbinar o retorno de seus investimentos! Topa?