
 Taesa
 Agenda de Dividendos
 Radar do Dividendo Inteligente
 Carteiras Recomendadas
 Comparador de Ativos
 As Ações Mais Buscadas
 Guia do Iniciante
SLC Agrícola (SLCE3) amplia plantio para 854 mil hectares na safra 2026/27
A companhia projeta plantar 854,4 mil hectares na safra 2026/27, e já travou o preço de mais da metade da soja e do algodão.


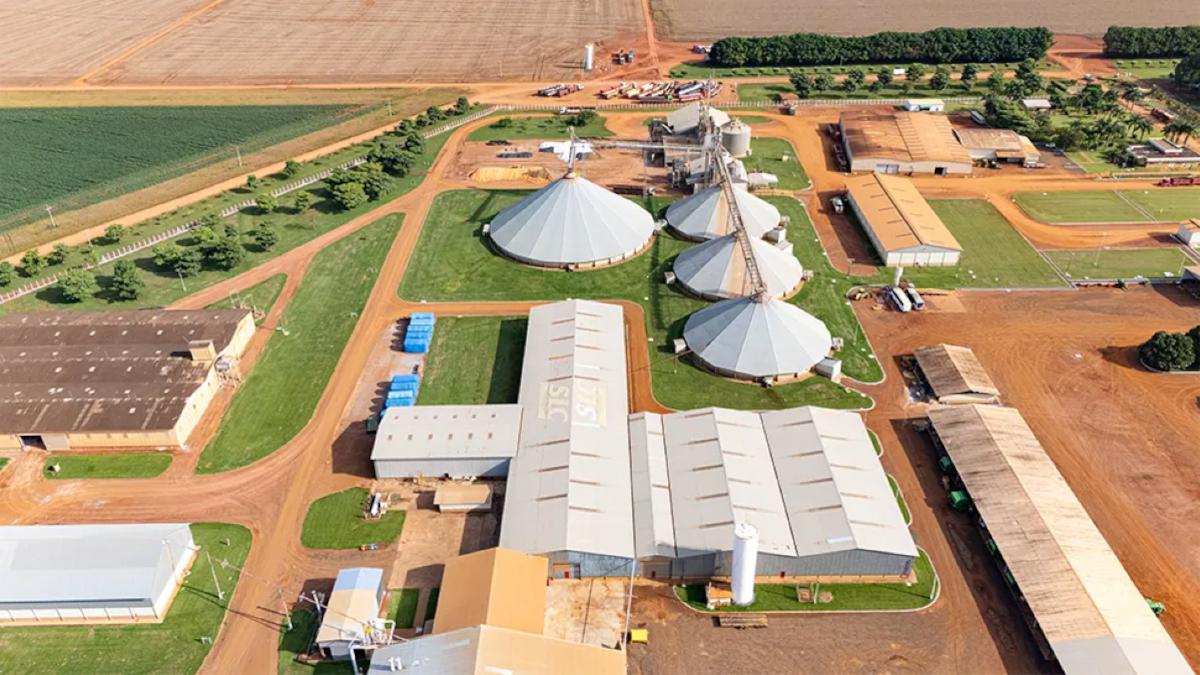


A companhia projeta plantar 854,4 mil hectares na safra 2026/27, e já travou o preço de mais da metade da soja e do algodão.
Empresa pega dinheiro emprestado mediante Cédulas de Produto Rural com Liquidação Financeira.

A conclusão da transação ainda depende, entre outras condições, da aprovação do Cade.

O estudo apontou ainda uma valorização de 1,0% no valor médio por hectare agricultável.

Produtora de commodities agrícolas registra menor receita líquida com menor faturamento em algodão.

O caixa livre ajustado somou R$ 549 milhões no 4T25, queda de 12,2%, pressionado por mais investimentos e juros mais altos.

Investidor10 simula qual é a rentabilidade ao aplicar em título de renda fixa do agronegócio isento de imposto.

A bonificação contempla não apenas os acionistas diretos na B3, mas também as ações em tesouraria e os detentores de ADRs.

Entre com sua conta social ou e-mail
 Cadastre sua conta
Já tem uma conta? Entrar
 PRO
 Melhor Gerenciador de Carteiras do Mundo
 Integração com a B3
 Análise Inteligente de Carteira
 Ferramenta de IRPF
 Preço Justo com método Graham e Bazin
 Relatórios e Carteiras Recomendadas
 Todos os cursos liberados
 E muito mais...

Olá! Você pode nos ajudar respondendo apenas 2 perguntinhas?

Oba! Que ótimo saber que você curte nosso trabalho!
Já que você é um investidor Buy And Hold e adora nossa plataforma, gostaria de te apresentar uma solução que vai turbinar o retorno de seus investimentos! Topa?

