
 Taesa
 Agenda de Dividendos
 Radar do Dividendo Inteligente
 Carteiras Recomendadas
 Comparador de Ativos
 As Ações Mais Buscadas
 Guia do Iniciante
Brava Energia (BRAV3) encontra hidrocarbonetos em poço na Bacia Potiguar
A descoberta pode abrir caminho para encontrar mais petróleo ou gás natural na Bacia Potiguar.


Diante da perspectiva de que a Brava (BRAV3) melhore a sua alavancagem a partir deste ano, a Ficth já considera a possibilidade de que a petroleira comece a pagar dividendos para os seus acionistas.
💰 A Fitch afirmou o rating da Brava em BB- com perspectiva estável nessa segunda-feira (28). A decisão reflete a eficiência operacional e a base diversificada de ativos da companhia, mas também premissas como "uma distribuição conservadora de dividendos".
Em relatório, a agência de classificação de risco explicou que a Brava deve reduzir seu índice de alavancagem de forma significativa já a partir deste ano. E a melhora do indicador já foi apontada pela diretoria da empresa como uma condição para o início do pagamento de dividendos.
Na apresentação dos resultados do primeiro trimestre, o CFO, Rodrigo Pizarro, indicou que a companhia deve assumir um payout de 25% quando a alavancagem alcançar um nível mais saudável. Ou seja, passar a distribuir 25% do lucro líquido para os acionistas sob a forma de dividendos.
Veja a agenda de resultados do 2T25
📉 A expectativa da Fitch é que a alavancagem da Brava caia pela metade até o próximo ano, passando dos 3,6x observados no primeiro trimestre deste ano para 1,7x entre 2025 e 2026.
"O aumento da produção offshore, a redução dos investimentos nas operações onshore e a venda parcial dos ativos de gás midstream devem acelerar a redução da alavancagem da Brava, que foi pressionada pela volatilidade da produção offshore e pela desvalorização do real", explicou.
Com isso, a agência ainda acredita que o fluxo de caixa livre "deve se tornar consistentemente positivo a partir de 2027, assumindo pagamento de dividendos equivalente a 25%".
🛢️A Fitch ainda acredita que a produção da Brava deve subir para 90kboe/d (barris de petróleo equivalente por dia) em 2025 e 120kboe/d até 2029.
No segundo trimestre, a Brava produziu um volume recorde de 85,9 mil boe (barris de óleo equivalente por dia), sendo 71,7 mil de óleo e 14,2 mil de gás.
A companhia, contudo, vem batendo recordes de produção devido ao avanço da produção no campo de Atlanta. Além disso, apresenta maior eficiência no campo de Papa-Terra e maior produção em campos terrestres, como observado pela Fitch.
O aumento da produção ainda deve reduzir os custos de extração. Com isso, a agência vê o Ebitda da Brava subindo para R$ 6,7 bilhões em 2025–2026 e chegando a R$ 8,4 bilhões em 2027–2028, frente aos R$ 2,9 bilhões registrados em 2024.

A descoberta pode abrir caminho para encontrar mais petróleo ou gás natural na Bacia Potiguar.
Os campos onshore somaram 29.806 boe/d em setembro.
Segundo a companhia, o projeto segue dentro do cronograma estabelecido.
Em agosto, a Brava Energia extraiu 81.642 boe/d, retração de 1,2% sobre o volume de julho, conforme dados prévios da empresa.
A cotação da commodity volta a se aproximar dos US$ 100 por barril, com tensão entre EUA e Irã.
Os novos conselheiros possuem histórico profissional ligado a posições executivas de destaque na Ecopetrol.
Nova controladora garantiu que pretende manter os papéis da petrolífera no balcão da bolsa por pelo menos um ano.
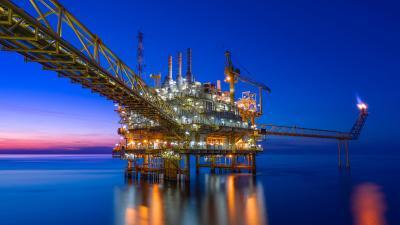
Petróleo caro durante o trimestre turbina petroleira resultante da união entre 3R Petroleum e Enauta.

Entre com sua conta social ou e-mail
 Cadastre sua conta
Já tem uma conta? Entrar
 PRO
 Melhor Gerenciador de Carteiras do Mundo
 Integração com a B3
 Análise Inteligente de Carteira
 Ferramenta de IRPF
 Preço Justo com método Graham e Bazin
 Relatórios e Carteiras Recomendadas
 Todos os cursos liberados
 E muito mais...

Olá! Você pode nos ajudar respondendo apenas 2 perguntinhas?

Oba! Que ótimo saber que você curte nosso trabalho!
Já que você é um investidor Buy And Hold e adora nossa plataforma, gostaria de te apresentar uma solução que vai turbinar o retorno de seus investimentos! Topa?