
 Taesa
 Agenda de Dividendos
 Radar do Dividendo Inteligente
 Carteiras Recomendadas
 Comparador de Ativos
 As Ações Mais Buscadas
 Guia do Iniciante
Brava (BRAV3) começa a perfurar dois novos poços em Atlanta
Operação na Bacia de Santos busca ampliar produção de petróleo para 15 mil barris por dia.


🚨 O Itaú BBA retomou nesta quarta-feira (20) a cobertura das ações da Brava Energia (BRAV3) com recomendação de compra e preço-alvo de R$ 28 até o fim de 2026.
O número representa um potencial de valorização de 50,2% em relação ao fechamento da última terça-feira (19).
No pregão desta quarta, os papéis BRAV3 avançavam 0,86%, cotados a R$ 18,80, por volta das 14h45, figurando entre as altas do Ibovespa (IBOV).
Segundo os analistas Monique Natal, Eric de Mello e Eduardo Mendes, a Brava vem apresentando progresso operacional consistente, com ganhos de eficiência e melhor execução estratégica.
Em julho, a produção alcançou 74 mil barris por dia (kbpd), enquanto o custo de extração caiu para US$ 17,4 por barril de óleo equivalente (boe) no segundo trimestre de 2025, uma queda de 13% frente ao trimestre anterior.
O relatório também destacou avanços no gerenciamento de passivos e na reavaliação da alocação de capital, com foco no desenvolvimento de projetos offshore.
➡️ Leia mais: BB (BBAS3), Itaú (ITUB4) e Bradesco (BBDC4) desabam na B3 com “nova lei” do STF
A estratégia de direcionar investimentos (capex) para campos marítimos foi classificada pelo banco como “positiva”. Desde sua formação, a Brava — resultado da fusão entre 3R Petroleum e Enauta — vem simplificando seu portfólio para focar em ativos de maior retorno e reduzir sua alavancagem.
Atualmente, a empresa produz cerca de 91 mil barris de óleo equivalente por dia (kboed), sendo 81% petróleo e 19% gás.
O Itaú BBA aponta que os campos de Atlanta e Papa Terra são hoje os principais ativos estratégicos para a Brava, representando 46% da produção total e 54% da produção de petróleo.
Esses campos devem ser os grandes impulsionadores da desalavancagem financeira e da curva de produção da companhia nos próximos anos.
O banco projeta produção de:
➡️ Leia mais: Petrobras (PETR4) descarta Raízen (RAIZ4) e deve focar no etanol de milho
Projeções financeiras e foco em desalavancagem
O plano de capex da companhia em 2025 soma cerca de US$ 450 milhões, divididos entre onshore e offshore. Mas, segundo o Itaú, nos próximos anos a prioridade será o offshore, onde os retornos são considerados mais robustos.
Mesmo reconhecendo que a produção não deve acelerar fortemente no curto prazo, os analistas acreditam que a Brava está se posicionando para criar valor no longo prazo, com um fluxo de caixa livre (FCFE) estimado em 29% e redução da alavancagem para 1,1 vez dívida líquida/Ebitda, assumindo o barril do Brent a US$ 65.
📊 Apesar de riscos relacionados ao preço do petróleo e à redução do capex terrestre, o Itaú BBA avalia que a companhia está tomando decisões estratégicas acertadas, com potencial para entregar valorização das ações e consolidar seu papel entre as principais produtoras independentes do setor.

Operação na Bacia de Santos busca ampliar produção de petróleo para 15 mil barris por dia.
A descoberta pode abrir caminho para encontrar mais petróleo ou gás natural na Bacia Potiguar.
Os campos onshore somaram 29.806 boe/d em setembro.
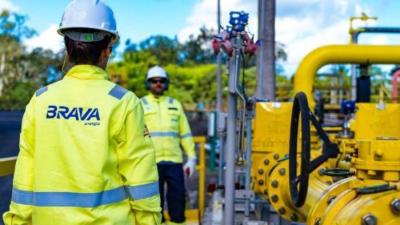
Segundo a companhia, o projeto segue dentro do cronograma estabelecido.
Em agosto, a Brava Energia extraiu 81.642 boe/d, retração de 1,2% sobre o volume de julho, conforme dados prévios da empresa.
A cotação da commodity volta a se aproximar dos US$ 100 por barril, com tensão entre EUA e Irã.

Os novos conselheiros possuem histórico profissional ligado a posições executivas de destaque na Ecopetrol.

Nova controladora garantiu que pretende manter os papéis da petrolífera no balcão da bolsa por pelo menos um ano.

Entre com sua conta social ou e-mail
 Cadastre sua conta
Já tem uma conta? Entrar
 PRO
 Melhor Gerenciador de Carteiras do Mundo
 Integração com a B3
 Análise Inteligente de Carteira
 Ferramenta de IRPF
 Preço Justo com método Graham e Bazin
 Relatórios e Carteiras Recomendadas
 Todos os cursos liberados
 E muito mais...

Olá! Você pode nos ajudar respondendo apenas 2 perguntinhas?

Oba! Que ótimo saber que você curte nosso trabalho!
Já que você é um investidor Buy And Hold e adora nossa plataforma, gostaria de te apresentar uma solução que vai turbinar o retorno de seus investimentos! Topa?

