
 Taesa
 Agenda de Dividendos
 Radar do Dividendo Inteligente
 Carteiras Recomendadas
 Comparador de Ativos
 As Ações Mais Buscadas
 Guia do Iniciante
Investidor10: plataforma de análise de investimentos, gestão de carteira e IRPF
Entenda o que é o Investidor10, como funciona a plataforma e quais funcionalidades estão disponíveis para milhares investidores.
Publicado em 26/08/2026


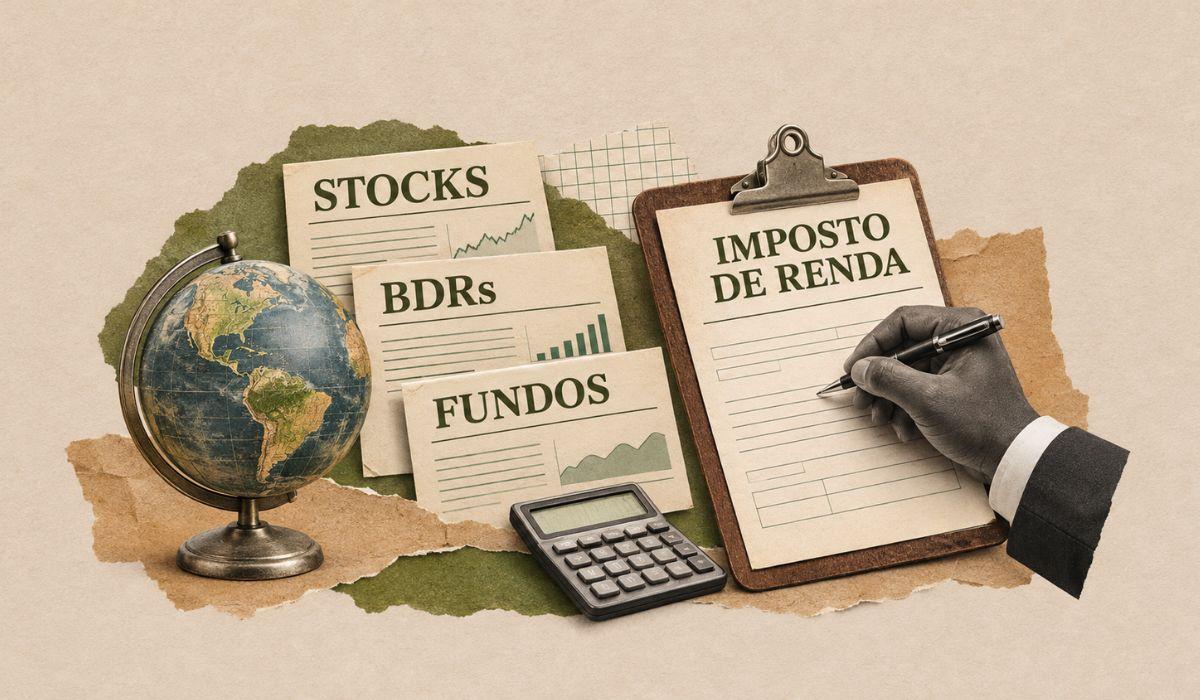
Declarar investimentos no exterior no Imposto de Renda é uma etapa essencial para pessoas físicas residentes no Brasil que possuem aplicações financeiras fora do país.
Tanto ações internacionais (stocks), ETFs, REITs, fundos internacionais, quanto criptoativos mantidos no exterior ou contas em corretoras e bancos internacionais precisam ser informados.
Além disso, também devem constar investimentos com exposição internacional realizados por meio do mercado brasileiro, como BDRs, fundos de investimento internacionais e Certificados de Operações Estruturadas (COE).
Quer saber como declarar seus investimentos no exterior, garantindo que todas as informações estejam corretas na sua declaração do Imposto de Renda? Confira a seguir!
Ter um investimento no exterior não obriga automaticamente a entregar a declaração, mas receber rendimentos dessas aplicações pode gerar essa obrigação. É necessário verificar os critérios definidos pela Receita Federal para o exercício.
Na declaração de 2026, referente ao ano-calendário de 2025, estão entre as situações de obrigatoriedade:
Existem ainda critérios específicos para entidades controladas e trusts.
Quem estiver obrigado a apresentar a declaração deve informar seu patrimônio e seus rendimentos internacionais conforme as regras aplicáveis. É importante distinguir a obrigação de declarar, o registro dos ativos e a existência de imposto a pagar.
De acordo com a Receita Federal, é obrigado a declarar os investimentos no exterior todo contribuinte que já se enquadra nas regras gerais de obrigatoriedade da declaração do Imposto de Renda e que possua bens, direitos ou rendimentos fora do país.
Isso inclui aplicações como ações internacionais, ETFs, REITs, fundos estrangeiros, criptoativos e contas em corretoras internacionais.
Investir diretamente no exterior significa manter o ativo fora do país. Já a exposição internacional pode ser obtida por produtos brasileiros que acompanham mercados estrangeiros. Essa diferença altera a forma de declarar e tributar o investimento.
| Situação | Exemplo | Tratamento |
|---|---|---|
| Aplicação mantida diretamente no exterior | Ações compradas em uma corretora estrangeira | Segue as regras aplicáveis às aplicações financeiras no exterior |
| Produto negociado no Brasil | BDR ou ETF listado na B3 | Segue as regras brasileiras específicas daquele produto |
| Produto emitido ou constituído no Brasil | COE ou fundo brasileiro com estratégia internacional | Segue o tratamento do certificado ou fundo, conforme sua classificação |
Portanto, acompanhar uma bolsa estrangeira ou o dólar não torna um produto automaticamente sujeito ao regime de aplicações financeiras no exterior.
O primeiro passo é identificar qual ativo foi adquirido, onde ele está constituído e qual é sua classificação fiscal.
Os BDRs são negociados na B3 e representam valores mobiliários de empresas estrangeiras.
Declaração:
Ficha: Bens e Direitos
Grupo: 04 – Aplicações e Investimentos
Código: 04 – Ativos negociados em bolsa no Brasil
Devem ser informados:
quantidade;
ticker;
corretora custodiante;
custo de aquisição.
Os ganhos com BDRs não possuem isenção mensal e os rendimentos recebidos são tributados, devendo ser informados na declaração anual.
ETFs listados na B3 que acompanham índices estrangeiros devem ser declarados como fundos.
Declaração:
Ficha: Bens e Direitos
Grupo: 07 – Fundos
Código: 09 – Demais Fundos de Índice de Mercado (ETFs
A tributação depende da categoria do ETF. ETFs de renda variável e de renda fixa possuem regras diferentes. Se houver distribuição de rendimentos, também é necessário observar seu tratamento tributário.
Fundos com estratégia internacional, oferecidos por instituições brasileiras, devem ser declarados conforme sua classificação.
Código 01: fundos sujeitos à tributação periódica (come-cotas);
Código 04: fundos internacionais de ações.
Os rendimentos devem ser informados em “Rendimentos Sujeitos à Tributação Exclusiva ou Definitiva”, conforme indicado no informe de rendimentos.
COEs com exposição internacional possuem tributação retida na fonte.
Declaração:
Ficha: Bens e Direitos
Grupo: 04 – Aplicações e Investimentos
Código: 02 – Títulos públicos e privados sujeitos à tributação
Os dividendos e rendimentos recebidos do exterior, como de ações, ETFs, REITs e fundos internacionais desde 2024, as aplicações financeiras no exterior abrangidas pela Lei nº 14.754/2023 estão sujeitas, em regra, à tributação anual de 15%. A apuração ocorre na declaração, separadamente dos demais rendimentos.
Esse regime pode alcançar juros, dividendos e ganhos realizados na venda de stocks, ETFs e outras aplicações financeiras no exterior.
Os valores devem ser informados nos campos próprios das aplicações financeiras abrangidas pela lei. Não se utiliza o carnê-leão mensal nem o GCAP como procedimento geral para esses investimentos.
Também deixou de ser aplicável a essas operações a antiga isenção para alienações de até R$ 35 mil no mês. A tributação considera os rendimentos efetivamente percebidos. Por exemplo:
A variação cambial também pode integrar o resultado tributável. Por isso, a apuração precisa ser feita em reais, seguindo as regras de conversão.
As perdas devidamente comprovadas podem ser compensadas conforme as condições legais. Mantenha registros das operações e dos saldos de perdas ainda não utilizados.
Se houve imposto pago no exterior, sua dedução pode ser permitida quando existir tratado, acordo ou reciprocidade de tratamento, respeitando os limites e as demais exigências. A retenção estrangeira não elimina automaticamente eventual imposto devido no Brasil.
A ferramenta de Declaração de Investimentos do Investidor10 foi criada para facilitar o preenchimento do Imposto de Renda e reduzir erros na declaração.
Ao registrar seus investimentos, o Investidor10 organiza automaticamente todas as informações necessárias, reunindo dados de ações, FIIs, BDRs, ETFs, renda fixa, Tesouro Direto e criptomoedas em um único relatório.
Isso significa que, em vez de solicitar e compilar dados de diferentes bancos e corretoras, todas as informações ficam organizadas em um único painel de fácil leitura, com saldos, compras, vendas, lucros e prejuízos.
Os valores já ficam estruturados no formato da declaração, permitindo copiar e colar diretamente no programa da Receita Federal, o que economiza tempo e reduz o risco de inconsistências.
Além disso, o relatório pode ser exportado em Excel ou PDF, facilitando a conferência e o compartilhamento com o contador ou outro responsável pela declaração.

Sem dúvidas, uma das funcionalidades mais que mais economizam tempo do investidor é a de geração automática das DARFs. A DARF é gerada sempre que você tiver impostos devidos sobre ganhos de capital ou renda variável.
Com um clique, o investidor consegue emitir a guia de pagamento com os valores já calculados, evitando a necessidade de fazer esses cálculos manualmente ou recorrer a outras ferramentas externas.
Também existe a opção de gerar um arquivo pronto para ser importado diretamente no programa da Receita Federal, com todas as informações dos seus investimentos já preenchidas conforme os padrões exigidos pelo programa da Receita Federal.
Acesse a Ferramenta de Declaração do Imposto de Renda!
Desde 2024, os rendimentos de aplicações financeiras no exterior abrangidas pela Lei nº 14.754/2023 estão sujeitos, em regra, à tributação anual de 15%. A apuração ocorre na declaração, separadamente dos demais rendimentos.
Esse regime pode alcançar juros, dividendos e ganhos realizados na venda de stocks, ETFs e outras aplicações financeiras no exterior.
Os valores devem ser informados nos campos próprios das aplicações financeiras abrangidas pela lei. Não se utiliza o carnê-leão mensal nem o GCAP como procedimento geral para esses investimentos.
Também deixou de ser aplicável a essas operações a antiga isenção para alienações de até R$ 35 mil no mês.
A tributação considera os rendimentos efetivamente percebidos. Por exemplo:
A variação cambial também pode integrar o resultado tributável. Por isso, a apuração precisa ser feita em reais, seguindo as regras de conversão.
As perdas devidamente comprovadas podem ser compensadas conforme as condições legais. Mantenha registros das operações e dos saldos de perdas ainda não utilizados.
Se houve imposto pago no exterior, sua dedução pode ser permitida quando existir tratado, acordo ou reciprocidade de tratamento, respeitando os limites e as demais exigências. A retenção estrangeira não elimina automaticamente eventual imposto devido no Brasil.
O preenchimento exige separar a posição patrimonial dos rendimentos e das perdas realizados durante o ano. Antes de começar, reúna extratos, comprovantes de aquisição, vendas, distribuições e impostos pagos.
No preenchimento online, as informações podem aparecer organizadas em “Patrimônio” e “Eventos do Patrimônio”. Os nomes dos campos variam conforme o ambiente utilizado.
Não use os antigos códigos isolados 31, 45, 62 e 89 como uma tabela geral de investimentos internacionais. A classificação deve corresponder ao ativo e à versão da declaração.
Preciso pagar imposto se não trouxe o dinheiro para o Brasil?
Pode haver imposto mesmo sem remessa ao Brasil. Dividendos recebidos e ganhos realizados podem ser tributáveis ainda que o dinheiro permaneça na conta estrangeira ou seja reinvestido.
Dividendos de ações estrangeiras são isentos?
Não seguem automaticamente a isenção aplicável aos dividendos de empresas brasileiras. Quando abrangidos pelo regime de aplicações financeiras no exterior, integram a apuração anual de 15%.
Ainda existe isenção para vendas de até R$ 35 mil no mês?
Não para as aplicações financeiras no exterior abrangidas pela Lei nº 14.754/2023. Essa regra antiga não deve ser utilizada para afastar a tributação desses ganhos.
Preciso pagar imposto sobre uma ação que valorizou, mas não vendi?
A simples valorização de uma ação estrangeira mantida diretamente, no regime de aplicações financeiras, não gera por si só tributação anual sobre esse ganho não realizado. Entidades controladas possuem regras específicas.
Posso compensar prejuízo no exterior com lucro de ações brasileiras?
Não se deve misturar essas apurações. As perdas das aplicações financeiras no exterior seguem as possibilidades de compensação previstas para seu regime.
O imposto retido no exterior pode ser descontado no Brasil?
Pode, desde que sejam atendidas as condições legais, como tratado ou reciprocidade e limite de dedução. Guarde os comprovantes do imposto pago.
BDRs seguem a tributação anual de 15% dos investimentos no exterior?
Não automaticamente. BDRs negociados no Brasil seguem regras próprias. Ter exposição a uma empresa estrangeira não equivale a manter diretamente uma ação fora do país.
A declaração de Imposto de Renda substitui a CBE do Banco Central?
Não. São obrigações diferentes. A CBE anual é exigida de residentes com ativos no exterior que totalizem US$ 1 milhão ou mais, ou equivalente em outras moedas, em 31 de dezembro.
Para utilizar a ferramenta de declaração do Imposto de Renda do Investidor10, o primeiro passo é criar sua carteira de investimentos na plataforma.
Ao cadastrar suas ações, FIIs, ETFs, renda fixa, Tesouro Direto, criptomoedas, a ferramenta organiza automaticamente as informações necessárias para a declaração, como saldos, compras, vendas, rendimentos, lucros e prejuízos.
Assim, você facilita a declaração dos investimentos no Imposto de Renda, economizando tempo, reduzindo erros e evitando divergências com a Receita Federal.
👉 Acesse gratuitamente a ferramenta de IRPF do Investidor10!

Entenda o que é o Investidor10, como funciona a plataforma e quais funcionalidades estão disponíveis para milhares investidores.
Publicado em 26/08/2026
Veja quando o bitcoin precisa entrar na declaração, qual código usar em Bens e Direitos, como funciona a isenção de R$ 35 mil e o que muda para quem usa exchanges no exterior.
Publicado em 25/03/2024
Entre com sua conta social ou e-mail
 Cadastre sua conta
Já tem uma conta? Entrar
 PRO
 Melhor Gerenciador de Carteiras do Mundo
 Integração com a B3
 Análise Inteligente de Carteira
 Ferramenta de IRPF
 Preço Justo com método Graham e Bazin
 Relatórios e Carteiras Recomendadas
 Todos os cursos liberados
 E muito mais...

Olá! Você pode nos ajudar respondendo apenas 2 perguntinhas?

Oba! Que ótimo saber que você curte nosso trabalho!
Já que você é um investidor Buy And Hold e adora nossa plataforma, gostaria de te apresentar uma solução que vai turbinar o retorno de seus investimentos! Topa?

