

 Taesa
 Agenda de Dividendos
 Radar do Dividendo Inteligente
 Carteiras Recomendadas
 Comparador de Ativos
 As Ações Mais Buscadas
 Guia do Iniciante
 PRO
 Melhor Gerenciador de Carteiras do Mundo
 Integração com a B3
 Análise Inteligente de Carteira
 Ferramenta de IRPF
 Preço Justo com método Graham e Bazin
 Relatórios e Carteiras Recomendadas
 Todos os cursos liberados
 E muito mais...


Você se considera um investidor(a) buy And Hold?
Liquidez corrente: o que é, como calcular e interpretar o indicador?
Aprenda a comparar ativo e passivo circulantes e entenda por que prazos, estoques e recebíveis fazem diferença na análise financeira.
Publicado em 01/10/2020 às 10:59h - Atualizado em 05/11/2026 às 23:13h
Publicado em 01/10/2020 às 10:59h
Atualizado em 05/11/2026 às 23:13h


Conteúdo
- O que é liquidez corrente?
- Como calcular a liquidez corrente?
- Onde encontrar o ativo e o passivo circulantes?
- Como interpretar o resultado da liquidez corrente?
- Qual é uma liquidez corrente adequada?
- Exemplo de cálculo: Magazine Luiza no segundo trimestre de 2020
- Por que a liquidez corrente não garante capacidade de pagamento?
- Estudo de caso: GOL e a diferença entre liquidez corrente e caixa
- Qual é a diferença entre liquidez corrente, seca, imediata e geral?
- Como a gestão de caixa influencia a análise?
- Como usar a liquidez corrente na análise de empresas?
- Perguntas frequentes sobre liquidez corrente
- Conclusão
A liquidez corrente, também chamada de liquidez comum, é um indicador financeiro que compara os ativos de curto prazo de uma empresa com suas obrigações de curto prazo.
Ela ajuda a avaliar se os valores registrados em caixa, aplicações financeiras, contas a receber e estoques são suficientes para cobrir os compromissos classificados no passivo circulante.
Na prática, o índice mostra quanto a companhia possui em ativo circulante para cada R$ 1 de obrigação de curto prazo. Esses ativos, porém, não estão necessariamente disponíveis em dinheiro: os estoques precisam ser vendidos e os recebíveis precisam ser pagos pelos clientes.
Em geral, o curto prazo corresponde aos próximos 12 meses, mas a classificação contábil também considera o ciclo operacional da empresa.
Essa avaliação contribui para compreender a estrutura financeira do negócio, especialmente quando combinada com informações sobre recebimentos, pagamentos e geração de caixa.
Uma companhia pode apresentar lucro e, ainda assim, enfrentar dificuldades para pagar fornecedores. Também pode ter ativos superiores às obrigações circulantes, mas depender da venda de estoques ou do recebimento de clientes para cumprir seus compromissos.
Por isso, analisar o indicador exige mais do que identificar se o resultado está acima ou abaixo de um. É necessário compreender a composição das contas, seus prazos e as características da atividade.
A seguir, veja como calcular a liquidez corrente, interpretar seus resultados e utilizá-la em conjunto com outras informações financeiras.
O que é liquidez corrente?
Liquidez corrente é um indicador financeiro que compara o ativo circulante com o passivo circulante de uma empresa. Ele mostra quanto existe em ativos classificados como circulantes para cada unidade monetária de obrigações circulantes.
Na prática, a análise relaciona recursos como caixa, contas a receber e estoques a compromissos como fornecedores, salários, tributos e dívidas classificadas no circulante.
Exemplo hipotético: uma liquidez corrente de 1,50 significa que a empresa apresenta R$ 1,50 em ativo circulante para cada R$ 1,00 de passivo circulante.
Isso não significa que todo esse valor esteja disponível em dinheiro. Parte pode depender da venda de mercadorias, do recebimento de clientes ou de outras formas de realização.
O indicador contribui para avaliar a situação financeira de curto prazo, mas não informa sozinho se a empresa conseguirá pagar cada obrigação no vencimento.
Como calcular a liquidez corrente?
A liquidez corrente (LC) é o quanto a empresa poderá dispor em recursos no curto prazo para pagar suas dívidas circulantes. Assim, a LC estabelece a relação da solvência de suas dívidas no curto prazo. Para isso, iremos utilizar algumas informações do Balanço Patrimonial:
- Ativos Circulantes: caixa, depósito em bancos, duplicatas a receber, estoques, etc.
- Passivo Circulante: fornecedores, empréstimos e financiamentos de curto prazo, contas a pagar, etc.
O cálculo consiste em dividir o ativo circulante pelo passivo circulante, utilizando valores da mesma data e da mesma base contábil.
Liquidez corrente = ativo circulante ÷ passivo circulante
Considere este exemplo hipotético:
| Informação | Valor |
|---|---|
| Ativo circulante | R$ 900 mil |
| Passivo circulante | R$ 600 mil |
| Liquidez corrente | 1,50 |
O cálculo é:
R$ 900 mil ÷ R$ 600 mil = 1,50
O resultado costuma ser apresentado em número ou vezes, como 1,50 ou 1,50 vez.
É necessário conferir a unidade dos demonstrativos. Se os valores estiverem em milhares de reais, ambos devem ser utilizados nessa mesma unidade. Também não se deve misturar o ativo consolidado com o passivo da controladora.
Se o passivo circulante for zero, a divisão não produzirá um índice numérico convencional. Essa situação precisa ser examinada separadamente.
Onde encontrar o ativo e o passivo circulantes?
As informações estão no balanço patrimonial, documento que apresenta a posição patrimonial e financeira da empresa em determinada data.
Nas companhias abertas, ele pode ser consultado nas demonstrações financeiras e nos documentos disponíveis nas áreas de relações com investidores e nos sistemas da CVM.
O balanço patrimonial separa ativos, passivos e patrimônio líquido. Para calcular a liquidez corrente, utilizam-se especificamente os totais do ativo e do passivo circulantes.
| Grupo | Exemplos de componentes |
|---|---|
| Ativo circulante | Caixa, equivalentes de caixa, aplicações classificadas no circulante, contas a receber, estoques e tributos a recuperar |
| Passivo circulante | Fornecedores, salários, tributos, empréstimos, financiamentos, arrendamentos e outras obrigações classificadas no circulante |
A classificação não depende apenas de uma regra simplificada de “até 12 meses”. As normas contábeis também consideram o ciclo operacional e outras condições.
Ciclo operacional é o intervalo entre a aquisição de recursos para a atividade e sua realização em caixa. Em determinados negócios, ele pode ultrapassar 12 meses.
As notas explicativas ajudam a entender a composição das contas, restrições e vencimentos que não aparecem detalhados no balanço resumido.
Como interpretar o resultado da liquidez corrente?
O resultado indica a relação contábil entre os dois grupos, sem constituir uma garantia de pagamento ou um diagnóstico automático de dificuldade financeira.
| Resultado | Leitura inicial | O que investigar |
|---|---|---|
| Maior que 1 | O ativo circulante supera o passivo circulante | Composição dos ativos, qualidade dos recebíveis e prazos |
| Igual a 1 | Os totais se equivalem | Se os recebimentos ocorrerão antes dos pagamentos |
| Menor que 1 | O passivo circulante supera o ativo circulante | Geração de caixa, ciclo operacional e fontes de financiamento |
Acima de 1
Existe uma diferença positiva entre ativo e passivo circulantes. Entretanto, estoques de difícil venda ou recebíveis problemáticos podem limitar a conversão desses ativos em caixa.
Igual a 1
Os valores contábeis são equivalentes, mas os vencimentos podem ser diferentes. Uma obrigação pode vencer antes de um recebimento relevante.
Abaixo de 1
A empresa apresenta capital circulante líquido negativo, considerando a diferença entre esses grupos. A situação merece investigação, mas não significa que deixará de pagar suas contas imediatamente.
Alguns modelos de negócio recebem dos clientes antes de pagar fornecedores, o que influencia essa relação. A sustentabilidade depende da operação e da continuidade dessas condições.
Qual é uma liquidez corrente adequada?
Não existe uma liquidez corrente ideal para todas as empresas. A interpretação depende do setor, do modelo de negócio, da qualidade dos ativos e da evolução financeira.
Uma empresa que recebe rapidamente e negocia prazos maiores com fornecedores pode funcionar de maneira diferente de outra que mantém estoques por longos períodos e vende a prazo.
Uma liquidez corrente elevada também exige investigação. O resultado pode refletir uma posição confortável de caixa, mas também estoques acumulados ou valores a receber com dificuldade de cobrança. O indicador, sozinho, não permite distinguir essas situações.
Antes de concluir que existe excesso de recursos, é necessário observar a composição do ativo circulante, os compromissos próximos e as necessidades da operação. O ponto central é verificar se os recursos poderão se transformar em dinheiro a tempo de cumprir as obrigações.
Por isso, a análise deve considerar:
- Histórico da companhia: como o indicador evoluiu em períodos comparáveis.
- Características do setor: quais ciclos de recebimento e pagamento são usuais.
- Sazonalidade: se a data do balanço coincide com formação de estoques ou concentração de pagamentos.
- Composição dos ativos: quanto depende de venda, recebimento ou recuperação de tributos.
- Estrutura das obrigações: quais compromissos exigirão desembolso e quando.
- Geração de caixa: se a atividade produz recursos para sustentar os pagamentos.
Um índice maior também não é automaticamente melhor. Seu crescimento pode decorrer de mais caixa, mas também de estoques acumulados ou clientes demorando a pagar.
O comparador de ações do Investidor10 pode apoiar a comparação de indicadores. As diferenças precisam ser interpretadas com os documentos e as particularidades de cada empresa.
Qual é a relação entre liquidez corrente e capital de giro?
A liquidez corrente compara os ativos e as obrigações de curto prazo da empresa. Já a análise do capital de giro ajuda a entender como esses recursos sustentam a operação enquanto a companhia compra, vende, recebe dos clientes e paga suas contas.
Imagine uma loja que compra mercadorias para revendê-las a prazo. Antes de receber pelas vendas, ela pode precisar pagar fornecedores, salários, aluguel e impostos. Para cumprir esses compromissos, precisa de dinheiro disponível durante esse intervalo.
No balanço, tanto as mercadorias em estoque quanto os valores a receber dos clientes podem integrar o ativo circulante. Isso não significa que estejam disponíveis em dinheiro na data em que uma conta vence. A loja ainda precisa vender os produtos e receber os pagamentos.
Por isso, a liquidez corrente deve ser analisada junto aos prazos da operação:
- Prazo de estocagem: quanto tempo os produtos permanecem em estoque antes da venda.
- Prazo de recebimento: quanto tempo a empresa leva para receber dos clientes.
- Prazo de pagamento: quanto tempo a companhia tem para pagar seus fornecedores.
Quando a empresa recebe pelas vendas antes de pagar seus fornecedores, essa dinâmica pode reduzir a necessidade de financiar a operação com recursos próprios ou empréstimos. Quando paga antes de receber, precisa cobrir o intervalo.
Assim, duas empresas com a mesma liquidez corrente podem enfrentar situações financeiras diferentes. Uma pode ter mais dinheiro em caixa; outra, grande parte dos recursos concentrada em estoques de difícil venda ou em recebíveis atrasados.
Também é importante distinguir uma melhora no caixa de uma mudança no índice. Quando um cliente paga uma dívida, por exemplo, o valor pode apenas sair de “contas a receber” e entrar em “caixa”, sem alterar o total do ativo circulante. A disponibilidade de dinheiro melhora, mas a liquidez corrente pode permanecer igual.
Exemplo de cálculo: Magazine Luiza no segundo trimestre de 2020
O balanço consolidado da Magazine Luiza de junho de 2020 permite demonstrar o cálculo com dados reais. Este é um exemplo histórico, não uma avaliação da situação atual da companhia.
| Informação | Junho de 2020, em R$ milhões |
|---|---|
| Ativo circulante | 13.278,8 |
| Passivo circulante | 9.569,4 |
Aplicando a fórmula:
Liquidez corrente = 13.278,8 ÷ 9.569,4 ≈ 1,39
Naquela data, a empresa apresentava aproximadamente R$ 1,39 em ativo circulante para cada R$ 1,00 de passivo circulante.
O resultado confirma que o primeiro grupo superava o segundo. Porém, não permite concluir que todo esse valor estava disponível para pagamentos: o ativo incluía estoques e contas a receber.
Para acompanhar a empresa em outros períodos, é necessário utilizar demonstrações correspondentes, como as informações reunidas na página da Magazine Luiza.
Por que a liquidez corrente não garante capacidade de pagamento?
Porque o indicador reúne saldos contábeis, mas não organiza todos os recebimentos e pagamentos por data. O balanço é uma fotografia; o cumprimento das obrigações depende também dos fluxos de caixa.
Considere este exemplo hipotético:
| Informação | Empresa A | Empresa B |
|---|---|---|
| Ativo circulante | R$ 1 milhão | R$ 1 milhão |
| Passivo circulante | R$ 800 mil | R$ 800 mil |
| Liquidez corrente | 1,25 | 1,25 |
| Composição predominante do ativo | Caixa e recebíveis de curto prazo | Estoques com venda lenta |
| Concentração dos pagamentos | Distribuída | Próxima |
Os índices são iguais, mas as condições para realizar os ativos e cumprir pagamentos são diferentes.
Mesmo a Empresa A precisa de análise adicional: os recebíveis podem atrasar, e parte do caixa pode ter restrições.
No exemplo do texto original, receber R$ 6,06 bilhões antes de pagar R$ 6,8 bilhões também não comprova suficiência financeira. Seria necessário considerar despesas operacionais, outras entradas e saídas e eventuais fontes de financiamento.
Ter mais tempo para pagar pode ajudar, mas não resolve automaticamente a diferença.
Estudo de caso: GOL e a diferença entre liquidez corrente e caixa
O caso da GOL no segundo trimestre de 2020 mostra por que índice contábil, caixa e medidas divulgadas de liquidez precisam ser diferenciados. Os dados abaixo são históricos.
| Informação | Junho de 2020, em R$ milhões, aproximadamente |
|---|---|
| Ativo circulante | 3.902,3 |
| Passivo circulante | 12.291,8 |
| Liquidez corrente calculada | 0,32 |
Liquidez corrente = 3.902,3 ÷ 12.291,8 ≈ 0,32
No relatório, a companhia divulgou liquidez total de cerca de R$ 3,3 bilhões, medida que incluía caixa, aplicações, recursos restritos e recebíveis. Esse total não correspondia exclusivamente a dinheiro livre para uso.
O índice baixo apontava um desequilíbrio entre os grupos circulantes. Para avaliar os pagamentos, porém, era necessário examinar vencimentos, consumo de caixa, recebimentos e negociações.
O caso não demonstra ausência de risco. Demonstra que a análise exige informações adicionais ao indicador e atenção à definição de cada medida divulgada.
Qual é a diferença entre liquidez corrente, seca, imediata e geral?
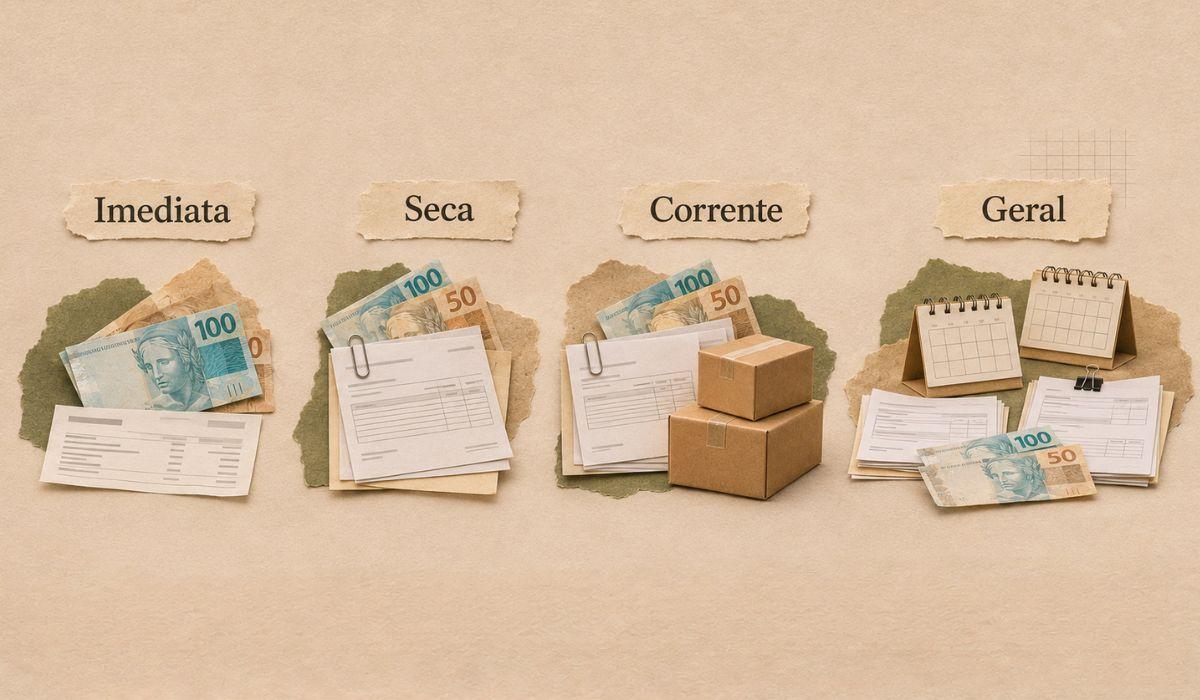
Os índices de liquidez diferem pelas contas utilizadas e pelo horizonte considerado. Eles oferecem perspectivas complementares.
| Indicador | Fórmula usual simplificada | Foco |
|---|---|---|
| Liquidez corrente | Ativo circulante ÷ passivo circulante | Relação entre os grupos circulantes |
| Liquidez seca | (Ativo circulante − estoques) ÷ passivo circulante | Relação sem depender dos estoques |
| Liquidez imediata | Disponibilidades ÷ passivo circulante | Recursos imediatamente disponíveis diante das obrigações circulantes |
| Liquidez geral | (Ativo circulante + realizável a longo prazo) ÷ (passivo circulante + passivo não circulante) | Relação ampliada para curto e longo prazo |
A liquidez seca pode ajudar a investigar empresas com estoques relevantes. Algumas metodologias também excluem outras contas de menor conversibilidade, por isso a fórmula utilizada precisa ser identificada.
Na liquidez imediata, a definição de disponibilidades deve ser consistente, especialmente quanto a aplicações e valores restritos.
Nenhum desses indicadores, isoladamente, substitui a análise dos vencimentos e dos fluxos futuros.
Como a gestão de caixa influencia a análise?
A gestão de caixa busca conciliar recursos disponíveis, obrigações e necessidades operacionais. O desafio não é simplesmente manter o menor ou o maior saldo possível.
Uma empresa precisa pagar despesas e enfrentar incertezas. Ao mesmo tempo, recursos disponíveis podem ter usos alternativos, como reduzir dívidas, financiar operações ou realizar investimentos.
Entre as medidas que influenciam a situação financeira estão:
- Gestão dos recebíveis: acompanhar atrasos e condições de crédito aos clientes.
- Controle dos estoques: evitar excesso de mercadorias e perdas.
- Negociação com fornecedores: alinhar vencimentos à operação.
- Gestão das dívidas: distribuir compromissos e avaliar custos.
- Planejamento dos investimentos: compatibilizar desembolsos com recursos disponíveis.
- Projeções de caixa: antecipar necessidades e testar cenários.
Essas medidas têm contrapartidas. Antecipar recebíveis pode gerar custos; ampliar prazos com fornecedores pode afetar preços; refinanciar dívida depende de condições disponíveis.
Também é importante distinguir lucro de caixa. Uma venda a prazo pode produzir receita antes do recebimento. Por outro lado, uma despesa contábil sem desembolso imediato pode reduzir o lucro sem retirar dinheiro naquele momento.
Como usar a liquidez corrente na análise de empresas?
A liquidez corrente deve ser utilizada como ponto de partida para investigar a estrutura financeira, em conjunto com outros indicadores e demonstrativos.
Uma sequência de análise é:
- Conferir a base: mesma data, unidade e perímetro contábil.
- Calcular o índice: utilizar os totais do ativo e do passivo circulantes.
- Investigar as contas: identificar o que explica o resultado.
- Comparar períodos: observar tendências e sazonalidade.
- Examinar o fluxo de caixa: verificar geração ou consumo de recursos.
- Avaliar os vencimentos: identificar concentrações de pagamentos.
- Comparar empresas semelhantes: considerar diferenças de operação e contabilidade.
A liquidez também pode participar da avaliação de crédito feita por financiadores. Entretanto, o custo de captação não depende apenas dela: garantias, endividamento, capacidade de geração de caixa e condições do mercado também importam.
Para aprofundar essa leitura, o conteúdo sobre como analisar ações apresenta outras dimensões da avaliação de empresas.
Bancos e outras instituições financeiras exigem cuidados específicos. Seus balanços, atividades e regras prudenciais não devem ser interpretados da mesma forma que os de uma empresa industrial ou comercial.
Perguntas frequentes sobre liquidez corrente
Liquidez corrente acima de 1 é sempre boa?
Indica que o ativo circulante supera o passivo circulante. A avaliação depende da composição, dos prazos e da qualidade dessas contas.
Liquidez corrente abaixo de 1 significa falência?
Não. É um sinal que exige investigação. A capacidade de pagamento depende também da geração de caixa, dos vencimentos e das fontes de recursos.
Qual é a diferença entre liquidez corrente e capital de giro líquido?
A liquidez corrente é uma divisão. O capital de giro líquido, também chamado de capital circulante líquido, é a diferença entre ativo e passivo circulantes.
Liquidez corrente alta significa muito dinheiro em caixa?
Não. O índice pode ser elevado por estoques, recebíveis e outros ativos que não estão imediatamente disponíveis.
Liquidez corrente é o mesmo que liquidez de uma ação?
Não. A primeira é uma relação contábil da empresa. A liquidez da ação se refere às condições de negociação do papel no mercado.
É possível calcular o indicador com dados trimestrais?
Sim. É necessário utilizar os saldos do balanço da mesma data e observar a sazonalidade nas comparações.
Existe um percentual ideal?
O indicador costuma ser apresentado em número ou vezes. Não existe um resultado ideal universal para todos os setores.
Conclusão
A liquidez corrente compara o ativo circulante com o passivo circulante e ajuda a investigar a estrutura financeira de curto prazo. Sua fórmula é simples, mas a interpretação exige conhecer o que compõe cada grupo.
Estoques, recebíveis e caixa têm condições diferentes de realização. Da mesma forma, as obrigações não vencem todas no mesmo momento.
Por isso, o indicador ganha utilidade quando analisado com fluxo de caixa, vencimentos, qualidade dos ativos e características do negócio. Seu resultado não deve ser utilizado sozinho para concluir que uma empresa está segura ou próxima da falência.
Você sabe para onde vai seu dinheiro todos os meses?
Com o Gerenciador Financeiro do Investidor10, você acompanha seus gastos, identifica suas principais despesas e organiza suas finanças em um só lugar.
👉 Crie sua conta gratuita e tenha mais controle sobre seu dinheiro.