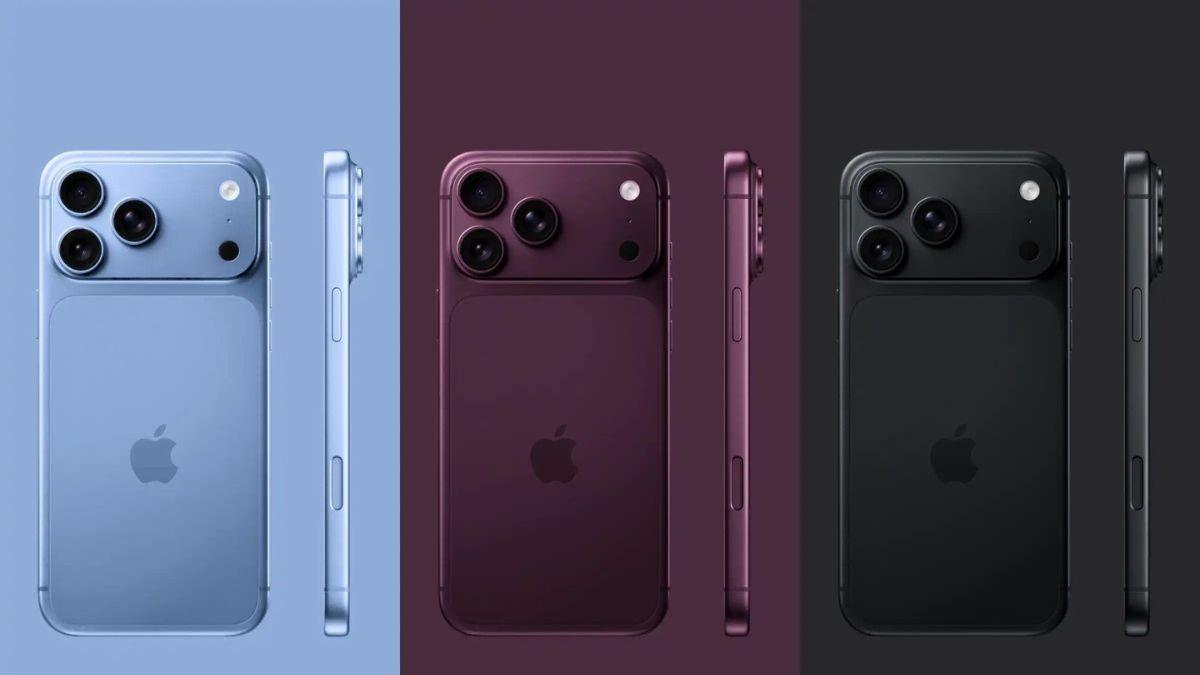
Os novos iPhone 18 Pro, Pro Max e o dobrável iPhone Duo chegam ao mercado brasileiro com preços entre R$ 11.999 e R$ 21.999. Diante dos valores, a compra exige planejamento para não pesar no orçamento.
Para ajudar nessa conta, Thaísa Durso, especialista em finanças pessoais da Rico, preparou uma análise sobre quanto da renda pode ser comprometido e como se organizar para comprar o aparelho sem prejudicar a saúde financeira.
Parcela não é o único ponto a considerar
Antes de decidir pela troca do celular, a orientação é colocar a compra na mesma balança de outras obrigações financeiras, como as contas fixas e a reserva de emergência. Afinal, o fato de uma parcela caber no limite do cartão não significa necessariamente que ela seja adequada ao orçamento.
Como referência, a especialista considera que parcelas destinadas a bens de consumo, como celulares e eletrodomésticos, idealmente não deveriam consumir mais de 10% da renda mensal líquida.
Um exemplo ajuda a dimensionar esse impacto. O iPhone 18 Pro Max tem preço cheio de R$ 12.999 e pode ser parcelado em 12 vezes de R$ 1.083,25. Dependendo da renda, a mesma parcela pode representar uma fatia bastante diferente:
Renda mensal líquida
- R$ 3.000;
- R$ 5.000;
- R$ 8.000;
- R$ 12.000.
Parcela de R$ 1.083,25 representa
- 36,1%;
- 21,7%;
- 13,5%;
- 9,0%.
Planejamento pode reduzir o preço da compra
Além de evitar um compromisso mensal elevado, esperar e guardar dinheiro pode resultar em uma economia significativa. Na loja da Apple, o pagamento à vista garante 10% de desconto, fazendo o preço do iPhone 18 Pro Max cair de R$ 12.999 para R$ 11.699,10.
A análise da Rico considera um período de 24 meses, ou dois anos, para juntar o dinheiro. Com aplicações rendendo aproximadamente 1,1% ao mês, taxa compatível com a
Selic de 14% ao ano, seria necessário investir R$ 436,61 por mês para chegar ao valor necessário para a compra à vista, diz comunicado ao mercado.
Nesse cenário, os números ficam assim:
- Aportes (24 vezes): R$ 436,61;
- Valor acumulado: R$ 10.478,56;
- Rendimento descontado o IR: R$ 1.220,54;
- Saldo total: R$ 11.699,10.
Na conta final, o consumidor teria colocado R$ 10.478,56 do próprio bolso e chegaria aos R$ 11.699,10 necessários para aproveitar o desconto à vista. Já quem optar pelo parcelamento em 12 vezes desembolsará os R$ 12.999 integrais.
A diferença entre as duas estratégias chega a R$ 2.520,44, uma economia de quase 20%, sem considerar a possibilidade de o aparelho ficar mais barato com o passar do tempo ou de novas versões chegarem ao mercado.