
Grandes investidores do Brasil: histórias e estratégias para se inspirar
Conheça 6 investidores que construíram patrimônio na bolsa brasileira: estratégias, carteiras e filosofias.
Publicado em 05/08/2026


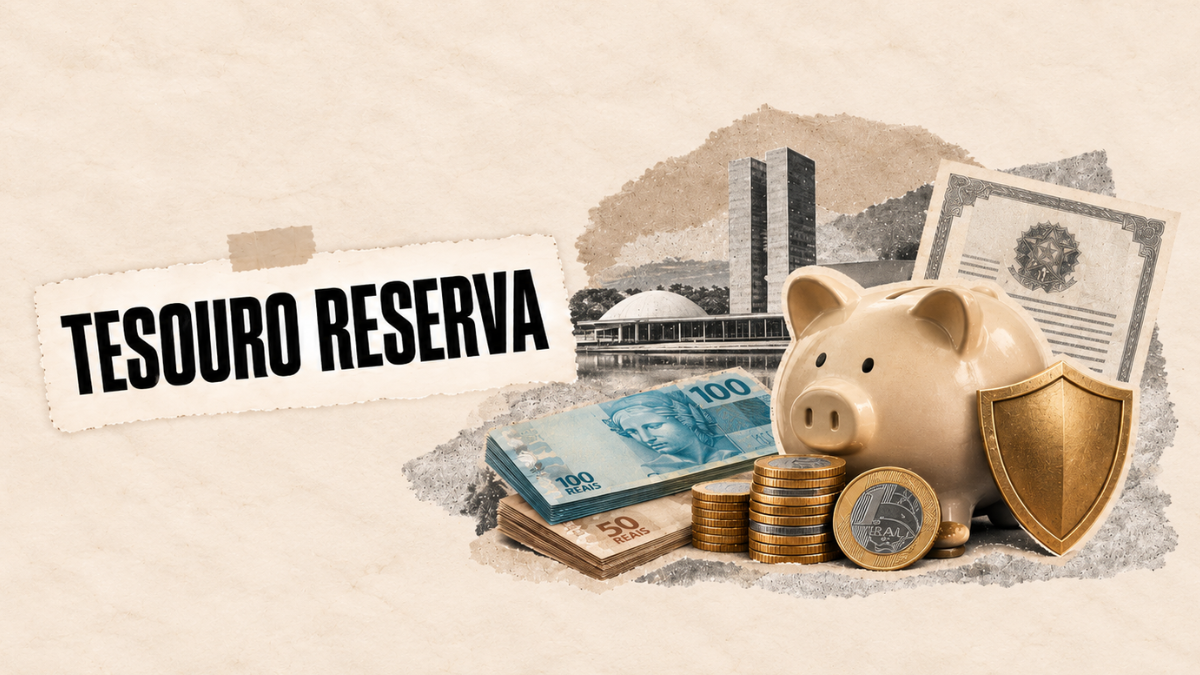
O Tesouro Reserva é uma das novidades do Tesouro Direto e foi criado com uma proposta bem objetiva: oferecer ao investidor uma alternativa simples, acessível e com alta liquidez para guardar um dinheiro que pode ser necessário a qualquer momento.
O título é pós-fixado, acompanha 100% da taxa Selic e permite começar a investir com apenas R$ 1,00. Além disso, foi estruturado para facilitar resgates e atender especialmente quem procura um investimento para reserva de emergência ou objetivos de curto prazo.
A chegada do produto amplia as opções dentro do Tesouro Direto, que já contava com títulos como Tesouro Selic, Tesouro Prefixado, Tesouro IPCA+, Tesouro RendA+ e Tesouro Educa+.
Mas afinal, como o Tesouro Reserva funciona? Quanto rende? Qual é a diferença em relação ao Tesouro Selic? É possível sacar a qualquer momento? Existem impostos e taxas?
O Tesouro Reserva é um título público federal pós-fixado disponibilizado por meio do Tesouro Direto.
Na prática, quando uma pessoa compra um título público, está emprestando dinheiro ao Governo Federal. Em troca, recebe posteriormente o valor aplicado acrescido da rentabilidade prevista para aquele investimento.
No caso do Tesouro Reserva, a remuneração acompanha 100% da Selic, taxa básica de juros da economia brasileira. Isso significa que sua rentabilidade varia ao longo do tempo.
Se a Selic subir, a remuneração do título acompanha esse movimento. Se a taxa cair, o rendimento futuro também tende a diminuir.
Diferentemente de um título prefixado, portanto, o investidor não trava uma determinada taxa anual no momento da aplicação.
O produto foi lançado em 2026 com foco principalmente em investidores que desejam:
Segundo o Tesouro Direto, a aplicação mínima é de apenas R$ 1,00 tornando o produto bastante acessível.
O funcionamento é relativamente simples. O investidor escolhe quanto deseja aplicar e realiza a compra por meio de uma instituição financeira habilitada. O dinheiro começa a render a partir do primeiro dia útil e acompanha 100% da Selic.
Imagine, por exemplo, que uma pessoa possua R$ 5 mil reservados para emergências. Em vez de deixar esse valor parado em conta corrente, ela pode direcioná-lo ao Tesouro Reserva.
Enquanto o dinheiro não for utilizado, o recurso continuará rendendo. Caso aconteça uma despesa inesperada, o investidor poderá solicitar o resgate.
Essa combinação entre rentabilidade, liquidez e baixo valor mínimo é justamente o ponto central do produto.
O Tesouro Direto também apresenta o título como uma alternativa para diferentes objetivos de curto prazo, como viagens, compra de um veículo ou formação de uma reserva para despesas familiares.
O Tesouro Reserva rende 100% da Selic.
Como se trata de um investimento pós-fixado, não é possível determinar antecipadamente exatamente quanto o investidor terá ao final de vários anos.
O resultado dependerá do comportamento da taxa básica de juros (SELIC) ao longo do período.
Na data de publicação deste conteúdo, por exemplo, a SELIC estava fixada 13,75% ao ano. Entretanto, esse número não significa que o investimento necessariamente renderá 13,75% ao ano até 2036.
Se a Selic mudar, a remuneração também muda. É justamente por isso que esse tipo de título é chamado de pós-fixado.
Sim. Embora permita resgates antes da data final, o título possui vencimento definido.
O Tesouro Reserva 2036 tem vencimento previsto para 1º de janeiro de 2036. No entanto, isso não significa que o investidor precise, necessariamente, deixar o dinheiro aplicado até 2036.
A proposta do produto é justamente permitir acesso aos recursos quando necessário. Portanto, o vencimento funciona como a data final do título, mas o dinheiro pode ser resgatado anteriormente conforme as regras operacionais do programa.
Essa característica é importante principalmente para quem pretende utilizar o produto como reserva de emergência.
Afinal, uma reserva precisa estar disponível antes do vencimento sempre que acontecer algum imprevisto.
Sim. Uma das características mais relevantes do produto é a alta liquidez.
O Tesouro Direto informa que as operações do Tesouro Reserva funcionam praticamente 24 horas por dia, sete dias por semana, inclusive durante a noite, bem como, em finais de semana e feriados.
Existe apenas uma indisponibilidade diária entre 0h e 1h. Além disso, o produto permite solicitar o resgate e receber os recursos de maneira imediata.
Essa característica representa um diferencial importante para um investimento voltado à reserva de emergência.
Em uma emergência real, muitas vezes o investidor não pode esperar vários dias úteis para ter acesso ao dinheiro.
Por isso, liquidez deve ser um dos principais critérios analisados ao escolher onde manter esse tipo de recurso.
Tesouro Reserva e Tesouro Selic possuem algumas características semelhantes, já que os dois são títulos públicos pós-fixados e possuem forte relação com a taxa Selic.
Entretanto, existem diferenças relevantes. Uma das principais está relacionada à forma como o valor do investimento é apresentado ao investidor.
Isso significa que, embora sua volatilidade normalmente seja baixa, o preço do título pode apresentar pequenas variações ao longo do tempo.
Segundo as informações divulgadas no lançamento, o produto utiliza uma lógica voltada à marcação na curva, buscando apresentar ao investidor a evolução do rendimento sem as oscilações de mercado características de outros títulos.
Na prática, isso torna a experiência próxima de produtos que o consumidor já conhece, como contas remuneradas e determinadas aplicações bancárias de liquidez diária.
Outro ponto está na remuneração. O Tesouro Reserva acompanha diretamente 100% da Selic, enquanto diferentes séries do Tesouro Selic podem apresentar uma pequena taxa adicional sobre a Selic.
Por isso, os dois produtos possuem características próximas, mas não são exatamente iguais.
Assim como outros títulos do Tesouro Direto, o Tesouro Reserva está sujeito ao Imposto de Renda sobre os rendimentos.
A cobrança segue a tabela regressiva da renda fixa:
|
Prazo do investimento |
Alíquota de IR |
|
Até 180 dias |
22,50% |
|
De 181 a 360 dias |
20% |
|
De 361 a 720 dias |
17,50% |
|
Acima de 720 dias |
15% |
É importante destacar que o imposto não incide sobre todo o dinheiro investido. Ele é calculado apenas sobre os rendimentos obtidos.
Imagine que uma pessoa aplique R$ 10 mil e, posteriormente, o investimento esteja valendo R$ 11 mil. Nesse caso, o ganho foi de R$ 1 mil.
A alíquota correspondente ao período será aplicada sobre esse rendimento, e não sobre os R$ 11 mil. A retenção do imposto ocorre automaticamente no resgate ou vencimento.
Pode ter. O Imposto sobre Operações Financeiras (IOF) incide quando o investidor resgata a aplicação antes de completar 30 dias.
A alíquota é regressiva, ou seja, quanto mais próximo o resgate estiver do primeiro dia da aplicação, maior será o percentual incidente sobre o rendimento.
Após o 30º dia, o IOF deixa de ser cobrado. Essa regra é particularmente relevante em uma reserva de emergência.
Veja a tabela:
|
Dias corridos |
IOF sobre o rendimento |
|
1 |
96% |
|
2 |
93% |
|
3 |
90% |
|
4 |
86% |
|
5 |
83% |
|
6 |
80% |
|
7 |
76% |
|
8 |
73% |
|
9 |
70% |
|
10 |
66% |
|
11 |
63% |
|
12 |
60% |
|
13 |
56% |
|
14 |
53% |
|
15 |
50% |
|
16 |
46% |
|
17 |
43% |
|
18 |
40% |
|
19 |
36% |
|
20 |
33% |
|
21 |
30% |
|
22 |
26% |
|
23 |
23% |
|
24 |
20% |
|
25 |
16% |
|
26 |
13% |
|
27 |
10% |
|
28 |
6% |
|
29 |
3% |
|
30 ou mais |
0% |
Como emergências não podem ser previstas, existe a possibilidade de o investidor precisar utilizar o dinheiro poucos dias depois de aplicá-lo. Nesse cenário, parte dos rendimentos poderá ser reduzida pelo IOF.
O imposto, entretanto, incide apenas sobre o rendimento, e não sobre o valor originalmente aplicado.
Sim, mas existe uma faixa de isenção. Segundo o Tesouro Direto, a taxa de custódia da B3 para o Tesouro Reserva é de 0,20% ao ano.
Entretanto, existe isenção para valores de até R$ 10 mil investidos no produto. Para quem utiliza o título como uma primeira reserva de emergência, essa isenção pode ser particularmente relevante.
Caso o valor ultrapasse o limite, é necessário observar as regras de cobrança aplicáveis. Além disso, sempre vale verificar se a instituição utilizada pelo investidor cobra algum custo adicional relacionado à operação.
O Tesouro Reserva é um título público federal. Isso significa que o risco de crédito está associado ao Governo Federal, que é o responsável pelos seus pagamentos.
Por essa razão, títulos do Tesouro Nacional são frequentemente considerados entre os investimentos de menor risco de crédito disponíveis no mercado brasileiro.
É importante, contudo, fazer uma distinção. O Tesouro Reserva não possui garantia do Fundo Garantidor de Créditos (FGC).
Isso ocorre porque o FGC protege determinados produtos emitidos por instituições financeiras, como alguns CDBs, LCIs e LCAs, respeitando seus limites e condições.
No Tesouro Direto, o emissor é o próprio Tesouro Nacional. Portanto, a segurança está relacionada diretamente à capacidade de pagamento do Governo Federal.
O fato de não existir FGC não significa que o investimento seja desprotegido. Na prática, se trata de uma estrutura de risco diferente.
Esse é justamente um dos principais objetivos do produto. Uma reserva de emergência é o dinheiro destinado a despesas inesperadas, como:
Por essa razão, uma boa reserva normalmente precisa combinar três características: segurança + liquidez + previsibilidade.
Não faz muito sentido colocar uma reserva de emergência em uma ação, por exemplo.
Se a bolsa estiver em forte queda exatamente no momento em que o dinheiro for necessário, o investidor poderá ser obrigado a vender com prejuízo.
Também é inadequado concentrar toda a reserva em um produto com longo período de carência.
O Tesouro Reserva busca solucionar justamente esse problema, oferecendo rendimento ligado à Selic e facilidade de resgate.
Não existe um único valor adequado para todas as pessoas. Uma referência comum é acumular o equivalente a aproximadamente seis meses das despesas essenciais.
Imagine uma pessoa que gasta mensalmente:
Nesse exemplo, os gastos essenciais são de aproximadamente R$ 4 mil mensais.
Uma reserva equivalente a seis meses seria de: R$ 4.000,00 × 6 = R$ 24.000,00
Entretanto, algumas pessoas podem precisar de uma reserva maior. Um trabalhador autônomo, profissional liberal ou empresário, por exemplo, pode ter uma renda mais variável.
Nesse caso, pode fazer sentido manter recursos suficientes para nove ou até doze meses de despesas. Já alguém com emprego estável e alta previsibilidade financeira pode trabalhar com outra estrutura.
O ponto principal é que a reserva deve considerar a realidade financeira do próprio investidor.
No seu lançamento, o Tesouro Direto informou que o Tesouro Reserva está disponível inicialmente por meio do Banco do Brasil, com previsão de habilitação futura de outras instituições financeiras.
O passo a passo básico funciona assim:
Uma pessoa pode, por exemplo, investir R$ 100,00 por semana ou realizar aportes mensais conforme o orçamento.
Não existe uma resposta única. Um CDB de liquidez diária e o Tesouro Reserva podem cumprir funções semelhantes dentro de uma carteira.
O CDB é um título emitido por um banco. Sua rentabilidade normalmente é apresentada como determinado percentual do CDI.
Por exemplo:
Já o Tesouro Reserva acompanha 100% da Selic.
Outra diferença importante, está no risco de crédito:
Além disso, também podem existir diferenças de liquidez, já que nem todo CDB permite resgate imediato. Alguns possuem liquidez diária, enquanto outros exigem que o investidor espere determinado prazo.
Portanto, a comparação deve considerar:
O Tesouro Reserva pode ser uma alternativa interessante para investidores que procuram liquidez elevada, baixo risco de crédito e rentabilidade atrelada à Selic.
Suas características também tornam o produto especialmente compatível com a construção de uma reserva de emergência.
Entre seus principais diferenciais estão:
Por outro lado, o investidor também precisa considerar pontos como:
Por isso, a decisão deve considerar o objetivo daquele dinheiro.
Para valores destinados a emergências e necessidades de curto prazo, liquidez e segurança normalmente possuem mais importância do que buscar a maior rentabilidade possível.
Já para recursos que não serão utilizados durante muitos anos, outros títulos do Tesouro Direto podem oferecer características mais alinhadas a objetivos de longo prazo.
Antes de investir, vale acompanhar não apenas a taxa de juros da economia, mas também as informações específicas do título disponível.
No Investidor10, é possível consultar a página do Tesouro Reserva 2036, que reúne dados como:
Na consulta realizada em 1º de outubro de 2026, a página indicava vencimento em 1º de janeiro de 2036, liquidez diária e rentabilidade vinculada à Selic.
As informações podem mudar ao longo do tempo, especialmente a rentabilidade, pois a Selic é definida periodicamente pelo Comitê de Política Monetária do Banco Central.
Por isso, confira sempre os dados atualizados antes de investir.
O Tesouro Reserva ampliou o cardápio do Tesouro Direto ao criar um produto desenvolvido especificamente para quem deseja guardar dinheiro com facilidade e manter os recursos disponíveis.
Sua proposta é bastante diferente da de títulos voltados à aposentadoria, educação ou proteção de longo prazo contra a inflação, já que neste caso, a prioridade é liquidez.
O título rende 100% da Selic, pode receber aplicações a partir de R$ 1,00 e permite que o investidor solicite o resgate quando precisar.
Investidor10: Sua plataforma de análise de investimentos, gestão de carteira, acompanhamento de dividendos e apoio ao Imposto de Renda.
Conheça 6 investidores que construíram patrimônio na bolsa brasileira: estratégias, carteiras e filosofias.
Publicado em 05/08/2026Publicado em 26/11/2020