
Top 10 blogs do Brasil sobre investimentos
Publicado em 15/06/2022


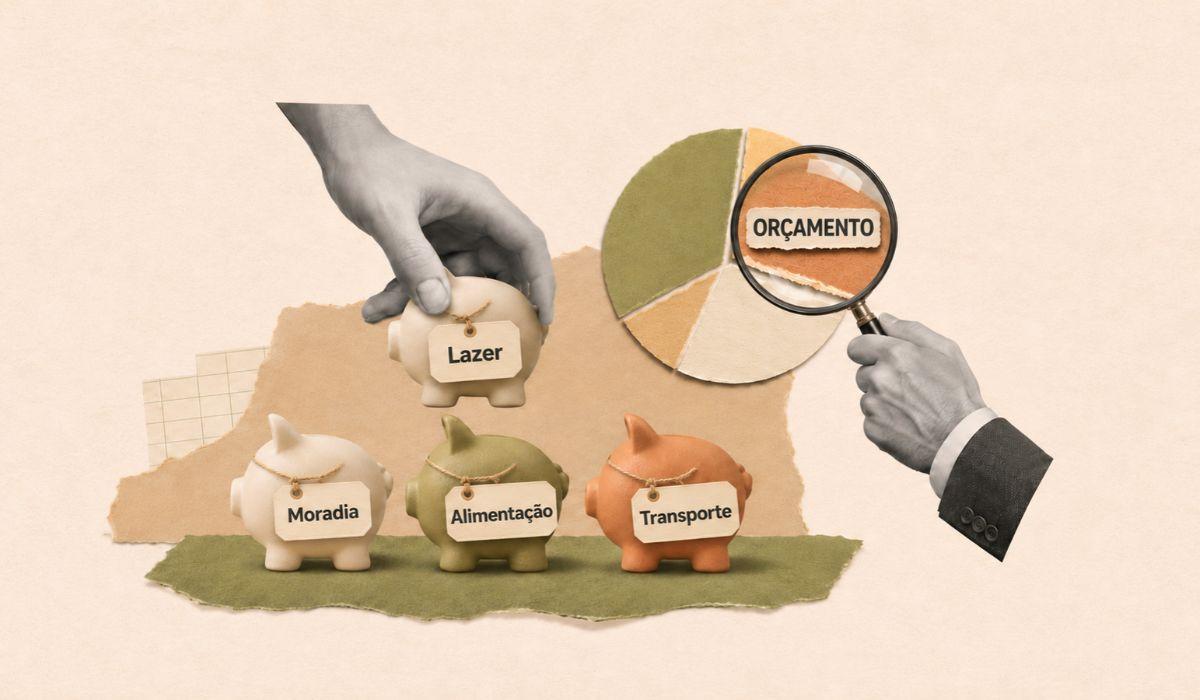
Você sabe exatamente quanto gasta por mês com alimentação, transporte, moradia e lazer?
Muitas pessoas conhecem o valor da própria renda, mas têm dificuldade para identificar quais despesas consomem a maior parte do orçamento.
O controle de gastos por categoria ajuda a organizar essas informações, permitindo acompanhar para onde o dinheiro está indo, identificar despesas que podem ser reduzidas e estabelecer limites para cada tipo de gasto.
Neste artigo, entenda como funciona esse método e confira 7 dicas práticas para organizar suas despesas, economizar dinheiro e melhorar o controle das finanças pessoais.
O controle de gastos por categoria é um método de planejamento financeiro que consiste em organizar todas as despesas de acordo com sua finalidade.
Em vez de acompanhar apenas o valor total gasto durante o mês, a pessoa identifica quanto dinheiro está sendo utilizado em cada grupo de despesas.
Por exemplo, imagine alguém que recebe R$ 5.000,00 mensais e possui os seguintes gastos:
Nesse exemplo, a maior parte da renda é destinada à moradia e à alimentação, enquanto R$ 700,00 são reservados mensalmente para investimentos.
Ao visualizar essa distribuição, fica mais fácil identificar quais categorias podem ser ajustadas para aumentar a capacidade de economia.
Se a pessoa conseguir reduzir R$ 150,00 dos gastos com alimentação e R$ 100,00 das despesas pessoais, por exemplo, poderá aumentar seus investimentos mensais de R$ 700,00 para R$ 950,00.
A principal vantagem do controle por categoria é transformar informações financeiras dispersas em dados que ajudam a tomar decisões.
Além disso, o método pode ser utilizado tanto no planejamento financeiro individual quanto na organização do orçamento familiar.
Separar os gastos por categoria é importante porque permite compreender quais despesas realmente comprometem o orçamento e onde existem oportunidades de economia.
Entre os principais benefícios de categorizar as despesas, podemos destacar:
Categorizar as despesas não significa apenas organizar números, mas desenvolver uma visão mais clara sobre a própria situação financeira.
Antes de começar a controlar as despesas, é importante definir quais categorias serão utilizadas no orçamento.
Não existe uma classificação única que funcione para todas as pessoas. A escolha depende da renda, dos hábitos de consumo e das necessidades individuais.
Entretanto, algumas categorias costumam aparecer na maioria dos planejamentos financeiros.
O controle de gastos por categoria pode ser realizado com uma planilha, aplicativo de finanças ou até mesmo um caderno.
Independentemente da ferramenta escolhida, o mais importante é criar uma rotina de acompanhamento e utilizar as informações para melhorar as decisões financeiras.
Confira 7 dicas para colocar esse método em prática.
1.Identifique todas as suas fontes de renda
O primeiro passo para organizar os gastos é descobrir quanto dinheiro está disponível mensalmente.
Para isso, considere todas as fontes de renda, incluindo salários, aposentadorias, pensões, trabalhos extras e outras receitas recorrentes.
Uma alternativa é calcular a média dos últimos meses e adotar uma estimativa conservadora para o planejamento.
2.Registre todos os gastos durante o mês
Depois de identificar a renda, é necessário registrar todas as despesas realizadas. Isso inclui pagamentos por Pix, cartão de débito, cartão de crédito, dinheiro e transferências bancárias.
O objetivo é evitar que pequenas compras fiquem fora do controle financeiro. Uma pessoa que gasta R$ 12,00 diariamente com café e lanches, por exemplo, pode desembolsar R$ 360,00 ao longo de 30 dias.
Sem registrar esses valores, dificilmente perceberá o impacto que eles provocam no orçamento.
Uma boa prática é atualizar o controle financeiro diariamente ou, pelo menos, uma vez por semana.
Quanto maior o intervalo entre os registros, maior a possibilidade de esquecer despesas e comprometer a precisão das informações.
3.Classifique as despesas em categorias
Com os gastos registrados, o próximo passo é distribuí-los entre as categorias definidas anteriormente.
Por exemplo, pagamentos de aluguel e condomínio podem ser classificados como moradia, enquanto compras no supermercado entram em alimentação.
Também vale criar subcategorias para identificar melhor determinados hábitos de consumo.
Dentro de alimentação, por exemplo, podem existir três grupos:
Essa divisão permite identificar se o aumento dos gastos está relacionado às compras de alimentos ou ao consumo de refeições prontas.
O mais importante é manter um padrão de classificação para facilitar a comparação dos resultados ao longo do tempo.
4.Estabeleça um limite mensal para cada categoria
Depois de organizar as despesas, é hora de definir quanto poderá ser gasto em cada grupo. Esses limites devem considerar a renda disponível, os compromissos financeiros e as prioridades individuais.
Imagine uma pessoa com renda líquida de R$ 4.000,00 que deseja limitar os gastos com alimentação a R$ 800,00 mensais.
Nesse caso, ela poderá acompanhar o consumo ao longo do mês para evitar ultrapassar o valor planejado. Se já tiver utilizado R$ 650,00 até a terceira semana, saberá que restam apenas R$ 150,00 para essa categoria.
Uma estratégia conhecida para orientar essa divisão é a regra 50-30-20, que propõe destinar:
Entretanto, esses percentuais são apenas referências e devem ser adaptados à realidade de cada pessoa.
5.Reduza os gastos nas categorias menos importantes
Depois de identificar onde o dinheiro está sendo utilizado, procure oportunidades de economia nas despesas que não são essenciais.
Uma das estratégias mais eficientes é começar pelas categorias que apresentam maior possibilidade de redução sem comprometer necessidades básicas.
Por exemplo, uma pessoa que gasta R$ 600,00 mensais com delivery pode estabelecer um limite de R$ 350,00. Com essa mudança, economizará R$ 250,00 por mês, ou R$ 3.000,00 ao longo de um ano.
Outras possibilidades incluem:
O objetivo é reduzir desperdícios e direcionar o dinheiro para aquilo que realmente faz diferença na sua vida.
6.Controle os gastos do cartão de crédito
O cartão de crédito merece atenção especial dentro do controle financeiro por categoria.
Isso porque as compras realizadas no cartão podem transmitir a impressão de que o dinheiro ainda está disponível, mesmo quando já existe um compromisso financeiro futuro.
Também é importante acompanhar as compras parceladas, considerando os valores que serão cobrados nas próximas faturas.
Uma pessoa que possui dez parcelas mensais de R$ 100,00 já comprometeu R$ 1.000,00 de sua renda futura. Por isso, antes de assumir novos parcelamentos, verifique quanto do orçamento dos próximos meses já está comprometido.
Outro cuidado importante é evitar pagar apenas o valor mínimo da fatura. Essa prática pode gerar encargos elevados e dificultar a organização financeira.
O ideal é utilizar o cartão como instrumento de pagamento, mantendo os gastos dentro dos limites estabelecidos para cada categoria.
7.Utilize uma planilha ou aplicativo de controle financeiro
Manter o controle de gastos atualizado pode ser mais simples com o auxílio de ferramentas digitais.
Além disso, é possível utilizar fórmulas para calcular automaticamente os totais mensais e identificar diferenças entre os valores planejados e realizados.
Algumas ferramentas permitem inclusive, importar movimentações bancárias, reduzindo a necessidade de registros manuais.
Independentemente da ferramenta escolhida, o mais importante é manter a organização.
Depois de organizar as despesas e reduzir os desperdícios, o próximo passo é utilizar parte da economia para construir patrimônio.
Para isso, é muito importante estabelecer objetivos financeiros e escolher investimentos compatíveis com os prazos e riscos envolvidos.
O primeiro objetivo costuma ser a formação de uma reserva de emergência. Essa reserva precisa ser suficiente para ajudar a enfrentar imprevistos, como desemprego, problemas de saúde ou despesas extraordinárias.
Como referência, muitas pessoas utilizam o equivalente a seis meses de despesas essenciais.
Para essa finalidade, é importante priorizar alternativas de baixo risco e com facilidade de resgate, como determinados CDBs com liquidez diária e o Tesouro Selic, observando as características de cada produto.
Depois de estruturar a sua reserva, será possível direcionar recursos para outros objetivos, como investir em ações ou fundos imobiliários, comprar um imóvel, viajar ou planejar a aposentadoria.
Uma estratégia interessante é programar os aportes logo após o recebimento da renda, evitando depender exclusivamente do dinheiro que sobra no final do mês.
O importante é transformar a economia gerada pelo controle de despesas em um hábito de construção de patrimônio.
Perguntas frequentes sobre controle de gastos por categoria
Como organizar os gastos por categoria?
Para organizar os gastos por categoria, registre todas as despesas e agrupe-as conforme sua finalidade, como moradia, alimentação, transporte, saúde e lazer. Depois, estabeleça limites mensais e acompanhe os valores gastos em cada grupo.
Quais são as principais categorias de despesas pessoais?
As principais categorias incluem moradia, alimentação, transporte, saúde, educação, lazer, despesas pessoais e dívidas. A classificação pode ser adaptada aos hábitos de consumo e às necessidades de cada pessoa.
Qual é a melhor forma de controlar os gastos mensais?
Uma forma prática é utilizar uma planilha ou um gerenciador de finanças pessoais para registrar despesas, organizar categorias e comparar os valores planejados com os gastos realizados.
Como saber em qual categoria estou gastando mais?
Registre suas despesas e calcule o total gasto em cada categoria durante o mês. Depois, compare os valores e identifique quais grupos representam a maior parcela da renda.
O controle de gastos por categoria é uma estratégia prática para organizar as finanças pessoais, identificar despesas desnecessárias e aumentar a capacidade de economizar.
Ao dividir os gastos em grupos, fica mais fácil compreender para onde o dinheiro está indo, estabelecer limites e ajustar o orçamento de acordo com suas prioridades.
Para facilitar esse acompanhamento, um gerenciador de finanças pessoais pode ajudar a organizar receitas e despesas, categorizar movimentações e visualizar os gastos em um único ambiente.
Com as finanças organizadas, também é possível planejar a formação de uma reserva de emergência e direcionar parte do dinheiro economizado para investimentos.
Quer ter mais controle sobre suas finanças?
Com o Gerenciador Financeiro do Investidor10, você acompanha seus gastos, identifica suas principais despesas e organiza suas finanças em um só lugar.
👉 Crie sua conta gratuita e tenha mais controle sobre seu dinheiro.