
Top 10 blogs do Brasil sobre investimentos
Publicado em 15/06/2022


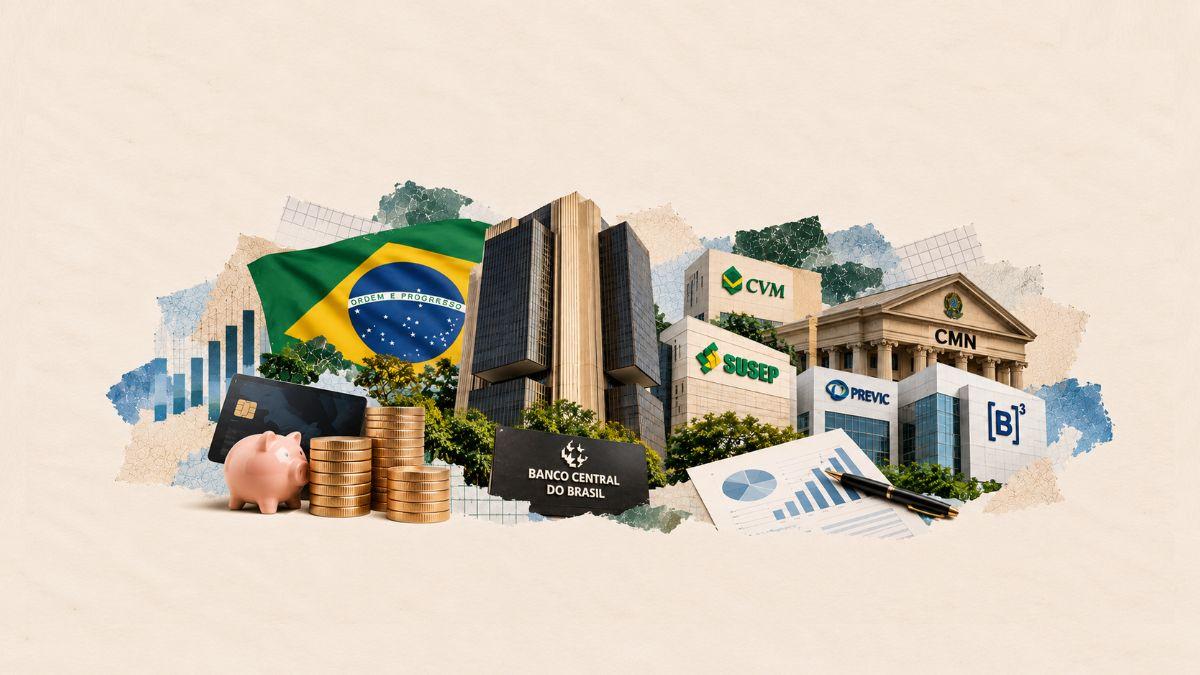
O Sistema Financeiro Nacional (SFN) é o conjunto de instituições, órgãos, regras e instrumentos que permite a circulação de dinheiro e a realização de operações financeiras no Brasil.
Na prática, ele está presente em situações muito comuns: quando uma pessoa guarda dinheiro no banco, solicita um financiamento, compra ações, investe em um CDB, contrata um seguro, faz uma transferência ou envia recursos para outro país.
Uma das principais funções do SFN é permitir a intermediação financeira, aproximando quem possui recursos disponíveis de quem precisa captar dinheiro.
Para que tudo funcione, porém, é necessário estabelecer regras, fiscalizar instituições e organizar as operações.
Neste guia, você vai entender o que é o Sistema Financeiro Nacional, como ele funciona, quem faz parte do SFN e qual é a importância dessa estrutura para investidores e para a economia brasileira.
O Sistema Financeiro Nacional pode ser definido como o conjunto de instituições e entidades responsáveis por permitir e organizar a intermediação financeira no Brasil.
De forma mais simples, podemos pensar no SFN como uma grande estrutura que possibilita a circulação dos recursos financeiros na economia.
Existem pessoas, empresas e governos que possuem dinheiro disponível. Ao mesmo tempo, existem pessoas, empresas e governos que precisam de recursos.
O sistema financeiro ajuda a conectar esses dois lados:
Essa transferência é fundamental para o funcionamento da economia.
O SFN organiza e viabiliza grande parte dessas relações.
Uma das principais funções do SFN é facilitar a transferência de recursos entre os diferentes participantes da economia.
Sem um sistema financeiro estruturado, alguém que possui dinheiro disponível precisaria encontrar diretamente uma pessoa ou empresa interessada em pegar esses recursos emprestados.
Além disso, teria de avaliar sozinho o risco da operação, estabelecer contratos, organizar pagamentos e lidar com uma série de outras dificuldades.
No entanto, as instituições financeiras tornam esse processo mais eficiente: Um banco, por exemplo, pode receber recursos de milhares de clientes e utilizá-los dentro das regras aplicáveis às suas atividades de intermediação financeira.
Enquanto isso, o mercado de capitais cria outro caminho, onde ao invés de solicitar um empréstimo bancário, uma empresa pode captar recursos diretamente dos investidores por meio da emissão de ações ou títulos de dívida.
Dessa forma, o SFN contribui para atividades como:
Para o investidor, compreender essa estrutura ajuda a entender quem estabelece as regras e quem fiscaliza cada tipo de investimento.
Para facilitar a compreensão, a estrutura do SFN pode ser dividida em três grandes grupos:
Órgãos normativos → Entidades supervisoras → Operadores.
Cada grupo possui uma função diferente:
Os órgãos normativos estabelecem as diretrizes gerais para o funcionamento do sistema.
As entidades supervisoras fiscalizam os participantes e atuam para que as normas sejam cumpridas.
Já os operadores são as instituições que efetivamente oferecem produtos e serviços financeiros e fazem a intermediação com o público.
Pense em uma estrutura hierárquica.
É nesse último grupo que aparecem bancos, corretoras, distribuidoras, cooperativas de crédito e outras instituições.
Entender essa divisão é uma das maneiras mais simples de compreender como funciona o SFN.
Os órgãos normativos são responsáveis pela definição das diretrizes gerais dos segmentos que compõem o sistema.
Os três principais são:
Cada um possui sua própria área de atuação.
Conselho Monetário Nacional (CMN)
O Conselho Monetário Nacional é o órgão superior do Sistema Financeiro Nacional e possui papel central na formulação das políticas da moeda e do crédito.
Entre suas atribuições estão estabelecer diretrizes relacionadas às políticas monetária, creditícia e cambial.
O CMN também estabelece normas importantes para o funcionamento das instituições financeiras.
Uma diferença fundamental precisa ser compreendida: CMN e Banco Central não são a mesma instituição.
Essa diferença ficará mais clara adiante.
Conselho Nacional de Seguros Privados (CNSP)
O Conselho Nacional de Seguros Privados (CNSP) é o órgão normativo relacionado ao setor de seguros privados.
Seu campo envolve segmentos como seguros, resseguros, previdência complementar aberta e capitalização.
A supervisão dessas atividades fica principalmente sob responsabilidade da Superintendência de Seguros Privados (Susep).
Conselho Nacional de Previdência Complementar (CNPC)
O terceiro órgão é o Conselho Nacional de Previdência Complementar (CNPC).
Ele está relacionado ao regime de previdência complementar operado pelas entidades fechadas de previdência complementar. Estamos falando dos chamados fundos de pensão.
A supervisão dessa área é realizada pela Superintendência Nacional de Previdência Complementar (Previc).
Depois dos órgãos normativos, chegamos às entidades supervisoras.
As principais são:
Essas instituições possuem funções diferentes e supervisionam segmentos específicos.
O Banco Central do Brasil, também chamado de BC ou BCB, é uma das instituições mais importantes do Sistema Financeiro Nacional.
Entre suas funções estão executar as políticas monetária, cambial e de crédito e supervisionar diferentes instituições do sistema financeiro.
O Banco Central monitora as instituições sob sua responsabilidade para verificar questões como capital suficiente para operar, cumprimento das normas, contabilidade e relacionamento com clientes.
Entre as instituições sujeitas à sua atuação estão diferentes categorias de bancos, cooperativas de crédito, financeiras e outras instituições autorizadas.
Na prática, quando você utiliza uma conta bancária, contrata determinados produtos de crédito ou realiza diversas operações financeiras, provavelmente está lidando com uma instituição que está sob regulação e supervisão do Banco Central.
Para quem investe, outra instituição fundamental é a Comissão de Valores Mobiliários (CVM).
A CVM é responsável pela regulação e fiscalização do mercado de valores mobiliários brasileiro.
É nesse universo que encontramos investimentos como ações e fundos de investimento, além de diferentes títulos e valores mobiliários sujeitos às suas competências.
A CVM atua sobre participantes como:
Imagine uma empresa que deseja realizar uma oferta pública de ações. Estamos entrando no mercado de capitais e, consequentemente, em uma área na qual a CVM possui papel central.
O objetivo é estabelecer e fiscalizar regras que contribuam para o funcionamento adequado do mercado e para a disponibilização de informações aos investidores.
Essa dúvida é muito comum. O Banco Central e a CVM são entidades supervisoras do Sistema Financeiro Nacional, mas possuem áreas de atuação diferentes.
De maneira simplificada:
Banco Central: Está ligado principalmente ao sistema bancário, crédito, moeda, câmbio e às instituições financeiras sob sua supervisão.
CVM: Está relacionada ao mercado de valores mobiliários.
Por exemplo, questões envolvendo conta-corrente, poupança e determinados produtos bancários normalmente estão na esfera do Banco Central.
Já questões envolvendo companhias abertas, ações, fundos de investimento e ofertas públicas podem estar relacionadas à CVM.
Existem situações nas quais as competências podem se relacionar ou ser compartilhadas, como ocorre com determinados participantes do mercado.
Por isso, essa divisão simplificada serve principalmente para ajudar a compreender a estrutura geral.
A Superintendência de Seguros Privados (Susep) é a entidade responsável pela supervisão de mercados relacionados a seguros privados.
Sua área inclui:
Um exemplo ajuda a entender: Quando uma pessoa contrata um plano de previdência complementar aberta oferecido por uma instituição ao público, essa atividade está dentro do segmento supervisionado pela Susep.
Isso é diferente dos fundos de pensão fechados, que possuem outra estrutura de supervisão.
A Superintendência Nacional de Previdência Complementar (Previc) atua na supervisão das entidades fechadas de previdência complementar.
Essas entidades são conhecidas popularmente como fundos de pensão.
Diferentemente da previdência complementar aberta, os planos fechados são destinados a grupos específicos, como funcionários de determinadas empresas, servidores ou integrantes de organizações.
Assim:
Essa distinção ajuda bastante quem está estudando a estrutura do SFN.
Finalmente, chegamos aos operadores. São as instituições responsáveis por realizar as atividades financeiras e oferecer produtos e serviços ao mercado.
Esse é o nível do sistema com o qual consumidores e investidores possuem contato mais frequente.
Entre os participantes e instituições presentes na estrutura financeira estão:
Cada instituição possui autorizações e atividades específicas. Isso significa que uma instituição não pode simplesmente decidir oferecer qualquer serviço financeiro sem observar as regras correspondentes.
É justamente a existência dessa estrutura de regulação e supervisão que ajuda a organizar o mercado.
Sim. A B3 é uma das operadoras do Sistema Financeiro Nacional. Ela administra a infraestrutura do mercado brasileiro: negociação, registro, compensação, liquidação e custódia de ativos. Suas atividades são supervisionadas pela CVM e pelo Banco Central.
É por meio da B3 que são negociados ativos como:
A B3 não deve ser confundida com outras instituições do mercado:
Além da supervisão oficial, a BSM Supervisão de Mercados fiscaliza as operações realizadas na B3. Ela também administra o Mecanismo de Ressarcimento de Prejuízos (MRP), que pode indenizar investidores prejudicados por falhas de corretoras.
A própria B3 é uma companhia aberta, com ações negociadas na bolsa sob o ticker B3SA3.
Outra maneira de compreender o SFN é separar suas atividades em grandes mercados.
O principal ramo do sistema financeiro pode ser dividido em:
Cada um cumpre uma função diferente.
O que é o mercado monetário?
O mercado monetário está relacionado principalmente à liquidez da economia e às operações de curtíssimo prazo.
É nesse ambiente que o Banco Central realiza operações importantes para a execução da política monetária.
Pode parecer um mercado distante da vida do investidor comum, mas seus efeitos chegam a praticamente toda a economia.
As condições monetárias influenciam:
Por isso, decisões de política monetária são acompanhadas atentamente pelo mercado financeiro.
O que é o mercado de crédito?
O mercado de crédito permite a transferência de recursos entre quem possui capital e quem precisa de financiamento, normalmente com a participação de uma instituição financeira.
É onde encontramos operações como:
O tomador recebe os recursos e assume o compromisso de devolvê-los conforme as condições contratadas, normalmente pagando juros.
O risco de crédito é um dos componentes fundamentais dessas operações. Quanto maior for o risco de o tomador não pagar a dívida, maior pode ser a remuneração exigida para conceder o crédito, embora vários outros fatores também influenciem as taxas.
O que é o mercado de capitais?
O mercado de capitais é especialmente importante para os investidores. Ele permite que empresas e outras entidades captem recursos por meio da emissão de valores mobiliários.
Um dos exemplos mais conhecidos são as ações: Quando uma empresa realiza uma oferta de ações, investidores podem fornecer capital em troca de participação societária.
Também existem instrumentos de dívida: Uma empresa pode emitir títulos para captar recursos dos investidores e assumir o compromisso de remunerá-los de acordo com as condições da emissão.
O mercado de capitais cria, portanto, uma alternativa ao financiamento bancário tradicional. Em vez de necessariamente procurar um banco, uma empresa pode captar diretamente no mercado.
Para investidores, esse mercado oferece diversas oportunidades de aplicação e diversificação.
O que é o mercado de câmbio?
O mercado de câmbio envolve operações de troca entre moedas. Quando reais são convertidos em dólares, euros ou outras moedas, estamos diante de uma operação cambial.
O câmbio é essencial para diferentes atividades:
Para quem investe fora do Brasil, esse mercado é particularmente importante.
Um brasileiro que envia dinheiro para uma conta de investimentos nos Estados Unidos, por exemplo, normalmente precisa converter reais em dólares.
Além disso, as oscilações cambiais podem afetar o retorno dos investimentos internacionais quando medidos em reais.
Mesmo sem perceber, todo investidor brasileiro se relaciona com diferentes integrantes do Sistema Financeiro Nacional.
Imagine alguém que possui:
Esse investidor pode estar se relacionando com diferentes instituições, mercados e supervisores ao mesmo tempo.
Por isso, entender o SFN ajuda o investidor a descobrir quem regula e quem supervisiona cada produto ou instituição. Esse conhecimento pode ser útil inclusive quando surgir algum problema.
Antes de entregar dinheiro a uma empresa que se apresenta como banco, financeira, corretora ou outra instituição do mercado, é importante verificar sua situação.
O Banco Central e a CVM disponibilizam ferramentas e informações para consulta de instituições e participantes dentro de suas respectivas competências.
Esse cuidado se torna ainda mais importante diante de ofertas recebidas pela internet. Promessas de rentabilidade extraordinária, investimentos supostamente sem risco e empresas desconhecidas devem ser analisadas com atenção.
O simples fato de uma empresa possuir um site profissional ou milhares de seguidores nas redes sociais não significa que esteja autorizada a prestar determinado serviço financeiro.
Antes de investir, procure saber:
Conhecer o SFN também é uma forma de melhorar a segurança das decisões financeiras.
Entender o Sistema Financeiro Nacional é um dos primeiros passos para compreender como funciona o mercado financeiro brasileiro.
O SFN não é uma única instituição. Ele é formado por uma ampla estrutura de órgãos normativos, entidades supervisoras e participantes que trabalham em diferentes segmentos.
Cada um possui uma função específica, mas todos se conectam.
Investidor10: Sua plataforma de análise de investimentos, gestão de carteira, acompanhamento de dividendos e apoio ao Imposto de Renda.