As ações da
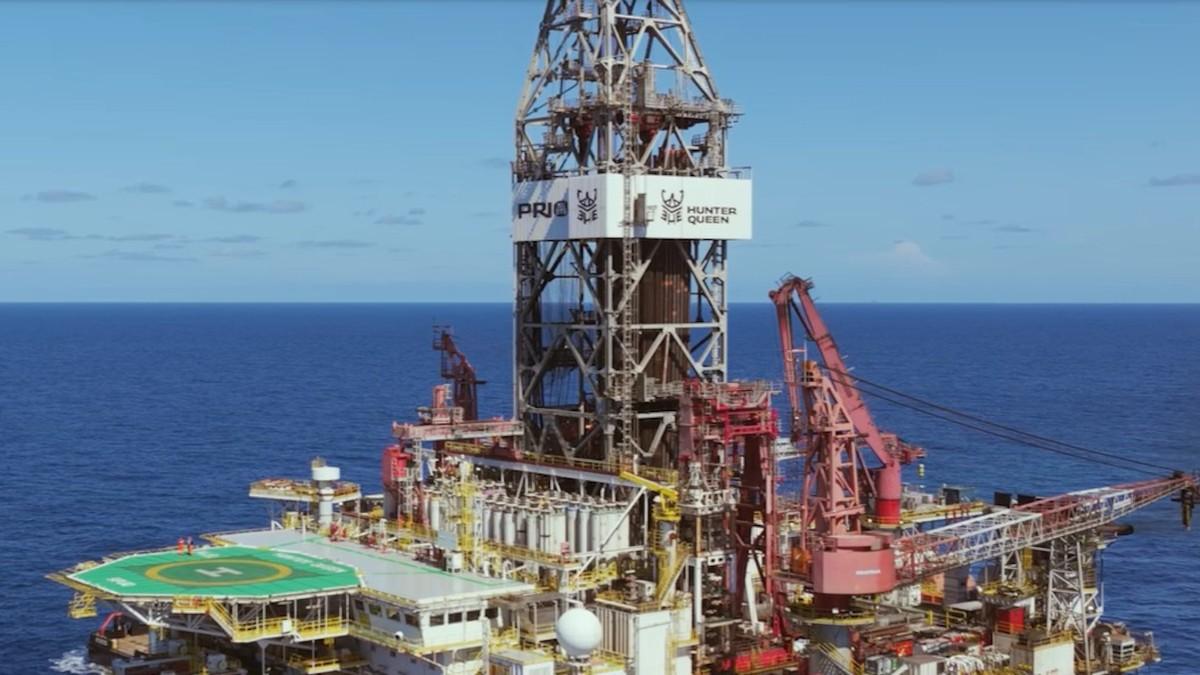
Prio (PRIO3) carregam toda uma mística para quem já está há um bom tempo na bolsa de valores brasileira, dado que a petroleira júnior entregou valorização de
+18.322% nos últimos 10 anos até esta quarta-feira (18), conforme dados do
Investidor10. Todavia, a companhia que faz dinheiro comprando campos maduros de petróleo das mãos da
Petrobras (PETR4) não tem, por ora, recomendação de compra.
Pelo menos, essa é a visão do time de research da Ativa Investimentos, que segue com recomendação neutra para
PRIO3, inclusive tendo reduzido o preço-alvo, de R$ 73 por ação, para R$ 68 por ação até o final de 2027.
"Estimamos potencial de valorização de +23,4% para
PRIO3, considerando o preço de fechamento anterior de R$ 63,96 por ação, mais a soma de
dividendos, na faixa de R$ 10,92 por ação. Agora estamos no limite superior da faixa de recomendação neutra, e a migração para recomendação de compra depende da política de dividendos após o quarto trimestre do ano (4T26)", pondera o analista Ilan Abertman, autor do relatório publicado nesta data.
A despeito de a Prio ter protagonizado
o melhor trimestre de sua história durante o 3T26, produzindo quase 200 mil barris diários de
petróleo, variação de +11% na comparação anual, com um custo de apenas US$ 7,96 por barril, a corretora de valores não tem pressa em sair recomendando a compra dos papéis da petroleira a qualquer preço de tela na B3.
Nas contas do analista, o platô produtivo da companhia em 200 mil barris diários de petróleo até 2032 deve gerar bastante caixa, uma taxa de 19,3% no indicador fundamentalista FCFF (Fluxo de Caixa Livre).
Mesmo sem distribuir diretamente
dividendos aos seus acionistas efetivamente em dinheiro, a Prio reinveste automaticamente os lucros apurados ao longo dos trimestres em seus próprios negócios, o que ajuda a explicar tamanha valorização fora da curva no longo prazo.
Para Abertman, o
dividend yield (rendimento de dividendos) da Prio deve encostar em 17,1% ao longo de 2027, além de ultrapassar a taxa de 34,1% nas estimativas para 2028, à medida que o indicador Dívida Líquida/Ebitda da petroleira retornar ao patamar de 1 vez, após a empresa ter se endividado mais para adquirir a maior fatia do campo exploratório Peregrino, das mãos da petrolífera norueguesa
Equinor (EQNR).