
Top 10 blogs do Brasil sobre investimentos
Publicado em 15/06/2022


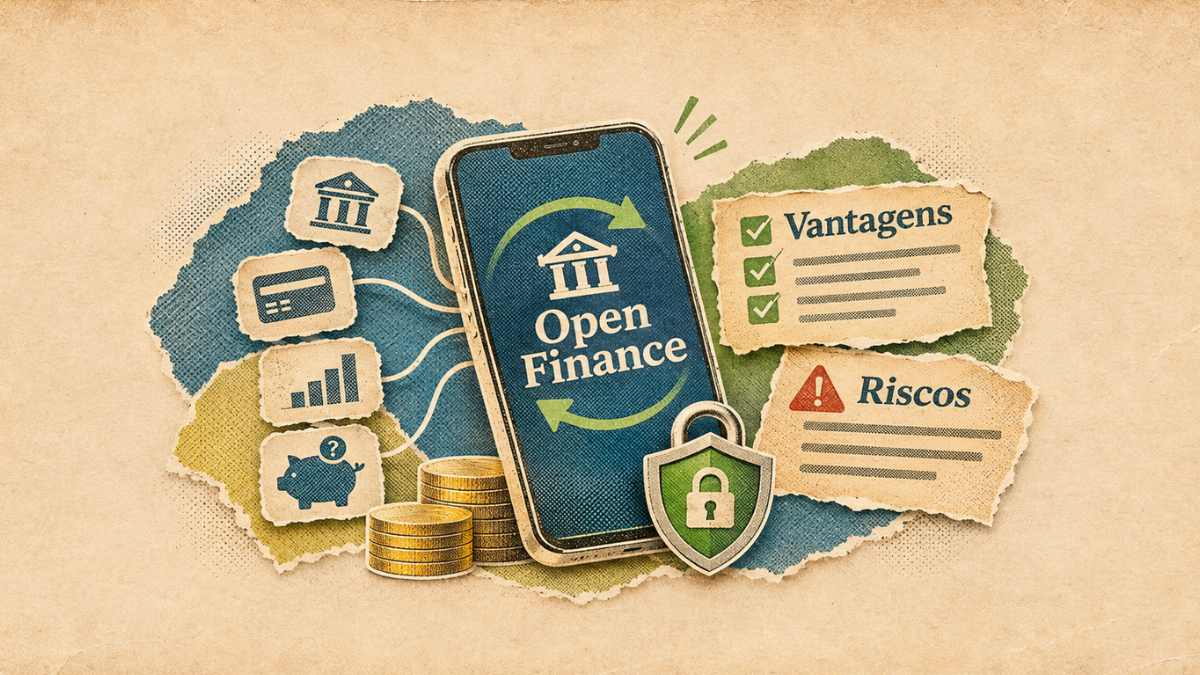
O Open Finance é um sistema que permite compartilhar informações financeiras entre bancos e outras instituições autorizadas, mediante o consentimento do cliente.
Seu objetivo é facilitar o acesso a serviços financeiros, estimular a concorrência e oferecer mais controle sobre os próprios dados.
Entenda como funciona o Open Finance no Brasil, quais são suas principais vantagens e riscos e como compartilhar seus dados com segurança.
O Open Finance, também conhecido como sistema financeiro aberto, é um modelo de compartilhamento padronizado de dados e serviços financeiros entre instituições participantes, mediante autorização do cliente.
No Brasil, o sistema é regulamentado pelo Banco Central e tem como objetivos ampliar a concorrência, incentivar a inovação e melhorar a oferta de produtos e serviços financeiros.
Antes de sua implementação, as informações sobre o relacionamento de um cliente com determinada instituição permaneciam, em grande parte, restritas àquele banco.
Isso significava que, ao procurar serviços em outra instituição, o consumidor poderia precisar construir um novo histórico de relacionamento para conseguir melhores condições.
Com o Open Finance, essa realidade começou a mudar:
Agora, uma pessoa pode permitir que uma instituição tenha acesso a determinadas informações mantidas por outra, como movimentações bancárias, operações de crédito e investimentos.
O compartilhamento acontece por meio de conexões tecnológicas seguras, seguindo regras estabelecidas pelo Banco Central.
Um aspecto importante é que o cliente decide quais informações deseja compartilhar, com quais instituições e por quanto tempo, dentro das opções disponibilizadas e das regras aplicáveis.
Dessa forma, o Open Finance busca colocar o consumidor no centro das decisões sobre a utilização de suas informações financeiras.
O Open Finance funciona por meio de APIs (interfaces de programação de aplicações), que permitem a troca segura e padronizada de informações entre instituições financeiras, sempre mediante autorização do cliente.
Na prática, imagine que você tenha uma conta no Banco A, um cartão de crédito no Banco B e investimentos no Banco C.
Com o Open Finance, é possível autorizar o compartilhamento desses dados com outra instituição e acompanhar suas informações financeiras em um único aplicativo, desde que essa funcionalidade esteja disponível.
Os dados são transmitidos diretamente entre as instituições, sem a necessidade de um banco de dados centralizado, seguindo regras de segurança e autenticação.
Além do compartilhamento de informações, o Open Finance permite a iniciação de pagamentos via Pix, possibilitando realizar determinadas operações por meio de uma instituição diferente daquela em que o dinheiro está depositado.
Uma das principais dúvidas sobre o Open Finance envolve o tipo de informação que pode ser acessada pelas instituições financeiras.
O sistema permite compartilhar diferentes categorias de dados, desde que exista autorização do cliente e que o serviço esteja disponível entre as instituições participantes.
No caso dos investimentos, o compartilhamento pode abranger diferentes produtos, como títulos públicos, CDBs, LCIs, LCAs, fundos de investimento, ações e ETFs, conforme as modalidades contempladas pelo sistema.
Isso significa que uma instituição pode receber informações autorizadas sobre aplicações mantidas em outra, facilitando a visualização do patrimônio financeiro.
Entretanto, senhas bancárias, tokens e outras credenciais de segurança não são compartilhados pelo Open Finance.
Também é importante diferenciar o compartilhamento de informações da movimentação de dinheiro.
Autorizar uma instituição a consultar seus dados não significa, por si só, permitir que ela realize transferências ou retire recursos de suas contas. Os serviços de pagamento possuem regras e autorizações próprias.
Portanto, antes de confirmar qualquer solicitação, é fundamental verificar quais dados ou serviços estão envolvidos e qual será a finalidade da autorização.
O Open Finance oferece benefícios tanto para consumidores quanto para instituições financeiras.
Ao permitir que informações circulem de maneira autorizada entre diferentes participantes, o sistema pode reduzir barreiras, estimular a concorrência e facilitar o acesso a serviços.
Confira suas principais vantagens.
1.Maior possibilidade de conseguir crédito com condições melhores
Uma das vantagens mais relevantes do Open Finance é a possibilidade de utilizar seu histórico financeiro para buscar propostas de crédito mais competitivas.
Imagine que você possui um relacionamento antigo com determinado banco, mantém movimentações regulares e apresenta um bom histórico de pagamentos.
Ao solicitar um financiamento em outra instituição, poderá autorizar o compartilhamento dessas informações.
Com uma visão mais completa do seu comportamento financeiro, o novo banco poderá avaliar melhor seu perfil de risco.
Isso pode contribuir para a oferta de taxas de juros menores, limites mais adequados ou condições diferenciadas.
Entretanto, o Open Finance não garante aprovação de crédito nem redução automática dos juros.
Cada instituição continua responsável por sua própria análise, considerando fatores como renda, endividamento, histórico de pagamentos e políticas internas.
2.Maior concorrência entre bancos
Tradicionalmente, instituições financeiras que mantêm relacionamentos antigos com seus clientes possuem uma vantagem importante: o conhecimento acumulado sobre o comportamento financeiro dessas pessoas.
Com o Open Finance, parte dessa vantagem pode diminuir. Isso acontece porque o consumidor pode compartilhar seu histórico com outras instituições, permitindo que elas apresentem propostas mais adequadas ao seu perfil.
Na prática, os bancos passam a ter mais incentivos para competir por clientes, oferecendo melhores experiências, tarifas e produtos.
Essa concorrência pode beneficiar principalmente consumidores que desejam comparar diferentes alternativas antes de contratar um serviço financeiro.
3.Facilidade para organizar as finanças
Outra vantagem importante é a possibilidade de reunir informações de diferentes instituições em um único ambiente.
Quem possui contas bancárias, cartões de crédito e investimentos em várias plataformas sabe que acompanhar todas essas movimentações pode ser trabalhoso.
Com ferramentas integradas ao Open Finance, torna-se possível consultar informações consolidadas, dependendo dos serviços oferecidos.
Isso pode facilitar o acompanhamento do orçamento, a identificação de despesas recorrentes e a organização do patrimônio.
Para quem deseja melhorar o controle financeiro pessoal, essa funcionalidade pode representar uma economia significativa de tempo.
4.Produtos financeiros mais personalizados
O compartilhamento autorizado de dados também permite que as instituições compreendam melhor as necessidades de seus clientes.
Uma pessoa que mantém investimentos regularmente, por exemplo, pode receber ofertas de produtos financeiros mais compatíveis com seu perfil.
Da mesma forma, consumidores que possuem despesas recorrentes ou determinados padrões de movimentação podem encontrar serviços adaptados à sua rotina.
Entretanto, a personalização não significa necessariamente que uma oferta será mais vantajosa. Antes de contratar um produto, é importante comparar custos, rentabilidade, riscos e condições.
5.Mais praticidade em pagamentos
O Open Finance também contribui para simplificar determinadas operações de pagamento.
Por meio dos serviços de iniciação de transações, é possível comandar pagamentos com Pix utilizando soluções oferecidas por instituições diferentes daquela onde o dinheiro está depositado.
Dependendo da funcionalidade, isso pode reduzir etapas e facilitar pagamentos em aplicativos e plataformas digitais.
O resultado é uma experiência potencialmente mais rápida e integrada, sem eliminar as exigências de segurança e autorização aplicáveis.
Apesar das vantagens, o Open Finance também apresenta riscos que precisam ser considerados antes de autorizar o compartilhamento de informações.
Embora o sistema utilize mecanismos de segurança e esteja sujeito à regulamentação do Banco Central, nenhuma tecnologia elimina completamente a possibilidade de incidentes ou tentativas de fraude.
Entre os principais pontos de atenção, destacam-se:
Por fim, também é importante considerar que o compartilhamento de dados pode revelar informações que influenciem a avaliação de crédito realizada pelas instituições.
Por exemplo, uma pessoa que possui vários empréstimos ou utiliza frequentemente o limite do cheque especial pode ter essas informações consideradas na análise de uma nova solicitação de financiamento.
Isso não significa que o Open Finance prejudique automaticamente o consumidor, mas demonstra que o compartilhamento pode produzir resultados diferentes dependendo do histórico financeiro de cada pessoa.
Portanto, a melhor estratégia é avaliar os benefícios concretos antes de conceder uma autorização.
Sim. O Open Finance foi desenvolvido com mecanismos de segurança e regras específicas para proteger as informações dos consumidores.
No Brasil, o sistema é regulamentado e supervisionado pelo Banco Central, e as instituições participantes devem cumprir exigências relacionadas à proteção de dados, segurança cibernética e gerenciamento de riscos.
Além disso, o compartilhamento está sujeito à Lei Geral de Proteção de Dados (LGPD) e às normas de sigilo bancário.
Entre os principais mecanismos de proteção, estão a utilização de conexões criptografadas, a autenticação do usuário e a necessidade de consentimento para o compartilhamento.
Isso significa que uma instituição não pode simplesmente acessar o histórico financeiro de outra sem a autorização exigida.
Entretanto, é importante compreender que segurança tecnológica e comportamento do usuário precisam caminhar juntos.
Mesmo em sistemas regulamentados, golpes de engenharia social podem induzir consumidores a fornecer informações confidenciais ou autorizar operações que não desejavam realizar.
Para reduzir os riscos, algumas medidas são recomendadas:
Também é recomendável manter o celular e os aplicativos bancários atualizados, utilizando recursos de proteção como biometria e autenticação em múltiplos fatores, quando disponíveis.
A adesão ao Open Finance é voluntária e pode ser realizada pelos canais digitais das instituições financeiras participantes.
O procedimento costuma ser simples e não exige a instalação de aplicativos específicos além daqueles utilizados pelas instituições envolvidas.
Confira as principais etapas:
O processo não exige que você forneça sua senha bancária diretamente à instituição que receberá os dados. A autenticação acontece no ambiente da instituição responsável pelas informações.
Uma das características mais importantes do Open Finance é a possibilidade de cancelar uma autorização quando o consumidor desejar. Isso significa que você não precisa manter seus dados compartilhados permanentemente.
Para cancelar, basta acessar o aplicativo ou internet banking de uma das instituições envolvidas e procurar a área de gerenciamento de consentimentos do Open Finance.
Nesse ambiente, normalmente é possível consultar os compartilhamentos ativos, identificar as instituições participantes e solicitar o encerramento das autorizações.
No caso do compartilhamento de informações, a revogação deve ser acatada imediatamente pelas instituições envolvidas.
Apesar da expansão do sistema financeiro aberto no Brasil, ainda existem dúvidas sobre seu funcionamento, seus custos e as consequências do compartilhamento de dados.
A seguir, respondemos algumas das perguntas mais comuns para ajudar você a decidir se vale a pena utilizar o Open Finance.
O Open Finance é obrigatório?
Não. O Open Finance é voluntário, e o consumidor não é obrigado a compartilhar seus dados financeiros. É possível continuar utilizando contas bancárias, cartões de crédito e investimentos normalmente, sem aderir ao sistema.
O Open Finance tem algum custo?
Não. O compartilhamento de dados pelo Open Finance é gratuito para o consumidor. No entanto, produtos e serviços financeiros contratados a partir dessas informações podem ter tarifas e outros custos, conforme as condições de cada instituição.
Compartilhar dados pelo Open Finance aumenta o score de crédito?
Não. O Open Finance não aumenta automaticamente o score de crédito. Entretanto, o compartilhamento de dados pode ajudar as instituições financeiras a avaliar melhor o histórico e o perfil do consumidor, possibilitando ofertas de crédito mais adequadas às suas condições financeiras.
Qual é a diferença entre Open Banking e Open Finance?
A principal diferença entre Open Banking e Open Finance está na abrangência dos serviços financeiros. Enquanto o Open Banking tinha foco no compartilhamento de dados e serviços bancários, o Open Finance ampliou esse conceito para incluir investimentos, operações de câmbio e outros produtos financeiros.
O compartilhamento de dados não autoriza, por si só, a movimentação de recursos. Serviços de iniciação de pagamentos possuem procedimentos e autorizações específicos.
Sim. O consumidor pode autorizar o compartilhamento de dados de diferentes instituições participantes, conforme os serviços disponíveis e as condições de cada autorização.
O prazo depende das condições do consentimento concedido e das regras aplicáveis. O consumidor deve verificar a validade da autorização e pode solicitar sua revogação.
O Open Finance amplia as possibilidades de utilização dos dados financeiros, permitindo que consumidores compartilhem informações entre instituições de forma autorizada e segura.
Por isso, um gerenciador de finanças pessoais integrado ao Open Finance pode facilitar o controle financeiro ao reunir informações de diferentes bancos em um único ambiente, permitindo acompanhar receitas, despesas e movimentações de forma mais prática e organizada.
Dessa forma, o consumidor pode aproveitar as vantagens do sistema para ter uma visão mais completa de suas finanças e tomar decisões financeiras mais conscientes, mantendo o controle sobre suas informações.
Chega de controlar seus gastos em planilhas!
Com o Gerenciador Financeiro gratuito do Investidor10, você conecta suas contas, acompanha suas despesas automaticamente e descobre para onde vai seu dinheiro.