
Stock Options: O que são e quais os benefícios?
Publicado em 29/04/2021


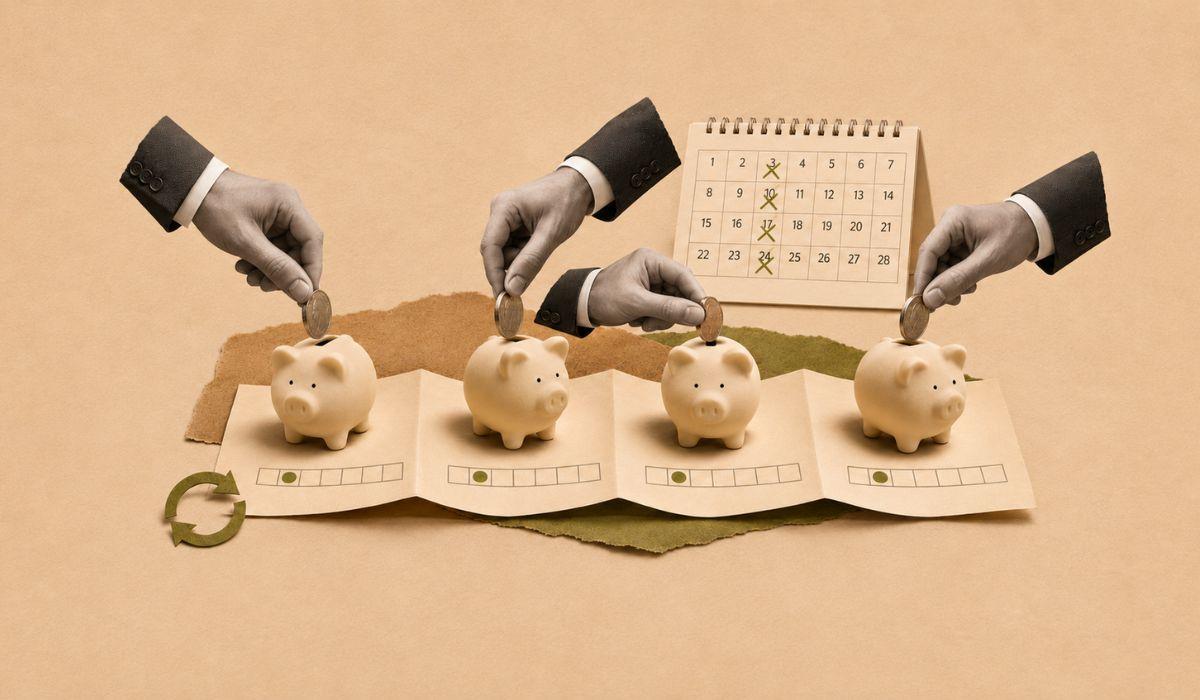
A aplicação recorrente pode ajudar quem deseja investir com regularidade, mas ainda depende do que sobra no fim do mês. Para incorporar os aportes à rotina, é necessário considerar a renda disponível, as despesas e os objetivos que esse dinheiro deverá atender.
Entender como organizar essas contribuições ajuda a construir um plano que possa ser mantido e ajustado quando o orçamento mudar.
A proposta é incorporar os investimentos ao planejamento financeiro, em vez de depender apenas de uma aplicação inicial ou de contribuições ocasionais. O valor e a frequência podem acompanhar a renda, as despesas e os objetivos de cada pessoa.
Investir regularmente pode ajudar na organização das metas e na acumulação de recursos. Entretanto, a recorrência não garante rentabilidade: o resultado depende também dos ativos escolhidos, dos custos, dos riscos e do tempo de aplicação.
A seguir, veja como essa prática funciona, quais são suas vantagens e o que avaliar antes de cada investimento.
Aplicação recorrente é a realização de novos investimentos em intervalos periódicos. Cada contribuição é chamada de aporte, ou seja, dinheiro acrescentado ao capital investido.
Na prática, uma pessoa pode separar parte da renda todos os meses para investir. Outra pode fazer contribuições depois de receber pelos serviços prestados, com valores que variam conforme sua disponibilidade financeira.
A recorrência está na continuidade da prática. Não é obrigatório investir sempre o mesmo valor, comprar o mesmo ativo ou contratar um serviço de aplicação automática.
Suas principais características são:
Aplicação recorrente também não é um produto financeiro específico. Ela descreve uma forma de investir, que pode ser utilizada em diferentes modalidades.
A aplicação recorrente funciona pela repetição de um processo: identificar os recursos disponíveis, escolher seu destino e realizar um novo aporte.
Para transformar essa prática em parte do planejamento, é necessário considerar:
Exemplo hipotético: uma pessoa deseja formar recursos para uma viagem. A cada recebimento de salário, revisa as despesas previstas e aplica uma parcela disponível em um investimento compatível com a data da viagem.
Se surgir uma despesa extraordinária, ela pode reduzir ou interromper temporariamente as contribuições. Isso é diferente de resgatar o que já foi investido, decisão que depende da necessidade e das condições da aplicação.
Algumas instituições oferecem programação automática de aportes. Nesse caso, é necessário conhecer as regras do serviço e conferir sua execução. A automação é uma ferramenta possível; a prática de investir regularmente também pode ser inteiramente manual.
Investir regularmente permite construir recursos de forma gradual e incluir as metas no orçamento. Os benefícios estão relacionados à organização e à continuidade dos aportes, não a uma rentabilidade garantida.
Desenvolvimento do hábito de poupar
Separar recursos com frequência ajuda a transformar uma intenção em uma prática concreta. O planejamento deixa de depender exclusivamente de uma sobra eventual no fim do mês.
Isso não significa que qualquer pessoa conseguirá investir o mesmo valor continuamente. A capacidade de poupança depende da relação entre renda, despesas e compromissos.
Construção gradual de patrimônio
Não é necessário ter todo o valor de uma meta disponível para começar a formar os recursos. As contribuições podem ser feitas conforme o dinheiro é recebido.
Mesmo aportes menores acrescentam capital ao investimento. A evolução dependerá da soma dessas contribuições e dos resultados, que podem ser positivos ou negativos.
Maior organização das metas
A aplicação recorrente pode atender à formação de uma reserva de emergência, à compra de um imóvel, a uma viagem ou ao planejamento da aposentadoria.
Cada objetivo, porém, exige escolhas próprias. O dinheiro que pode ser necessário a qualquer momento precisa de condições diferentes daquele destinado a uma meta distante.
Distribuição das compras ao longo do tempo
Em investimentos com preços variáveis, os aportes permitem comprar em momentos diferentes. Isso evita concentrar todas as compras em uma única data, mas não garante preço médio menor nem impede perdas.
Se o ativo perder valor de forma persistente, novas compras também poderão produzir prejuízo. A regularidade não substitui a análise do investimento.
Os aportes aumentam o capital investido; os juros compostos representam a incidência de juros sobre um saldo que incorpora juros anteriores. São mecanismos diferentes, embora possam atuar juntos.
A distinção fica mais clara nesta tabela:
| Conceito | O que significa |
|---|---|
| Aporte | Dinheiro novo acrescentado ao investimento |
| Rendimento | Resultado produzido pelo investimento |
| Reinvestimento | Destinação de valores recebidos para novas aplicações |
| Juros compostos | Cálculo em que os juros acumulados passam a integrar a base dos juros seguintes |
Um investimento pode acumular juros compostos sem receber novos aportes. Da mesma forma, uma pessoa pode fazer contribuições recorrentes a um ativo que apresente perdas.
Exemplo conceitual: ao acrescentar dinheiro a uma aplicação que acumula juros, o investidor amplia o capital sobre o qual os rendimentos seguintes poderão incidir. Cada aporte, entretanto, permanece investido por um período diferente.
O dinheiro aplicado há mais tempo teve um intervalo maior para acumular resultados do que uma contribuição recente. Isso não significa que o aporte antigo necessariamente terá melhor desempenho, especialmente em ativos com preços variáveis.
Também é preciso observar como os rendimentos são pagos. Quando são distribuídos ao investidor, sua reaplicação depende de uma nova decisão ou de uma funcionalidade disponível. Não ocorre automaticamente em todo produto.
A calculadora de juros compostos do Investidor10 permite explorar cenários com aportes periódicos. As taxas utilizadas nas simulações são hipóteses e não devem ser interpretadas como promessa de retorno.
O valor e a frequência dos aportes devem ser compatíveis com o orçamento e com a maneira como a renda é recebida. Não existe um percentual universal que funcione para todas as pessoas.
Antes de estabelecer contribuições, é necessário considerar:
Quem recebe salário mensal pode avaliar seus aportes depois do recebimento. Quem trabalha por conta própria pode adotar valores variáveis ou revisar a disponibilidade a cada período.
A frequência também depende dos valores mínimos e dos custos dos investimentos. Dividir uma contribuição em muitas operações pode aumentar despesas quando houver cobranças por transação.
Investir mais vezes não assegura resultado melhor. Importam o total aplicado, o momento em que os recursos ficam disponíveis, o tempo de permanência e as condições de cada investimento.
A escolha deve começar pelo objetivo do dinheiro, e não apenas pela rentabilidade anunciada. Antes de cada aplicação, é necessário avaliar prazo, liquidez, custos e riscos.
| Critério | Pergunta prática |
|---|---|
| Objetivo | Para que esse dinheiro será utilizado? |
| Prazo | Quando os recursos poderão ser necessários? |
| Liquidez | Em quais condições será possível resgatar ou vender? |
| Risco | Quais perdas ou dificuldades podem ocorrer? |
| Custos e tributação | Quanto pode ser descontado do resultado? |
| Composição da carteira | O aporte aumenta uma concentração já existente? |
A aplicação recorrente não exige repetir a compra do mesmo produto. Os novos recursos podem ser destinados a necessidades diferentes ou utilizados para ajustar a composição da carteira de investimentos.
Exemplo hipotético: uma pessoa já acumulou o valor planejado para uma meta e deseja começar outra. Os próximos aportes podem ser direcionados ao novo objetivo, sem que seja necessário continuar aplicando no mesmo investimento por hábito.
Mesmo quando o produto parece igual, novas aplicações podem ter taxas, preços, carências ou vencimentos diferentes. Essas condições precisam ser conferidas a cada contratação.
No aporte único, um valor é investido de uma só vez. Na aplicação recorrente, novas contribuições são realizadas ao longo do tempo. As duas práticas podem coexistir.
| Aspecto | Aporte único | Aportes recorrentes |
|---|---|---|
| Disponibilidade dos recursos | O valor já está disponível para aplicação | O dinheiro pode ser recebido ou separado gradualmente |
| Entrada no investimento | Concentrada em uma ocasião | Distribuída entre diferentes ocasiões |
| Preços e condições | Correspondem à contratação realizada | Podem mudar a cada aplicação |
| Acompanhamento | Continua necessário após a aplicação | Inclui também a avaliação dos próximos aportes |
| Resultado | Depende do ativo, do prazo e das condições | Depende dos mesmos fatores e das diferentes datas de entrada |
É importante distinguir duas situações:
Portanto, a aplicação recorrente não é automaticamente superior ao aporte único. A comparação depende da disponibilidade do dinheiro e da estratégia.
Manter a regularidade exige adaptar o plano às condições financeiras, e não insistir em um valor que deixou de caber no orçamento.
Mudanças de renda, despesas de saúde e novas responsabilidades podem exigir revisão dos aportes. Entre as possibilidades estão:
Uma pausa não significa necessariamente resgatar os investimentos existentes. São decisões distintas: deixar de fazer uma nova contribuição e retirar recursos já aplicados.
Também não é necessário compensar uma interrupção assumindo uma obrigação incompatível com a renda. Contrair dívida para manter aportes pode acrescentar custos e riscos ao planejamento.
Após uma mudança, o plano precisa refletir a nova realidade, inclusive quanto ao prazo e ao valor da meta.
A continuidade dos aportes não corrige uma escolha inadequada de investimento. É necessário revisar as aplicações e compreender como cada nova contribuição afeta a carteira.
Os principais cuidados são:
Essa última distinção é especialmente importante. O aumento do saldo não comprova que a aplicação rendeu bem. Para avaliar o resultado, é preciso considerar entradas, saídas, rendimentos e despesas.
Outro cuidado é comprar mais de um ativo apenas porque ele ficou mais barato. A queda pode representar uma oscilação temporária ou refletir um problema que comprometa a tese de investimento.
Para quem está formando essa base, o guia de investimentos para iniciantes ajuda a compreender os produtos antes de repetir as aplicações.
Preciso investir todos os meses?
Não. A frequência pode acompanhar a renda e o planejamento. O importante é que os aportes sejam financeiramente sustentáveis e compatíveis com as metas.
O valor precisa ser sempre igual?
Não. As contribuições podem variar. Um valor de referência pode facilitar a organização, mas deve ser revisto quando as condições financeiras mudarem.
Posso mudar de investimento entre os aportes?
Sim. Os novos recursos podem ser destinados a investimentos diferentes, conforme os objetivos e a composição da carteira. Isso não exige necessariamente vender aplicações anteriores.
Reinvestir dividendos é fazer um novo aporte?
Operacionalmente, reaplicar dividendos pode envolver uma nova compra. Para o controle financeiro, porém, é útil distinguir recursos vindos da renda pessoal de valores gerados pelos próprios investimentos.
Aplicação recorrente e aplicação automática são a mesma coisa?
Não necessariamente. A recorrência descreve a repetição dos aportes. A aplicação automática é uma funcionalidade que pode executar movimentações conforme regras autorizadas. Os nomes comerciais variam entre instituições.
Investir regularmente garante lucro?
Não. O resultado depende dos investimentos e de suas condições. Aportes recorrentes também podem ser feitos em ativos que perdem valor.
Posso retirar o dinheiro quando precisar?
Depende das regras dos investimentos. A recorrência não altera carências, vencimentos ou prazos de resgate. Também pode haver oscilação de preço em uma venda antecipada.
É possível começar com pouco dinheiro?
Sim, desde que o valor atenda ao mínimo exigido pelo investimento e seja compatível com o orçamento. A contribuição não precisa comprometer despesas essenciais para ser considerada válida.
A aplicação recorrente é a prática de realizar novos investimentos periodicamente. Ela pode ajudar a incorporar metas ao orçamento e a acumular recursos de forma gradual, com contribuições manuais ou automáticas.
Para que essa continuidade faça sentido, os aportes precisam acompanhar a capacidade financeira e as características dos objetivos. Valor, frequência e destino podem mudar conforme as necessidades.
Mais do que repetir compras, investir regularmente exige escolher com critério, acompanhar os resultados e distinguir o dinheiro acrescentado da rentabilidade obtida.
Você sabe para onde vai seu dinheiro todos os meses?
Com o Gerenciador Financeiro do Investidor10, você acompanha seus gastos, identifica suas principais despesas e organiza suas finanças em um só lugar.
👉 Crie sua conta gratuita e tenha mais controle sobre seu dinheiro.
Publicado em 29/04/2021
Conheça o papel das gestoras de recursos, suas responsabilidades e as diferenças entre gestão, distribuição e administração de investimentos.
Publicado em 30/06/2023