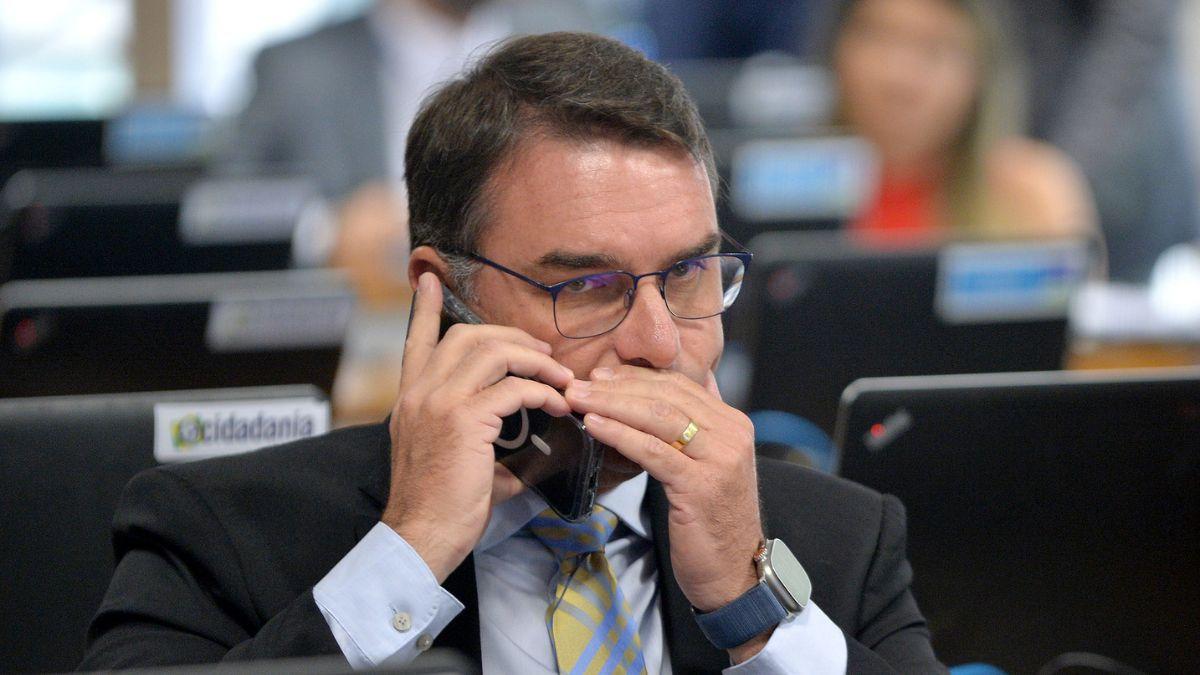
O otimismo do mercado financeiro com o desempenho de Flávio Bolsonaro (PL) no primeiro turno das eleições de 2026 pode continuar nas próximas semanas, mas sua duração dependerá da evolução das pesquisas eleitorais e da apresentação de medidas concretas para as contas públicas.
Para especialistas ouvidos pelo Investidor10, a perspectiva de mudanças na política econômica impulsionou a Bolsa brasileira, mas a manutenção dos ganhos exigirá sinais de responsabilidade fiscal, previsibilidade e capacidade de articulação política.
Acompanhe todas as notícias pelo celular!
Baixe o app
O movimento ganhou força após Flávio terminar o primeiro turno à frente do presidente Luiz Inácio Lula da Silva (PT). Na segunda-feira (5), o Ibovespa, inclusive, bateu recorde e ultrapassou pela primeira vez os 209 mil pontos.
Por que o mercado se animou com Flávio?
A reação dos investidores está associada à possibilidade de uma mudança na orientação econômica do país. Entre os fatores considerados estão a expectativa de maior controle dos gastos públicos, a realização de reformas e a formação de um Congresso Nacional mais alinhado à direita, o que poderia facilitar a aprovação de medidas econômicas.
Para André Bobek, consultor financeiro e CEO da Mhydas Planejamento Financeiro, o resultado eleitoral alterou a percepção de risco dos investidores.
“O mercado antecipa cenários. Quando passa a acreditar que o país poderá ter mais disciplina fiscal e um ambiente melhor para investir, essa expectativa pode aparecer nos preços antes de qualquer resultado concreto na economia”, afirma.
A avaliação é que uma perspectiva de melhora das contas públicas pode reduzir o prêmio de risco exigido para financiar o país, favorecer a queda dos juros futuros e aumentar o valor das empresas negociadas na Bolsa. Esse cenário, contudo, não representa uma garantia de redução da taxa básica de juros, cuja trajetória também depende da inflação e das decisões do Banco Central.
Rodolfo Oliveira, fundador e presidente do conselho da XR Advisor, pondera que a reação não deve ser atribuída exclusivamente ao senador. Para ele, a composição política e as condições de governabilidade também ajudam a explicar o comportamento dos ativos.
“O mercado está reagindo à possibilidade de construção de uma base política capaz de implementar medidas mais consistentes de responsabilidade fiscal, especialmente no que diz respeito ao controle dos gastos públicos”, avalia.
Já Enrico Cozzolino, CEO e estrategista de investimentos da Zermatt Partners, destaca que o resultado eleitoral surpreendeu parte dos investidores e provocou uma rápida reorganização das carteiras.
“O primeiro é a surpresa: as pesquisas indicavam Lula à frente e o resultado veio invertido, o que obrigou muita gente a reposicionar a carteira de uma vez, inclusive o estrangeiro, que trouxe um volume recorde de cerca de R$ 10 bilhões para a bolsa no dia seguinte”, explica.
A dimensão da reação ficou evidente no fluxo de capital internacional, afinal, investidores estrangeiros colocaram R$ 10 bilhões na Bolsa brasileira em uma única sessão. Foi o maior ingresso diário desde o início da série histórica, em 2012.
Até quando o otimismo pode durar?
O horizonte para a continuidade do rali depende, em primeiro lugar, da disputa presidencial. Enquanto a campanha estiver em andamento, as pesquisas eleitorais e as chances atribuídas a cada candidato devem continuar influenciando as decisões dos investidores.
Bobek vê espaço para a manutenção do entusiasmo nas próximas semanas e, em caso de vitória de Flávio, durante a transição e os primeiros meses de um eventual governo. Ele ressalta, contudo, que o movimento precisará ser sustentado por avanços na agenda econômica.
Cozzolino adota uma perspectiva mais cautelosa. Para ele, parte relevante da valorização já foi incorporada aos preços, o que torna a continuidade do movimento dependente de novos sinais positivos.
“A história mostra que essa paciência costuma durar semanas ou poucos meses, não anos. O mercado dá o benefício da dúvida no começo, mas cobra entrega rápido”, diz.
Na avaliação de Oliveira, a duração do otimismo também dependerá da transformação das expectativas em compromissos efetivos. A composição do Congresso pode favorecer a negociação de medidas fiscais, mas a aprovação e a implementação dessas iniciativas continuarão exigindo articulação política.
“O entusiasmo atual está muito mais associado à expectativa de uma agenda econômica e de uma composição política favoráveis ao equilíbrio das contas públicas do que propriamente a um nome específico”, afirma.
Falta de medidas fiscais pode acelerar uma correção?
A principal preocupação dos especialistas é a possibilidade de as expectativas positivas não se confirmarem. Se os investidores passarem a duvidar da capacidade de um eventual governo Flávio de controlar as despesas e estabilizar a dívida pública, a reavaliação dos ativos poderá ocorrer rapidamente.
Bobek destaca que existem propostas apresentadas pelo senador e por sua equipe, incluindo mudanças nas regras fiscais, busca por superávits primários, controle de despesas discricionárias, reforma administrativa e revisão de gastos públicos.
Também foram mencionadas iniciativas de simplificação regulatória e revisão de tributos. Essas medidas, no entanto, ainda precisam de detalhamento sobre seus impactos, cronogramas e condições de aprovação. Para o consultor, a consistência da política fiscal será determinante para sustentar a confiança do mercado.
“Quanto mais previsível e consistente for essa resposta, melhores serão as condições para reduzir o prêmio de risco exigido para financiar o país”, afirma.
Cozzolino avalia que a ausência de um plano detalhado representa um risco para os preços atuais. Segundo ele, declarações e informações extraoficiais sobre cortes de gastos ainda não substituem medidas concretas, com custos e efeitos definidos.
“Quando o mercado compra uma tese com essa intensidade e ela não se confirma, a correção costuma ser mais rápida que a alta, porque o mesmo dinheiro estrangeiro que entrou rápido sai rápido”, alerta.
Oliveira também reconhece a possibilidade de uma revisão negativa das avaliações de risco caso as expectativas fiscais sejam frustradas. Ainda assim, considera que a pressão política e econômica por medidas de equilíbrio das contas públicas pode estimular a apresentação de propostas concretas.