
Top 10 blogs do Brasil sobre investimentos
Publicado em 15/06/2022


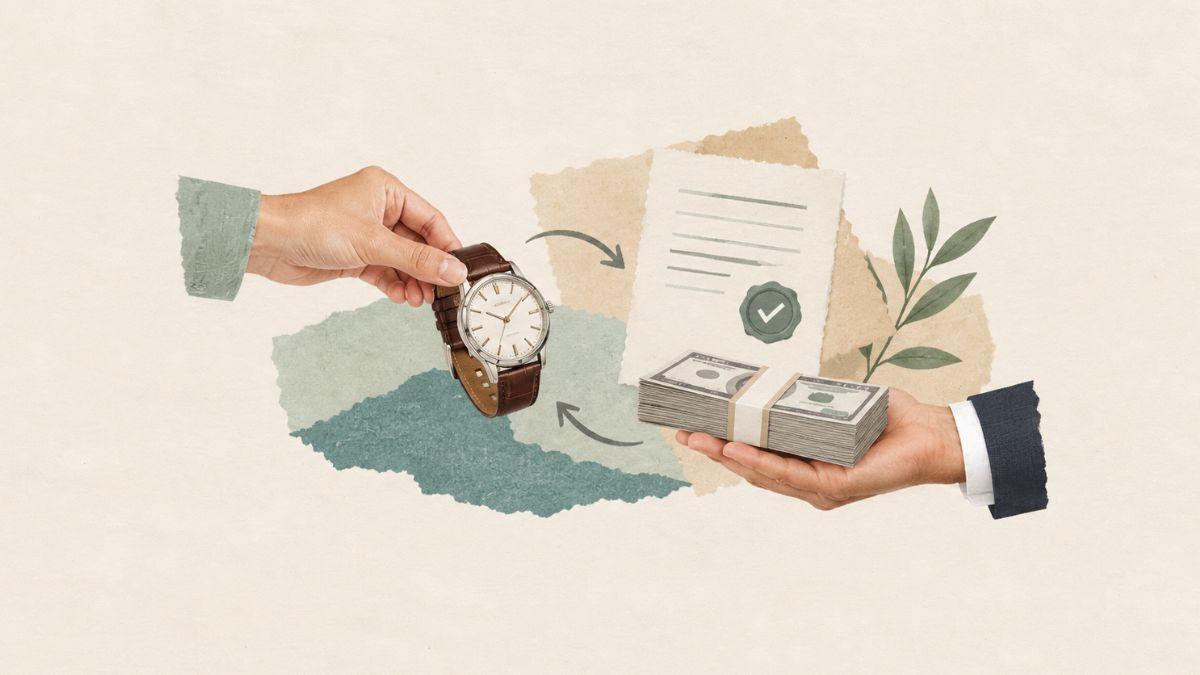
Penhor significa entregar um bem como garantia para obter dinheiro ou cumprir um acordo financeiro.
Muita gente por aí pensa que o penhor só aparece em filmes, mas ele funciona na realidade do mercado brasileiro de modo firme.
A ideia é simples: se alguém quer crédito ou precisa honrar um débito, pode colocar um objeto valioso nas mãos de uma instituição, recebendo um valor em troca.
Se o acordo não for quitado conforme combinado, o bem fica para o credor.
Quem está de olho em operações financeiras busca soluções ágeis e que caibam no bolso. Um acordo garantido por um bem costuma vir com juros melhores, já que o risco da instituição é menor.
Ao mesmo tempo, quem coloca as peças ou objetos valiosos quer manter a chance de recuperá-los se tudo for quitado dentro do prazo. Esse jogo de interesses atrai quem deseja resolver pendências ou até levantar recursos com rapidez.
O mercado brasileiro vem destacando a importância de compreender esses dois termos, já que surgiram novas discussões sobre linhas de crédito e formas de cobrança mais eficientes.
A rapaziada do setor financeiro tem percebido que muita gente ainda acha que penhor e penhora são o mesmo, mas eles servem para situações bem diferentes, principalmente quando pensamos nas tendências atuais de recuperação de dívidas e na busca por garantias mais sólidas.
Em 2025, houve maior procura por esse recurso entre pessoas que desejam taxas menos salgadas e não querem passar por análises extensas de cadastro.
Como ele é voluntário, o dono do bem está ciente de que, se não rolar o pagamento, a instituição que recebeu a garantia pode levar o item a leilão.
Esse procedimento ganhou ainda mais força em ações executivas, pois as cortes brasileiras têm agilizado trâmites para bloquear contas bancárias ou confiscar veículos e imóveis, deixando claro que a cobrança judicial está mais ativa.
Como a lei enxerga
Boa parte dos contratos de penhor são celebrados em bancos ou instituições que se especializam em avaliar jóias, metais preciosos ou objetos de coleção, protegendo ambas as partes.
Em 2025, aumentaram as discussões sobre até onde vai o limite da penhora de contas-salário e benefícios, mas a lógica continua igual: se houve inadimplência, o juiz pode direcionar o patrimônio do devedor para sanar a dívida.
O penhor não se resume a deixar joias como garantia em um banco. A lei prevê diferentes modalidades, cada uma voltada para um tipo de negócio e de bem.
Penhor comum
É o mais conhecido do público: a pessoa entrega um bem móvel de valor, como joias, relógios ou pedras preciosas, e recebe um empréstimo em troca.
Penhor rural
É voltado para quem trabalha no agronegócio. A garantia pode ser a safra, os animais ou as máquinas agrícolas.
Penhor industrial e mercantil
Atende empresas que dão como garantia máquinas, equipamentos, estoques e outros bens ligados à produção ou ao comércio. Em troca, conseguem crédito com juros menores.
Penhor legal
Aqui não existe contrato. É a própria lei que dá ao credor o direito de reter bens do devedor em situações específicas.
Penhor cedular
Nessa modalidade, o penhor garante uma cédula de crédito, como a cédula de crédito rural, industrial ou comercial.
Dois ajustes importantes em relação ao texto original: os exemplos de penhor legal estavam errados (não têm relação com direito de família), e o penhor comum, de joias, não aparecia entre as modalidades, embora seja o mais conhecido.
Para quem está curioso, existe uma gama de itens aceitos como garantia. A variação depende do valor intrínseco e da avaliação feita por peritos.
Relógios sofisticados
Pedras preciosas
Prataria
Objetos de design
Existem itens protegidos por lei. O dono mantém a posse mesmo se tiver débitos pendentes.
Itens protegidos
Quem oferece um bem como garantia costuma conseguir taxas menores, porque o risco de calote para o credor é mais baixo. Por isso, os juros do penhor tendem a ficar abaixo dos cobrados no cheque especial e no rotativo do cartão, enquanto os empréstimos sem garantia cobram mais caro, já que a instituição não tem o que recuperar se a dívida não for paga.
Essa vantagem, porém, tem um preço: se o pagamento não acontecer, o objeto empenhado pode ir a leilão. Por isso, é preciso cuidado para não arriscar um bem de valor sentimental ou importante para o dia a dia.
Tem quem confunda penhor com hipoteca. A hipoteca é focada em imóveis, fica registrada em cartório, e a pessoa não precisa sair do imóvel para garantir o financiamento.
No caso do penhor, normalmente entregam algo móvel à instituição que concede o crédito.
Potenciais vantagens
Em períodos em que os juros de mercado são altos, esse tipo de operação vira opção. O penhor se mostra viável para muitos que querem liquidez, mas não desejam entrar em dívidas mais onerosas.
Quem é antenado no mercado vê nele uma saída para viabilizar negócios ou cobrir emergências.
Essas operações podem atrair até mesmo investidores que enxergam oportunidade de spread. Alguns compram dívidas empenhadas para depois arrematar bens valiosos a preços interessantes.
Antes de contratar, avalie se o penhor é mesmo necessário: ele pode resolver um aperto pontual, mas, se a falta de dinheiro for recorrente, o melhor é reorganizar as finanças para não correr o risco de perder objetos de valor.
Também vale consultar diferentes instituições, já que cada uma faz a própria avaliação e cobra taxas diferentes; simule as condições e compare o valor oferecido e o Custo Efetivo Total (CET). Por fim, planeje o pagamento com antecedência, porque o prazo costuma ser curto, e garanta que as parcelas caibam no seu orçamento até a quitação.
💡Saiba mais: Investidor10: plataforma de análise de investimentos, gestão de carteira e IRPF
Quando muitas pessoas empenham seus bens, a oferta de crédito ganha movimento, o que pode estimular o consumo ou a renegociação de dívidas. Isso dá mais liquidez ao mercado: o credor se sente mais seguro para liberar recursos, já que conta com uma garantia, e o devedor consegue dinheiro com uma análise cadastral menos rigorosa.
O reflexo também aparece no mercado secundário, já que os leilões de bens não resgatados colocam joias e outros itens à venda, muitas vezes abaixo do valor de mercado, e abrem espaço para intermediários que compram e revendem essas peças.
Penhor segue como opção para quem precisa de financiamento rápido ou quer uma operação com juros menos salgados. Entretanto, vale planejar direitinho, pois a possibilidade de perder o bem existe.
Em meio a esse cenário, uma plataforma que traz dados, cotações, comparativos de ações e outras informações faz a diferença para qualquer um que queira crescer nas finanças.
Investidor10: Sua plataforma completa de análise de investimentos, gestão de carteira, acompanhamento de dividendos e apoio ao Imposto de Renda.
👉 Comece a gerenciar sua carteira de investimentos gratuitamente.